
本月的加息很遗憾,但一点也不意外。加息提高了资金成本,压缩了成长科技股的估值倍数,因此对不同板块、不同股票都有不同的影响,对我们的持仓也必须要进行调整。
接下来值得准备的机会,是油价和通胀压力缓解、盈利预期保持稳定之后的估值修复。中期选举可能影响这个过程的时间和强度。
因此,50% 股票、50% 现金可以作为现阶段的配置起点。
今年的市场回顾
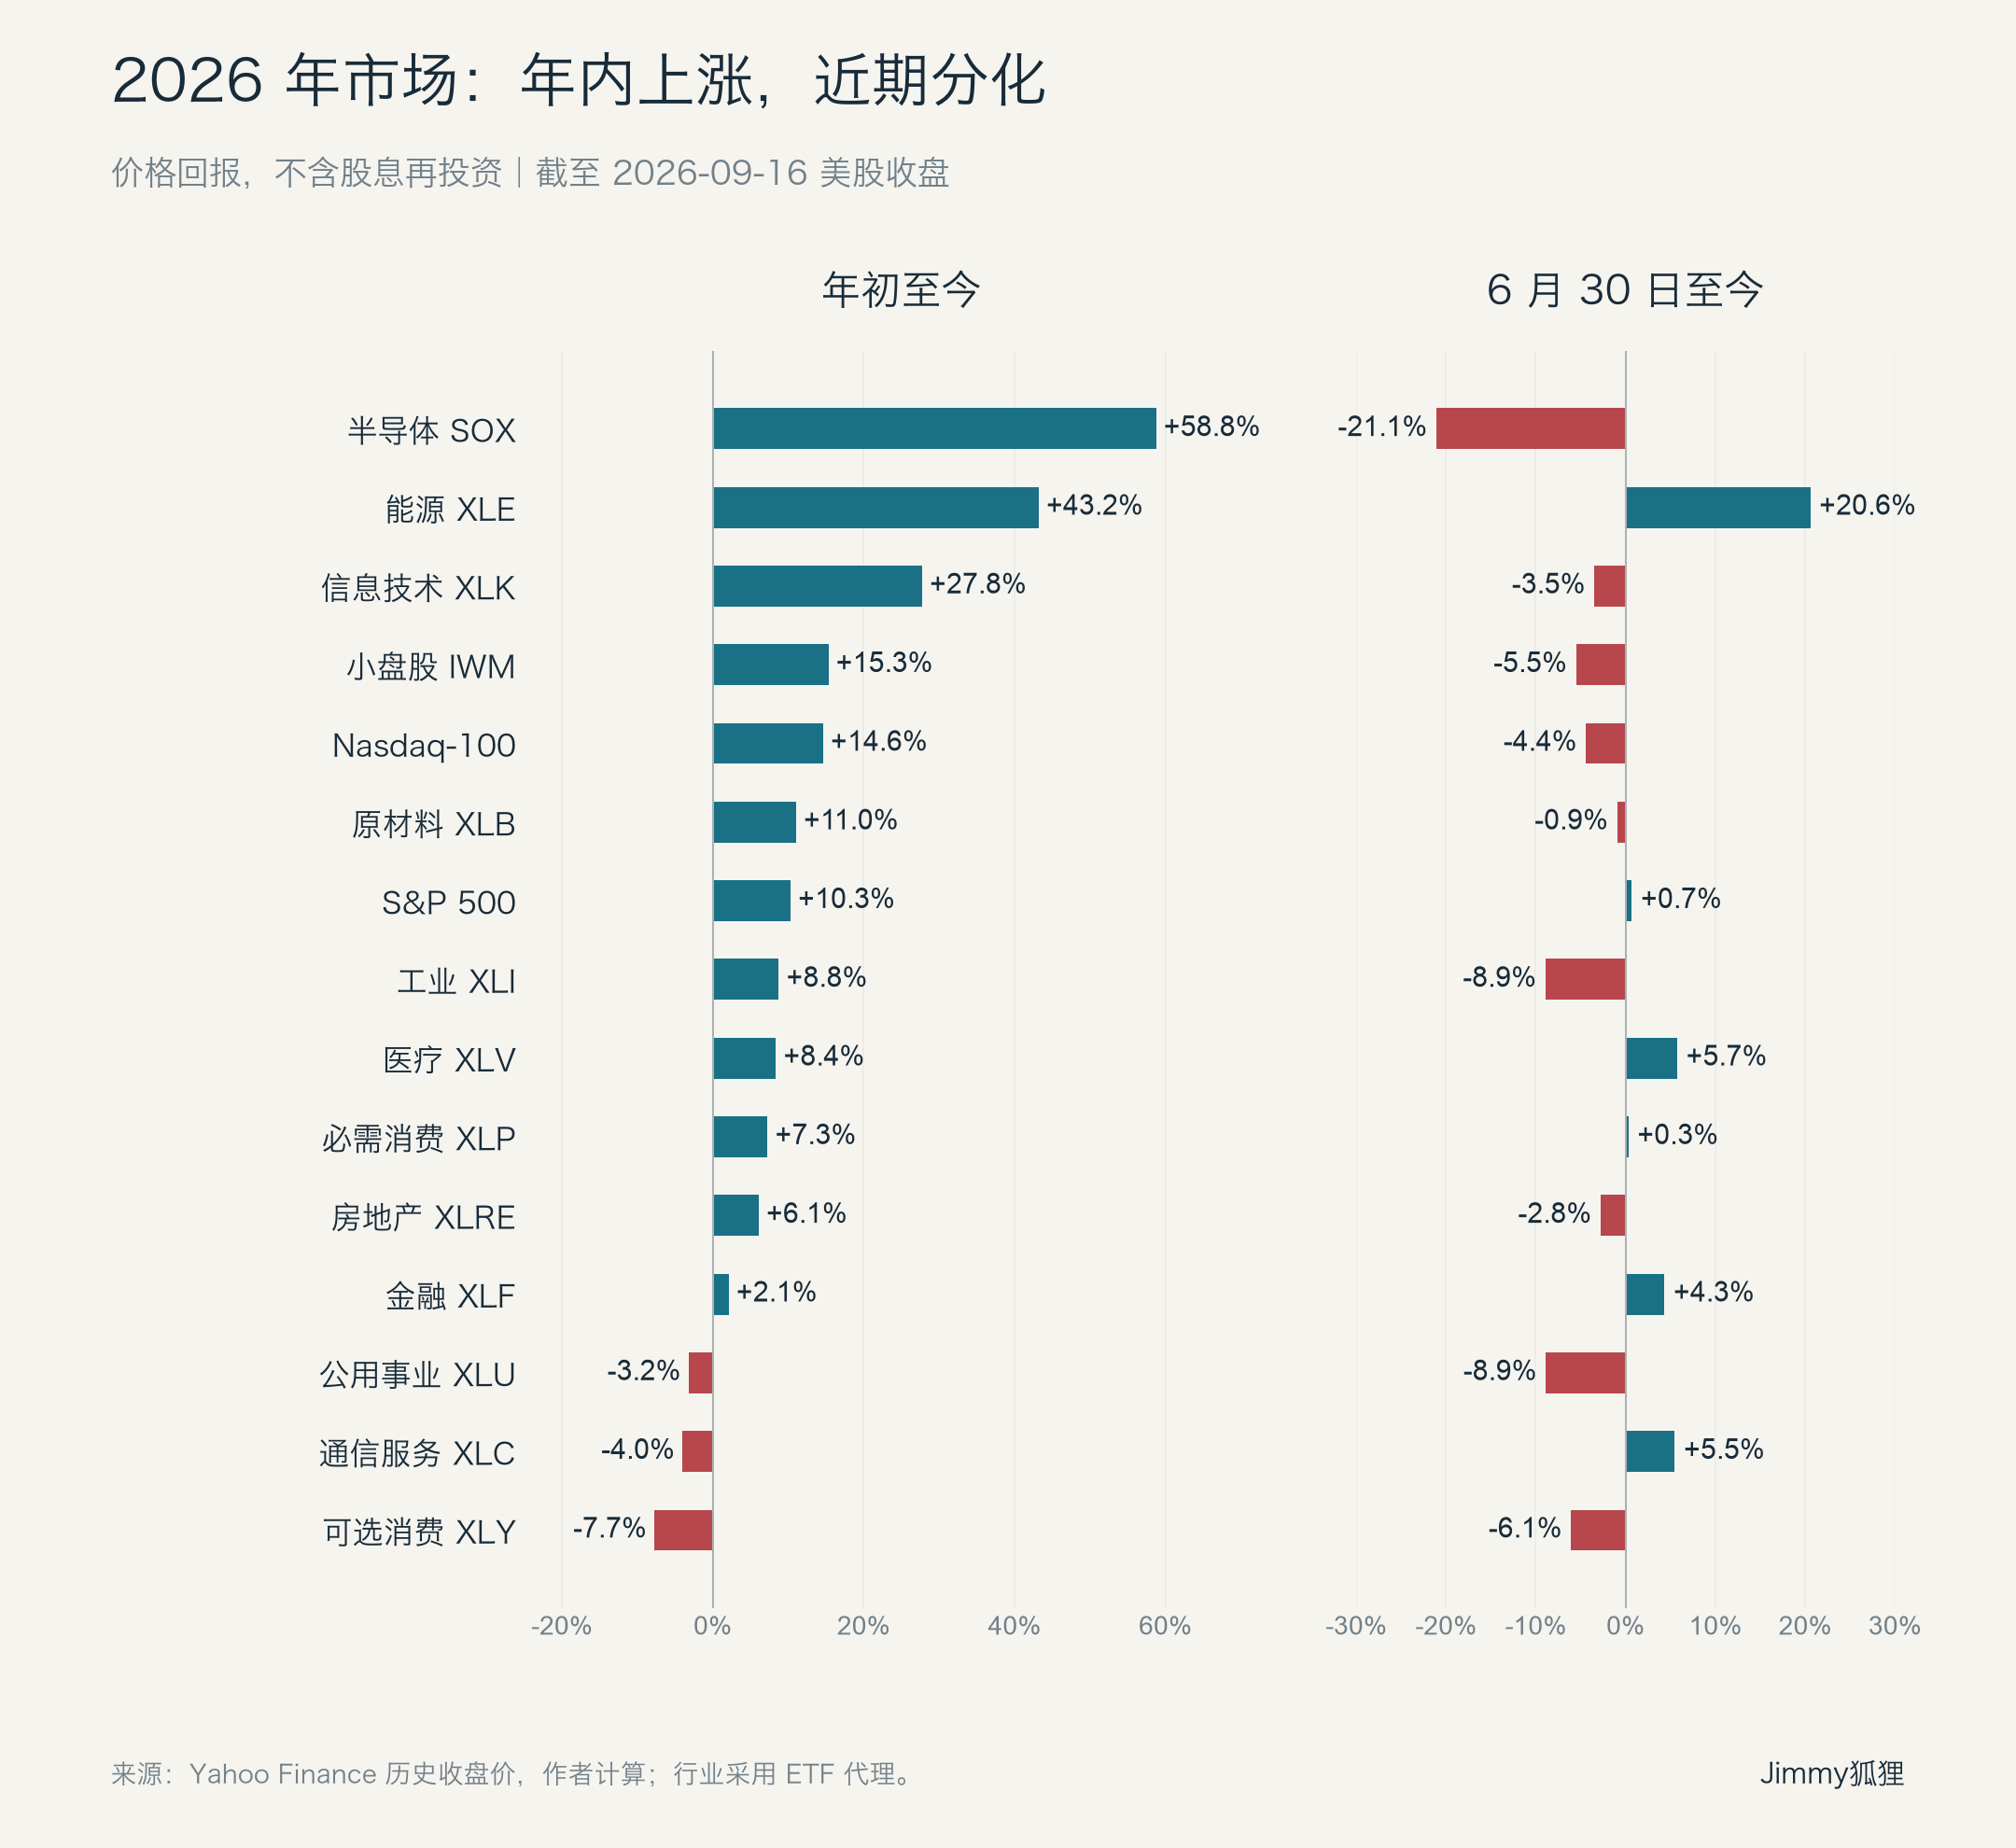
截至 9 月 16 日,S&P 500 收于 7,551.81 点,YTD 上涨 10.3%;Nasdaq-100 收于 28,945.06 点,上涨 14.6%。
但这不是一段平稳的上涨。两个指数今年的最低收盘价都出现在 3 月 30 日,此后明显反弹。进入下半年,S&P 500 相对 6 月底仅上涨 0.7%,Nasdaq-100 则下跌 4.4%。
相信大部分人是这样的状态:YTD 仍然盈利,但最近几个月持仓承压。
板块之间的差异更大。以行业 ETF 观察,能源 XLE 今年上涨 43.2%,信息技术 XLK 上涨 27.8%;原材料 XLB 上涨 11.0%,工业 XLI 上涨 8.8%,医疗 XLV 上涨 8.4%,必需消费 XLP 上涨 7.3%。金融 XLF 仅上涨 2.1%,而公用事业 XLU、通信服务 XLC、可选消费 XLY 分别下跌 3.2%、4.0%、7.7%。小盘股代理 IWM 上涨 15.3%。
这些结果说明,2026 年既有 AI 投资扩张,也有能源价格上行和行业自身盈利变化。年末的情况会更加复杂,有中期选举、“AI 降速”论 和 油价的多重影响,板块轮动会更加频繁。
半导体
SOX 半导体指数今年上涨 58.8%,SMH 上涨 51.5%。但从 6 月底的高点到 9 月 16 日,二者分别下跌 21.1% 和 16.8%。
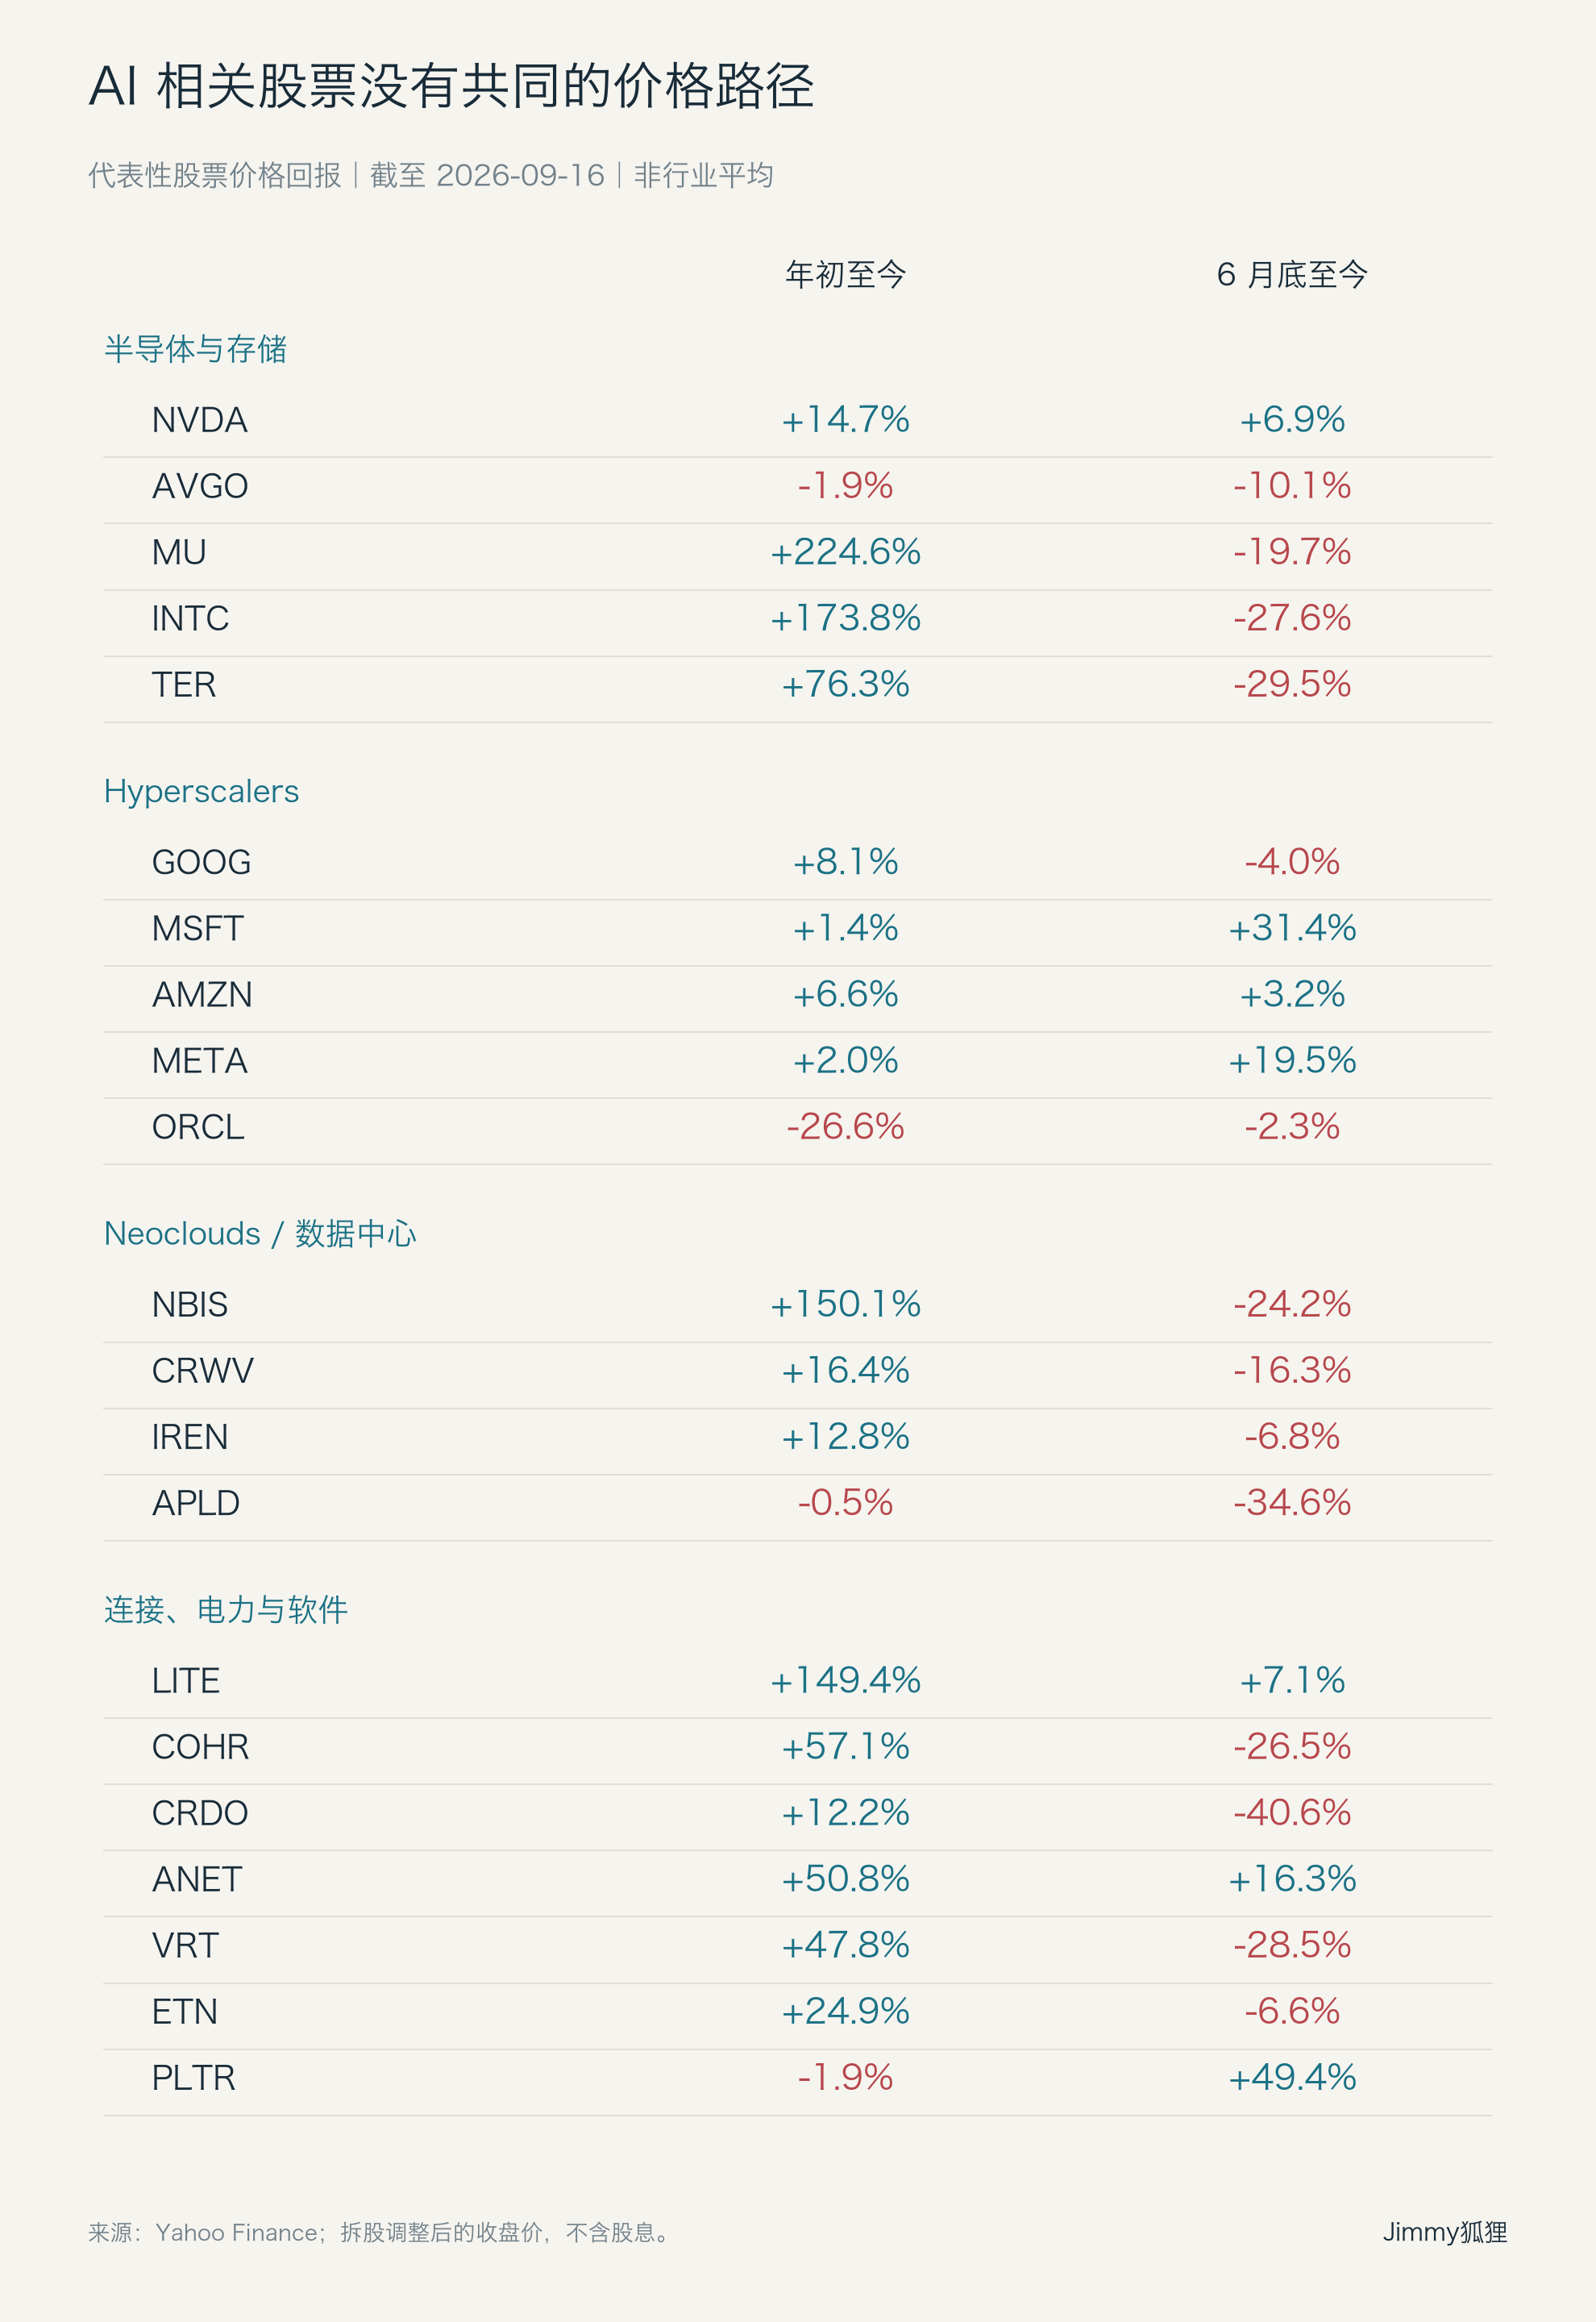
个股差异同样明显。MU 今年上涨 224.6%,INTC 上涨 173.8%,TER 上涨 76.3%,NVDA 上涨 14.7%,AVGO 则下跌 1.9%。从 6 月底算起,MU、INTC、TER 分别下跌 19.7%、27.6%、29.5%;NVDA 反而上涨 6.9%。
存储、测试、GPU、Custom ASIC 的盈利周期与年初估值不同,存储价格上涨会改善 MU 的利润,却也可能提高 GPU 和系统厂商的成本;客户自研芯片增加,可以支持 AVGO 的业务,同时改变 NVDA 面对的竞争结构。
Hyperscalers
今年以来,GOOG 上涨 8.1%,AMZN 上涨 6.6%,META 上涨 2.0%,MSFT 上涨 1.4%,ORCL 下跌 26.6%。但从 6 月底算起,MSFT 和 META 又分别上涨 31.4% 和 19.5%。市场对这些公司的评价在持续变化。
大型平台具有广告、软件、商业服务和云业务带来的经营现金流。不过,它们增加 AI 投资的速度,也在改变现金流结构。
Alphabet 第二季度营业利润增长 30%,Google Cloud 收入增长 82%,但当季 CAPEX 达到约 449 亿美元,FCF 为负 58.6 亿美元。Meta 第二季度收入增长 28%,当季包含融资租赁本金的资本支出约 311 亿美元,FCF 只剩 7.84 亿美元。业务增长与现金回报之间的差距,是市场关注的焦点。
如果未来几个季度,AI 带来的收入继续增长,而资本支出增速逐步平稳,这类公司会得到估值修复,这也是大概率事件。相反,如果 CAPEX、折旧和融资持续增加,利润增长就未必能够转化为股价回报。
Neoclouds
NBIS 今年上涨 150.1%,CRWV 上涨 16.4%,IREN 上涨 12.8%,APLD 下跌 0.5%。
这些公司并不完全同质:有的以 GPU 云服务为主,有的更接近数据中心开发和租赁,有的仍在从 Bitcoin mining 转型。但共同的问题是,建设支出发生在前,客户付款、设备利用率和股东现金回报发生在后。
CoreWeave 第二季度收入约 25.75 亿美元,净利息费用约 6.4 亿美元,相当于当季收入的约四分之一。这里的主要风险不仅是折现率提高,还包括融资费用本身对盈利的消耗。所以 CRWV 我一直回避。
如果利率预期下降、融资环境改善,Neoclouds 可能出现较大的价格反弹。但在加息背景下,组合原则是“已盈利、资产负债表良好、尽量减少外部融资依赖”,neoclouds 不适合承担主要仓位。
其他 AI 相关板块:连接、电力、软件
光通信方面,LITE 今年上涨 149.4%,COHR 上涨 57.1%;高速连接领域的 CRDO 上涨 12.2%。从 6 月底高点算起,LITE 仍上涨 7.1%,COHR 和 CRDO 则分别下跌 26.5%、40.6%。光通信需求增长,并没有让所有相关公司获得相同回报。现在到下个财报季、中期选举前,我的看法是持有高质量的标的。
电力与数据中心基础设施方面,BE、VRT、GEV、ETN 今年分别上涨 210.8%、47.8%、41.5%、24.9%。电力需求具有长期支撑,ETN 等电力板块也可以作为防御板块对待。
软件同样分化。网络安全 ETF CIBR 今年上涨 40.4%,软件 ETF IGV 下跌 0.7%,PLTR 下跌 1.9%。不过,PLTR 自 6 月底以来上涨 49.4%。PLTR 是我的持仓目标之一。
每个软件公司对 AI 的使用不尽相同,我的看法是必须仔细研究各家公司 AI 应用的落地情况。
盈利增长快于股价
今年支持美股的一个重要事实,是企业盈利增长仍然强劲。
根据 Nasdaq 的比较,2026 年第一季度,Nasdaq-100 的 EPS 同比增长 45.6%,S&P 500 增长 28.8%。第二季度,Nasdaq 公布的指数盈利同比增速为 78%,数据截至 8 月 31 日;FactSet 9 月 11 日报告中,S&P 500 第二季度盈利同比增速为 52.3%。
截至 9 月 11 日,FactSet 对 S&P 500 的 2026 全年盈利增长预测为 31.6%,当时指数 Forward 12-month P/E 为 19.1x。
因此,目前能够确认的是:两大指数今年已经公布的季度盈利增长,明显高于截至 9 月中旬的股价涨幅。因此可以部分解释为通胀压制,本次加息已经部分 price in 了。如果不加息,SP500 已经 8000 点。
但加息后,对 AI 公司,我会同时检查三个层面:主营业务的营业利润是否增长;扣除资本支出之后还能留下多少 FCF;增加订单和产能是否需要不断发债、增发或提供客户融资支持。
这次加息会随着油价回落而结束
9 月 16 日,美联储加息 25 bps,将联邦基金利率目标区间提高到 3.75%–4.00%。与此同时,9 月 SEP 的年末政策利率中位数为 4.1%,2027 年末仍为 4.1%。按目标区间中点理解,这一预测仍包含年内进一步加息的可能,并没有给出很快降息的信号。
而我的个人判断是,美联储加息是不得已而为之,点阵图也不例外。是为了挽救信誉、挽救债市投资人信心的做法。当核心 CPI 逐步回落,而油价并不受美联储利率控制的情况下,加息对通胀实际意义不大。
能源价格下降会减轻运输、生产和居民生活成本压力,也会降低通胀预期。如果核心通胀同时放缓,美联储没有必要继续提高利率。
中期选举投票日是 11 月 3 日。今年剩余两次例行 FOMC 会议分别在 10 月 27–28 日和 12 月 8–9 日。如果说政策可能在选举前后转向稳定,更具体的观察窗口就是这两次会议及其间的通胀数据。
选举结果确定,可以减少一部分政策不确定性;与此同时,市场也会重新评估税收、财政支出、监管和关税。
下面就回顾历史,展望未来。
回顾历史
1994–1995:通胀控制住之后,盈利可以重新支持估值
1994 年开始的紧缩,把联邦基金利率从约 3% 提高到 1995 年初的 6%。S&P 500 在 1994 年下跌约 1.5%,1995 年上涨约 34.1%。
这个案例支持的逻辑是,紧缩如果没有破坏企业盈利,通胀稳定后,市场可以显著修复。
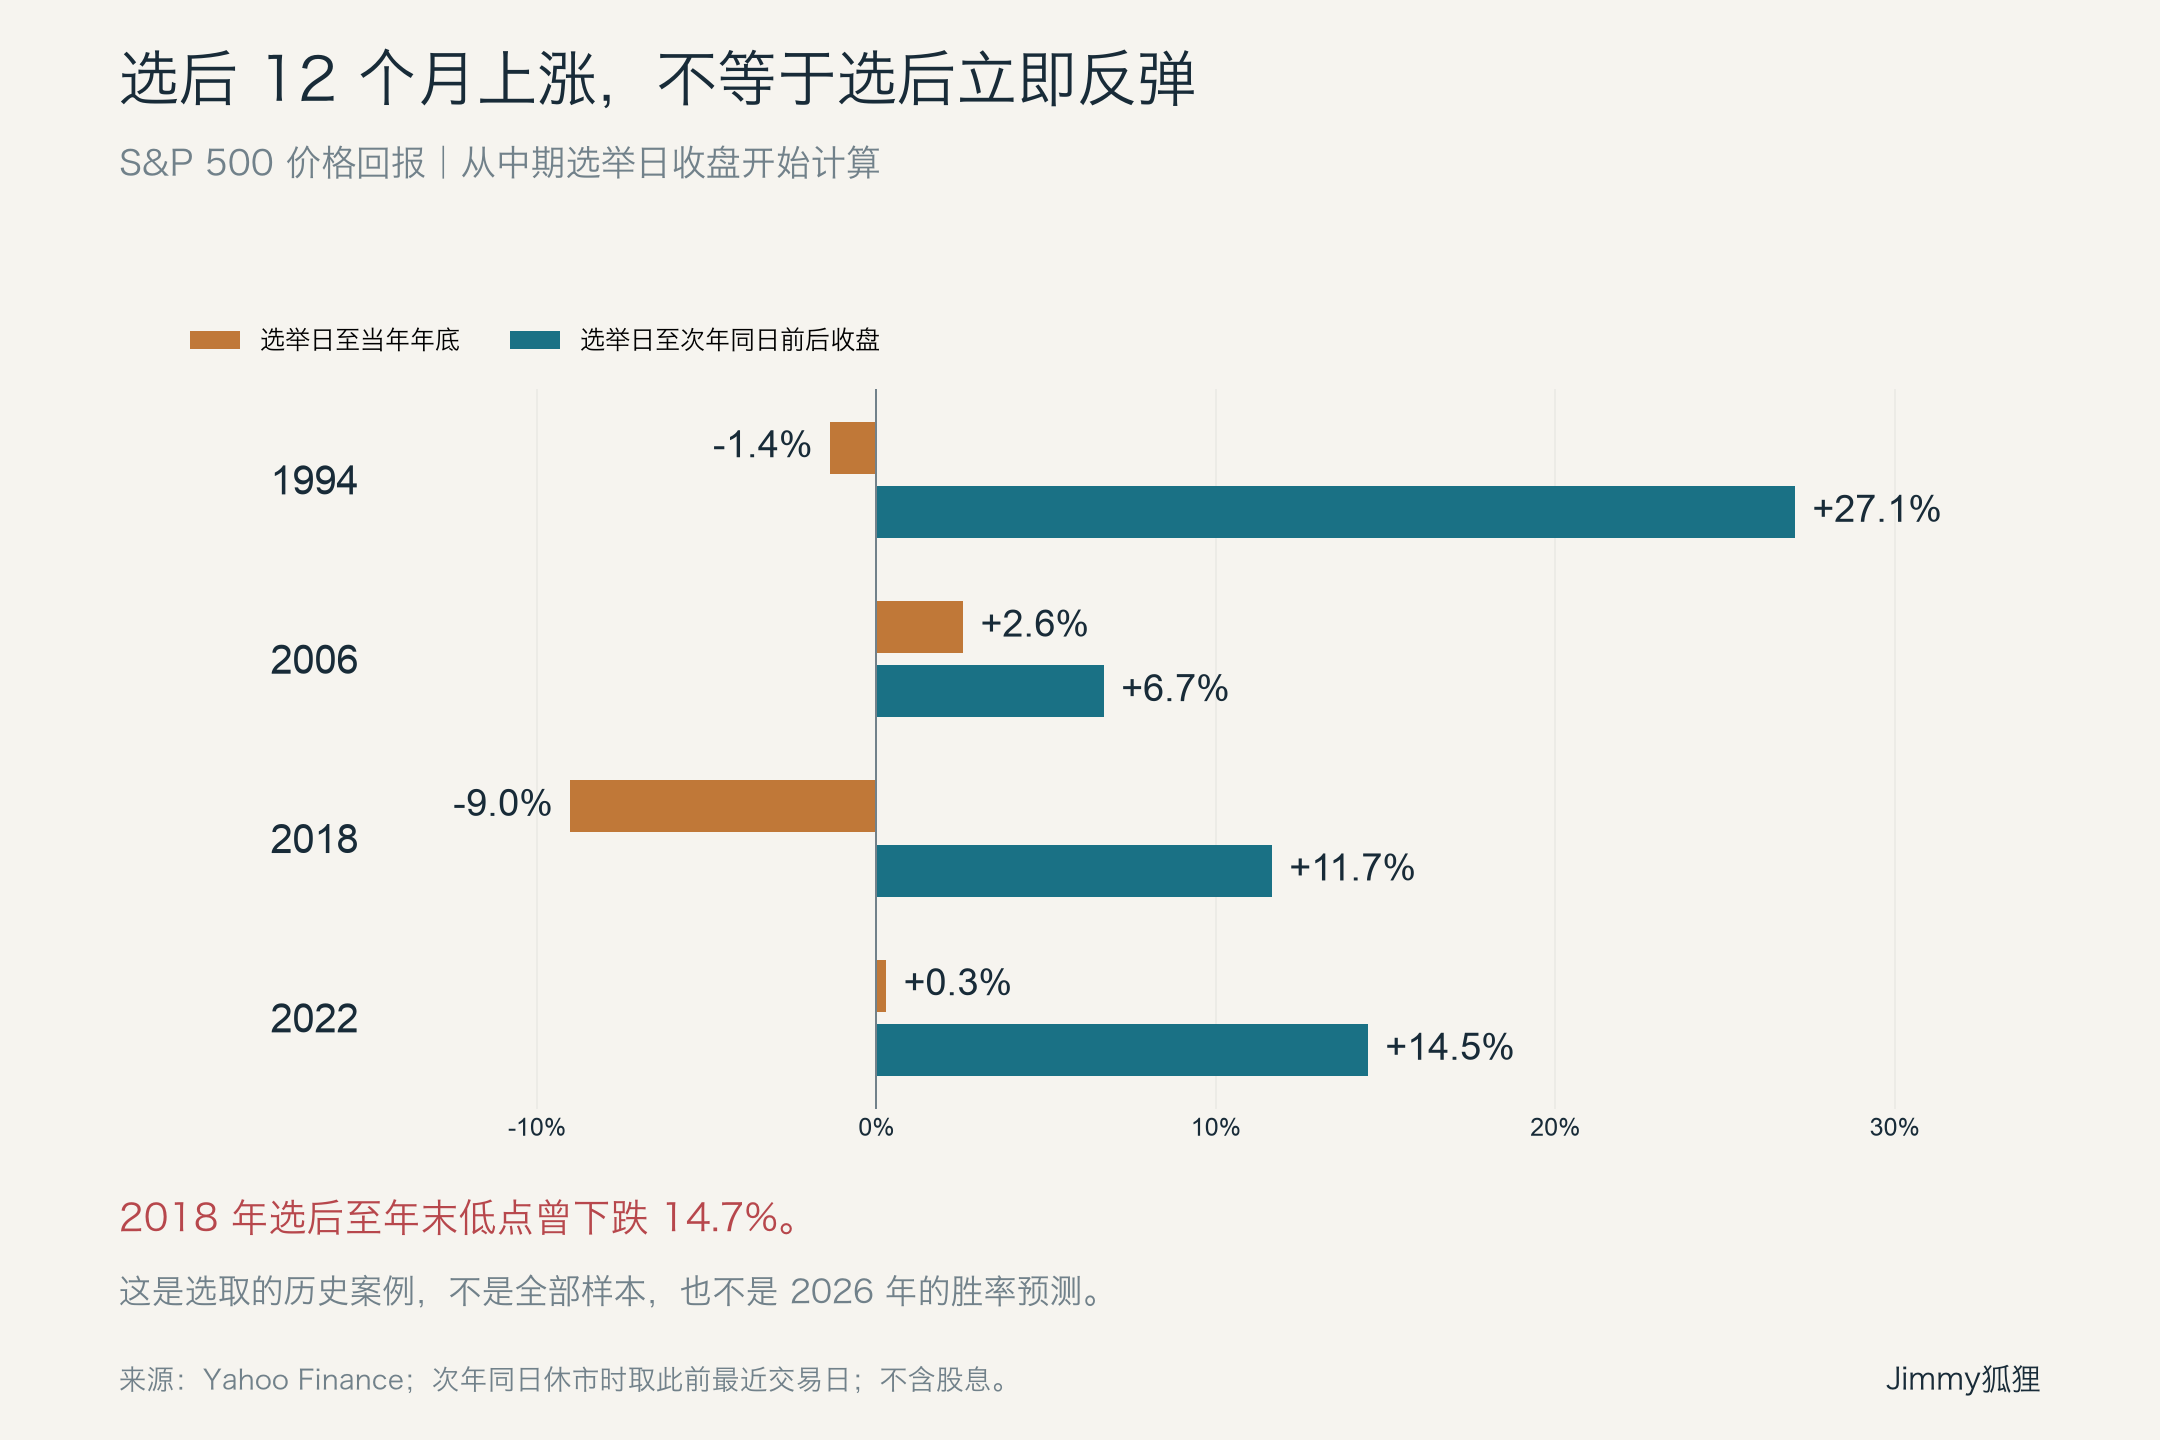
但 1994 年选举日至年底,S&P 500 仍下跌 1.4%;修复是第二年才开始的。这是值得留意的事实。
1997:一次加息没有形成持续紧缩周期
1997 年 3 月,美联储加息 25 bps,此后没有继续加息。S&P 500 当年上涨约 31.0%。这说明,加息次数有限、盈利继续增长时,股票市场能够承受一次政策收紧。
不过,1997 年不是中期选举年,也没有与当前完全相同的能源供应冲击。
2018:选举结束后,紧缩仍然可以压低股价
2018 年是更直接的提醒。11 月 6 日中期选举结束后,S&P 500 到当年年底仍下跌 9.0%;选举日收盘到 12 月 24 日低点,跌幅达到 14.7%。美联储在 12 月仍然加息。
但美股在第二年开始大幅反弹。
如果 2026 年选举之后,油价、核心通胀或融资压力仍然恶化,市场同样可能继续调整。我个人认为不会继续恶化。
2022:股价可以先于最后一次加息见底
2022 年,S&P 500 的最低收盘价出现在 10 月 12 日,早于 11 月 8 日中期选举,也早于 2023 年 7 月最后一次加息。市场转向不需要等待美联储正式宣布紧缩完成。
从 2022 年选举日到当年年底,S&P 500 只上涨约 0.3%;从选举日到次年同日前后,则上涨约 14.5%。常见的“选后一年表现良好”。因此同样可以认为,市场修复是第二年初才开始的。
行业层面也值得记住:2022 年 NVDA、META 的股价分别下跌约 50.3%、64.2%;同年能源 ETF XLE 上涨约 57.6%,必需消费 XLP 和医疗 XLV 分别下跌约 3.3%、3.6%。高质量公司可以出现很深的估值调整,防御行业也只能降低部分风险,不能保证绝对收益。
从现在到年底,准备三种情景
Base Case:油价逐步缓和,有限加息后进入观察期
主观权重:40%。 油价从高位逐步回落,但恢复速度有限;美联储可能再加息一次,随后更多依赖数据;上市公司未来盈利预期基本稳定。
在这个情景中,市场可能先反复调整,再温和修复。S&P 500 的年底价格回报范围设为 0% 至 +10%,Nasdaq-100 为 -3% 至 +13%。出现反弹的基础,是盈利预期保持增长、估值不再持续收缩。
更可能受益的是估值已有调整、经营利润和现金流仍能兑现的公司。NVDA、AVGO、GOOG 值得优先研究;META 需要进一步证明新增收入能够覆盖越来越高的基础设施成本。存储与光通信继续保留配置,但不期待上半年的涨幅。
对应操作是先维持约 50% 股票,条件改善后增加到 60%–70%。
Bull Case:油价较快回落,盈利继续上修
主观权重:40%。 能源供应恢复快于预期,核心通胀同步缓和;美联储不再加息,或明确表示继续收紧的必要性下降;第三季度财报及后续指引继续支持 AI 和其他行业增长。
这个情景接近对选举前后明显反弹的设想。S&P 500 的年底价格回报范围设为 +10% 至 +18%,Nasdaq-100 为 +15% 至 +25%。
收益来源需要同时包含盈利预期增长与估值修复。举例说,若未来十二个月 EPS 预期上升 5%,市场愿意支付的 P/E 提高 8%,两者相乘对应约 13.4% 的价格上涨。
高估值软件、Neoclouds 和小型 AI 公司可能反弹更快,也是我们博取盈利最大化应该去关注的标的。
Bear Case:通胀持续,或油价回落伴随需求恶化
主观权重:20%。 一条风险路径是能源供应持续受限,利率预期继续上升;另一条是经济需求明显放缓,油价下降,但企业盈利和信用条件同时恶化。
S&P 500 的年底价格回报范围设为 -10% 至 -20%,Nasdaq-100 为 -15% 至 -30%。极端事件可能超出这些范围。
如果未来 EPS 预期下降 5%,P/E 同时收缩 15%,对应价格回报约为 -19.3%。
这一情景下,外部融资依赖较高的 Neoclouds、尚未形成稳定利润的转型公司,以及估值很高的软件股票,面临的压力更大。能源供应冲击可能支持油气生产商,但如果是需求衰退,能源股也未必能够提供保护。
操作上停止预定加仓,必要时将股票仓位降至 35%–45%,优先减少融资依赖、估值容错低和基本面验证不足的持仓。没有必要为了维持原先的预测而持续投入现金。
50% 股票仓位
下面是付费部分,包括了所有我推荐的股票标的与持仓比重。
