
Anthropic 于 2026 年 10 月 26 日公开提交 S-1,计划在 Nasdaq 上市,代码 ANT,主承销商为 Goldman Sachs 和 Morgan Stanley。
本文就用 25 张图,来给大家一个清晰的画面,解读这家独一无二的公司:增长速度与潜力,是人类历史上从未有过的。
一、增长速度
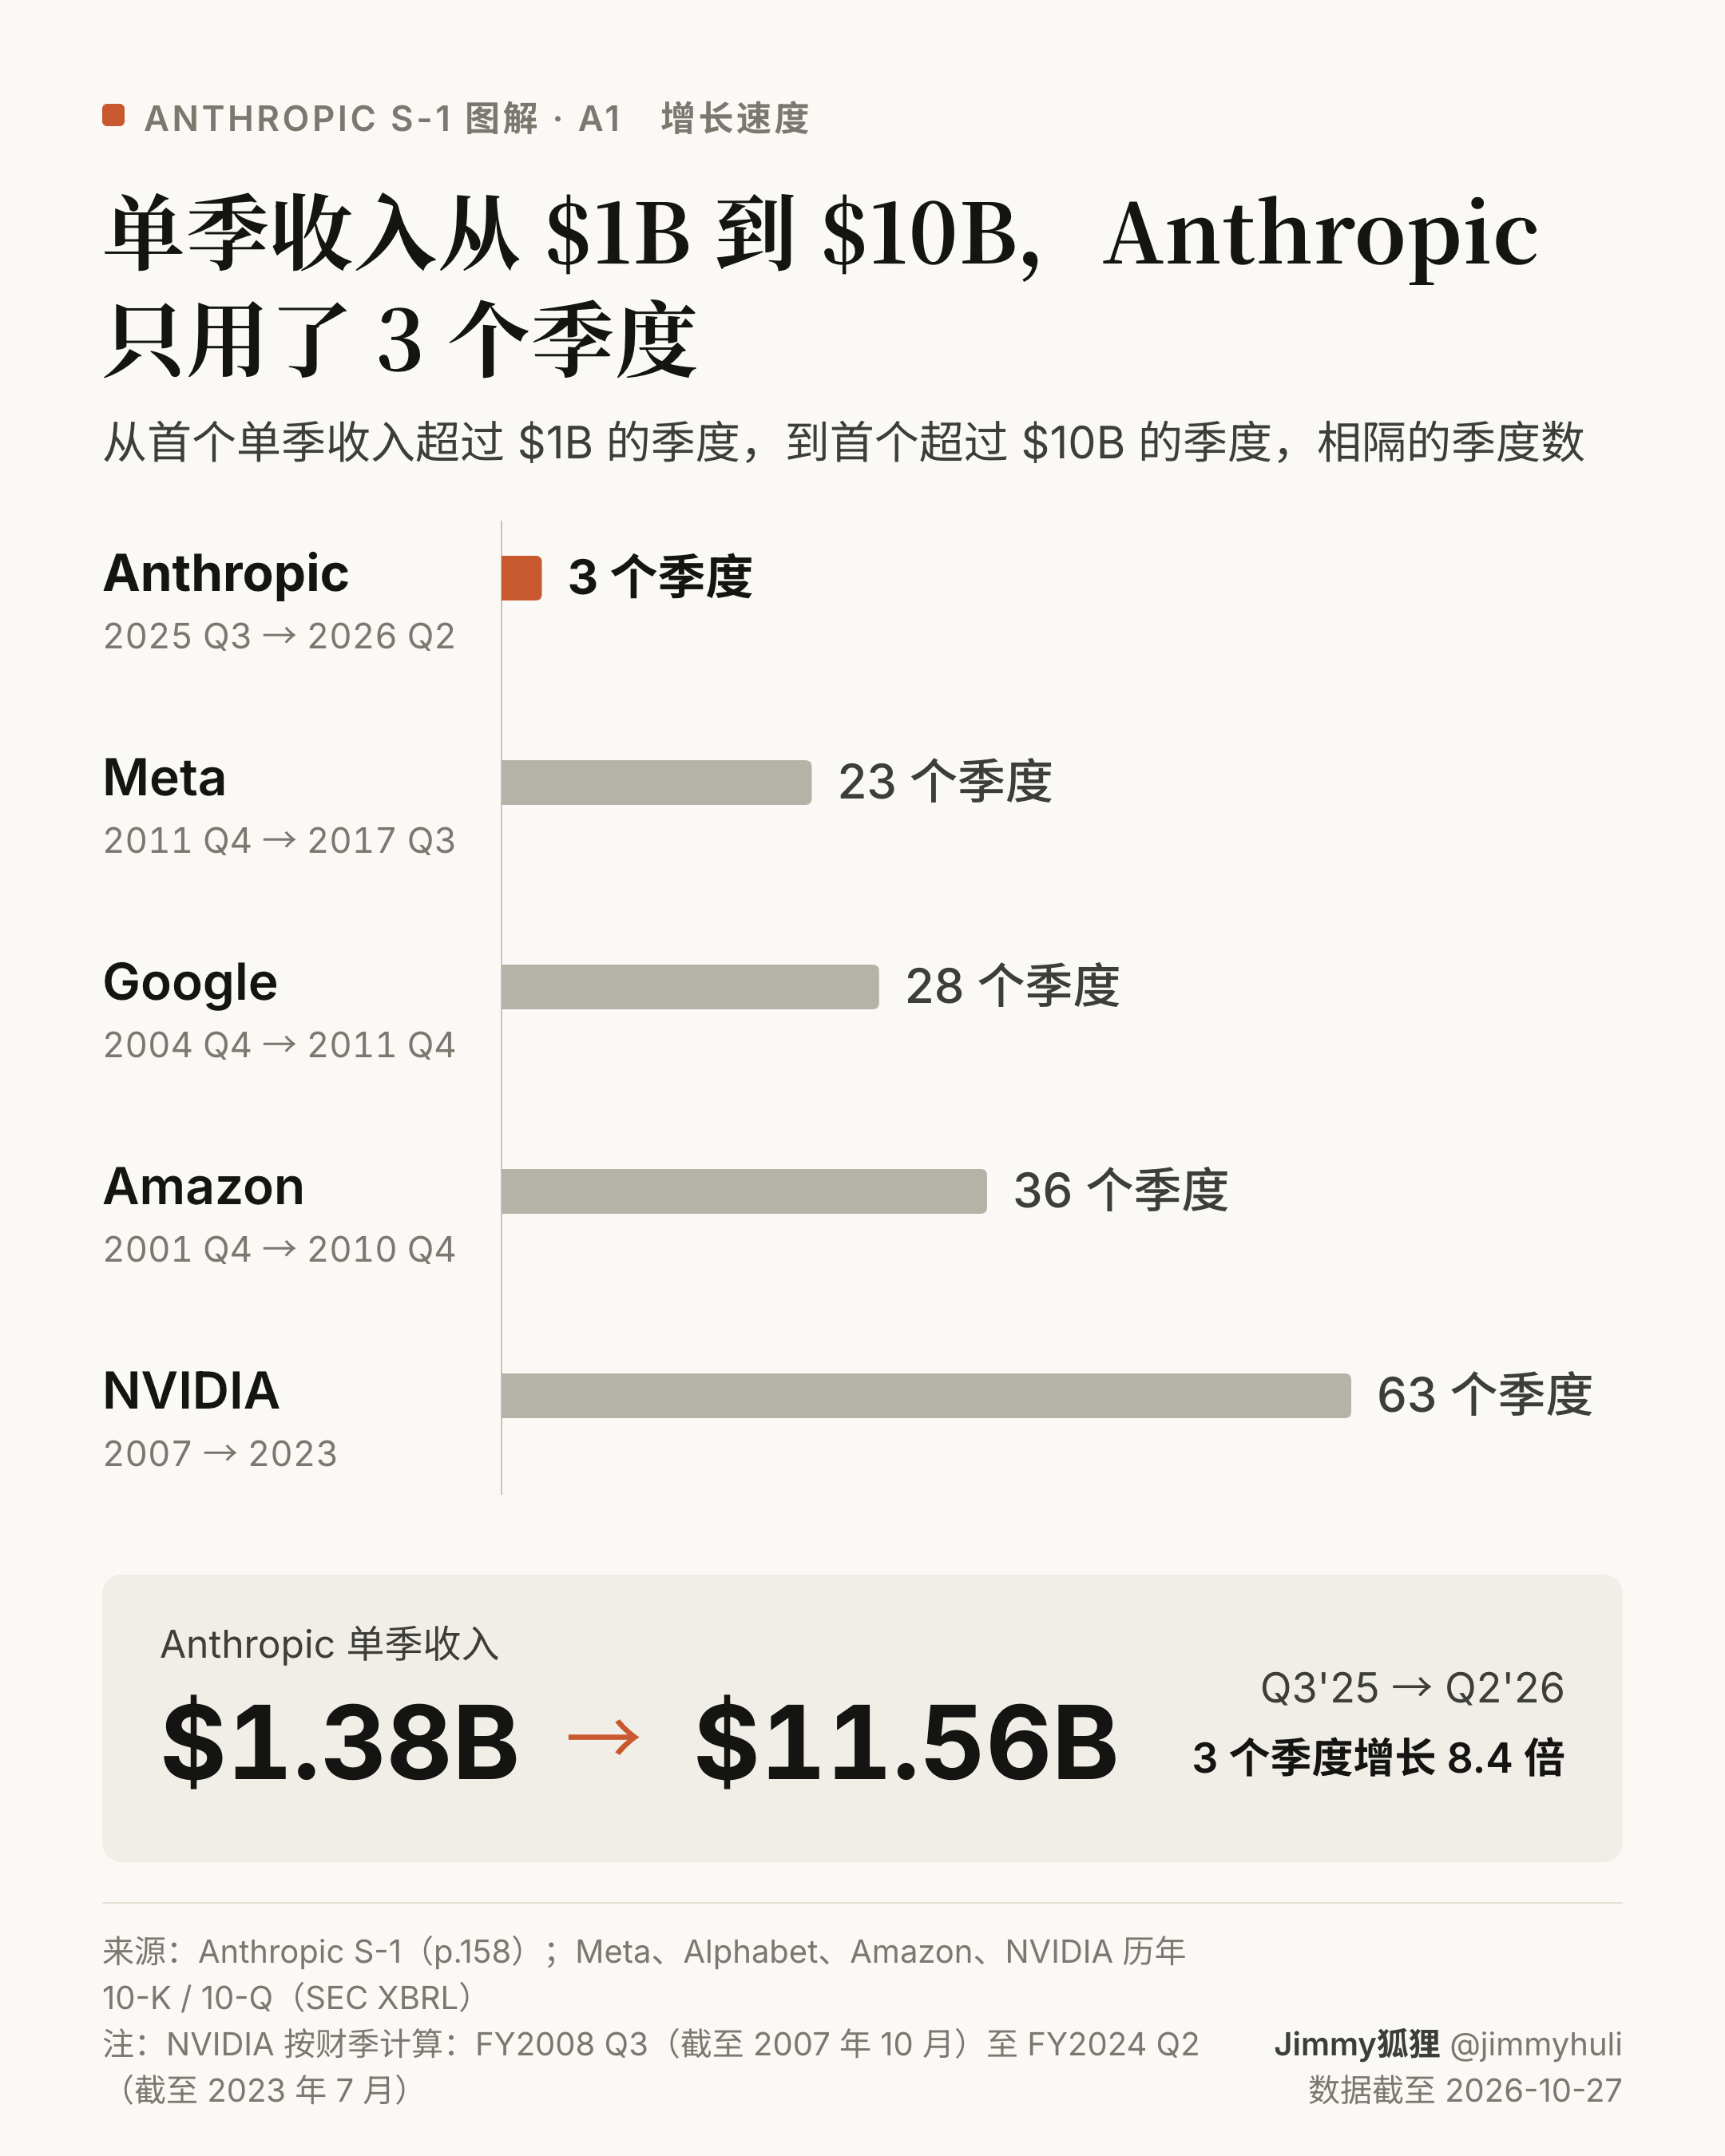
Anthropic 的单季收入在 Q3’25 首次超过 $1B,Q2’26 达到 $11.56B,中间只隔了 3 个季度。同样的跨度,Meta 用了 23 个季度,Google 28 个,Amazon 36 个,NVIDIA 63 个。
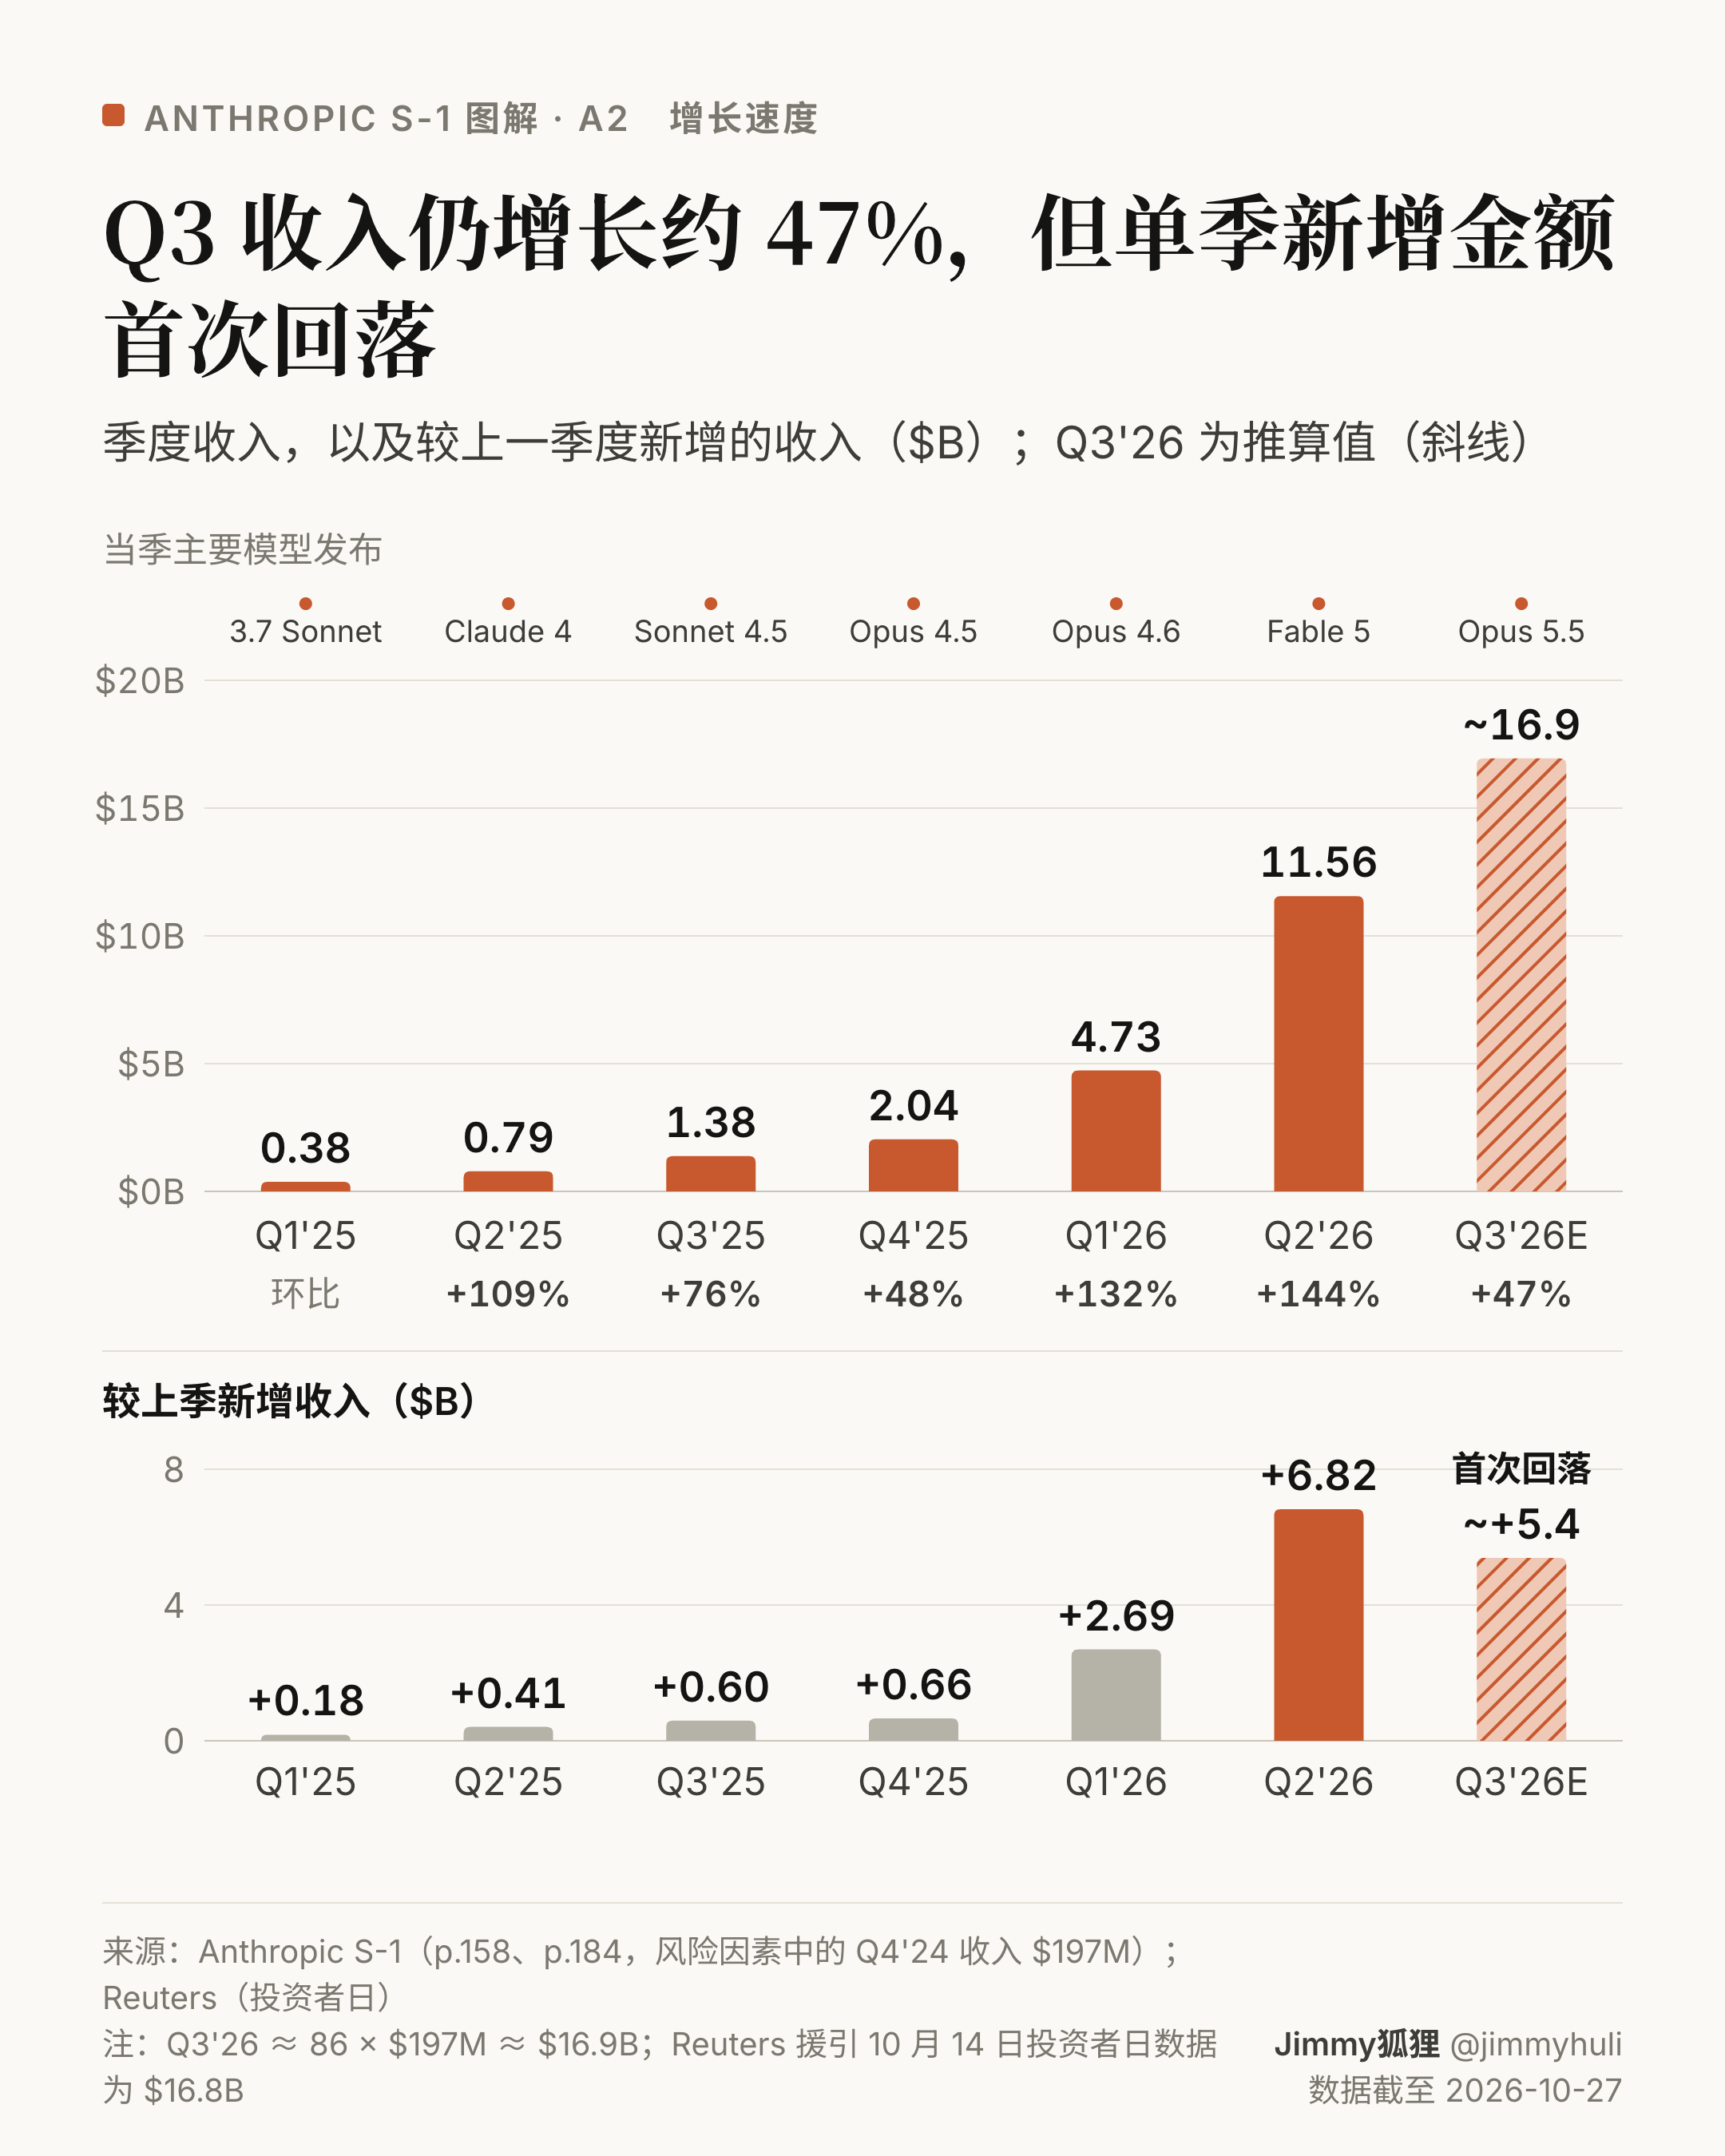
2025 年环比增速从 109% 逐季放缓到 48%。2025 年 11 月 Opus 4.5 发布后,增速回升到 132% 和 144%。按 S-1 的披露推算,Q3’26 收入约 $16.9B,环比增长约 47%;较上季新增的收入约 $5.4B,低于 Q2 的 $6.8B,是这一轮增长中首次回落。
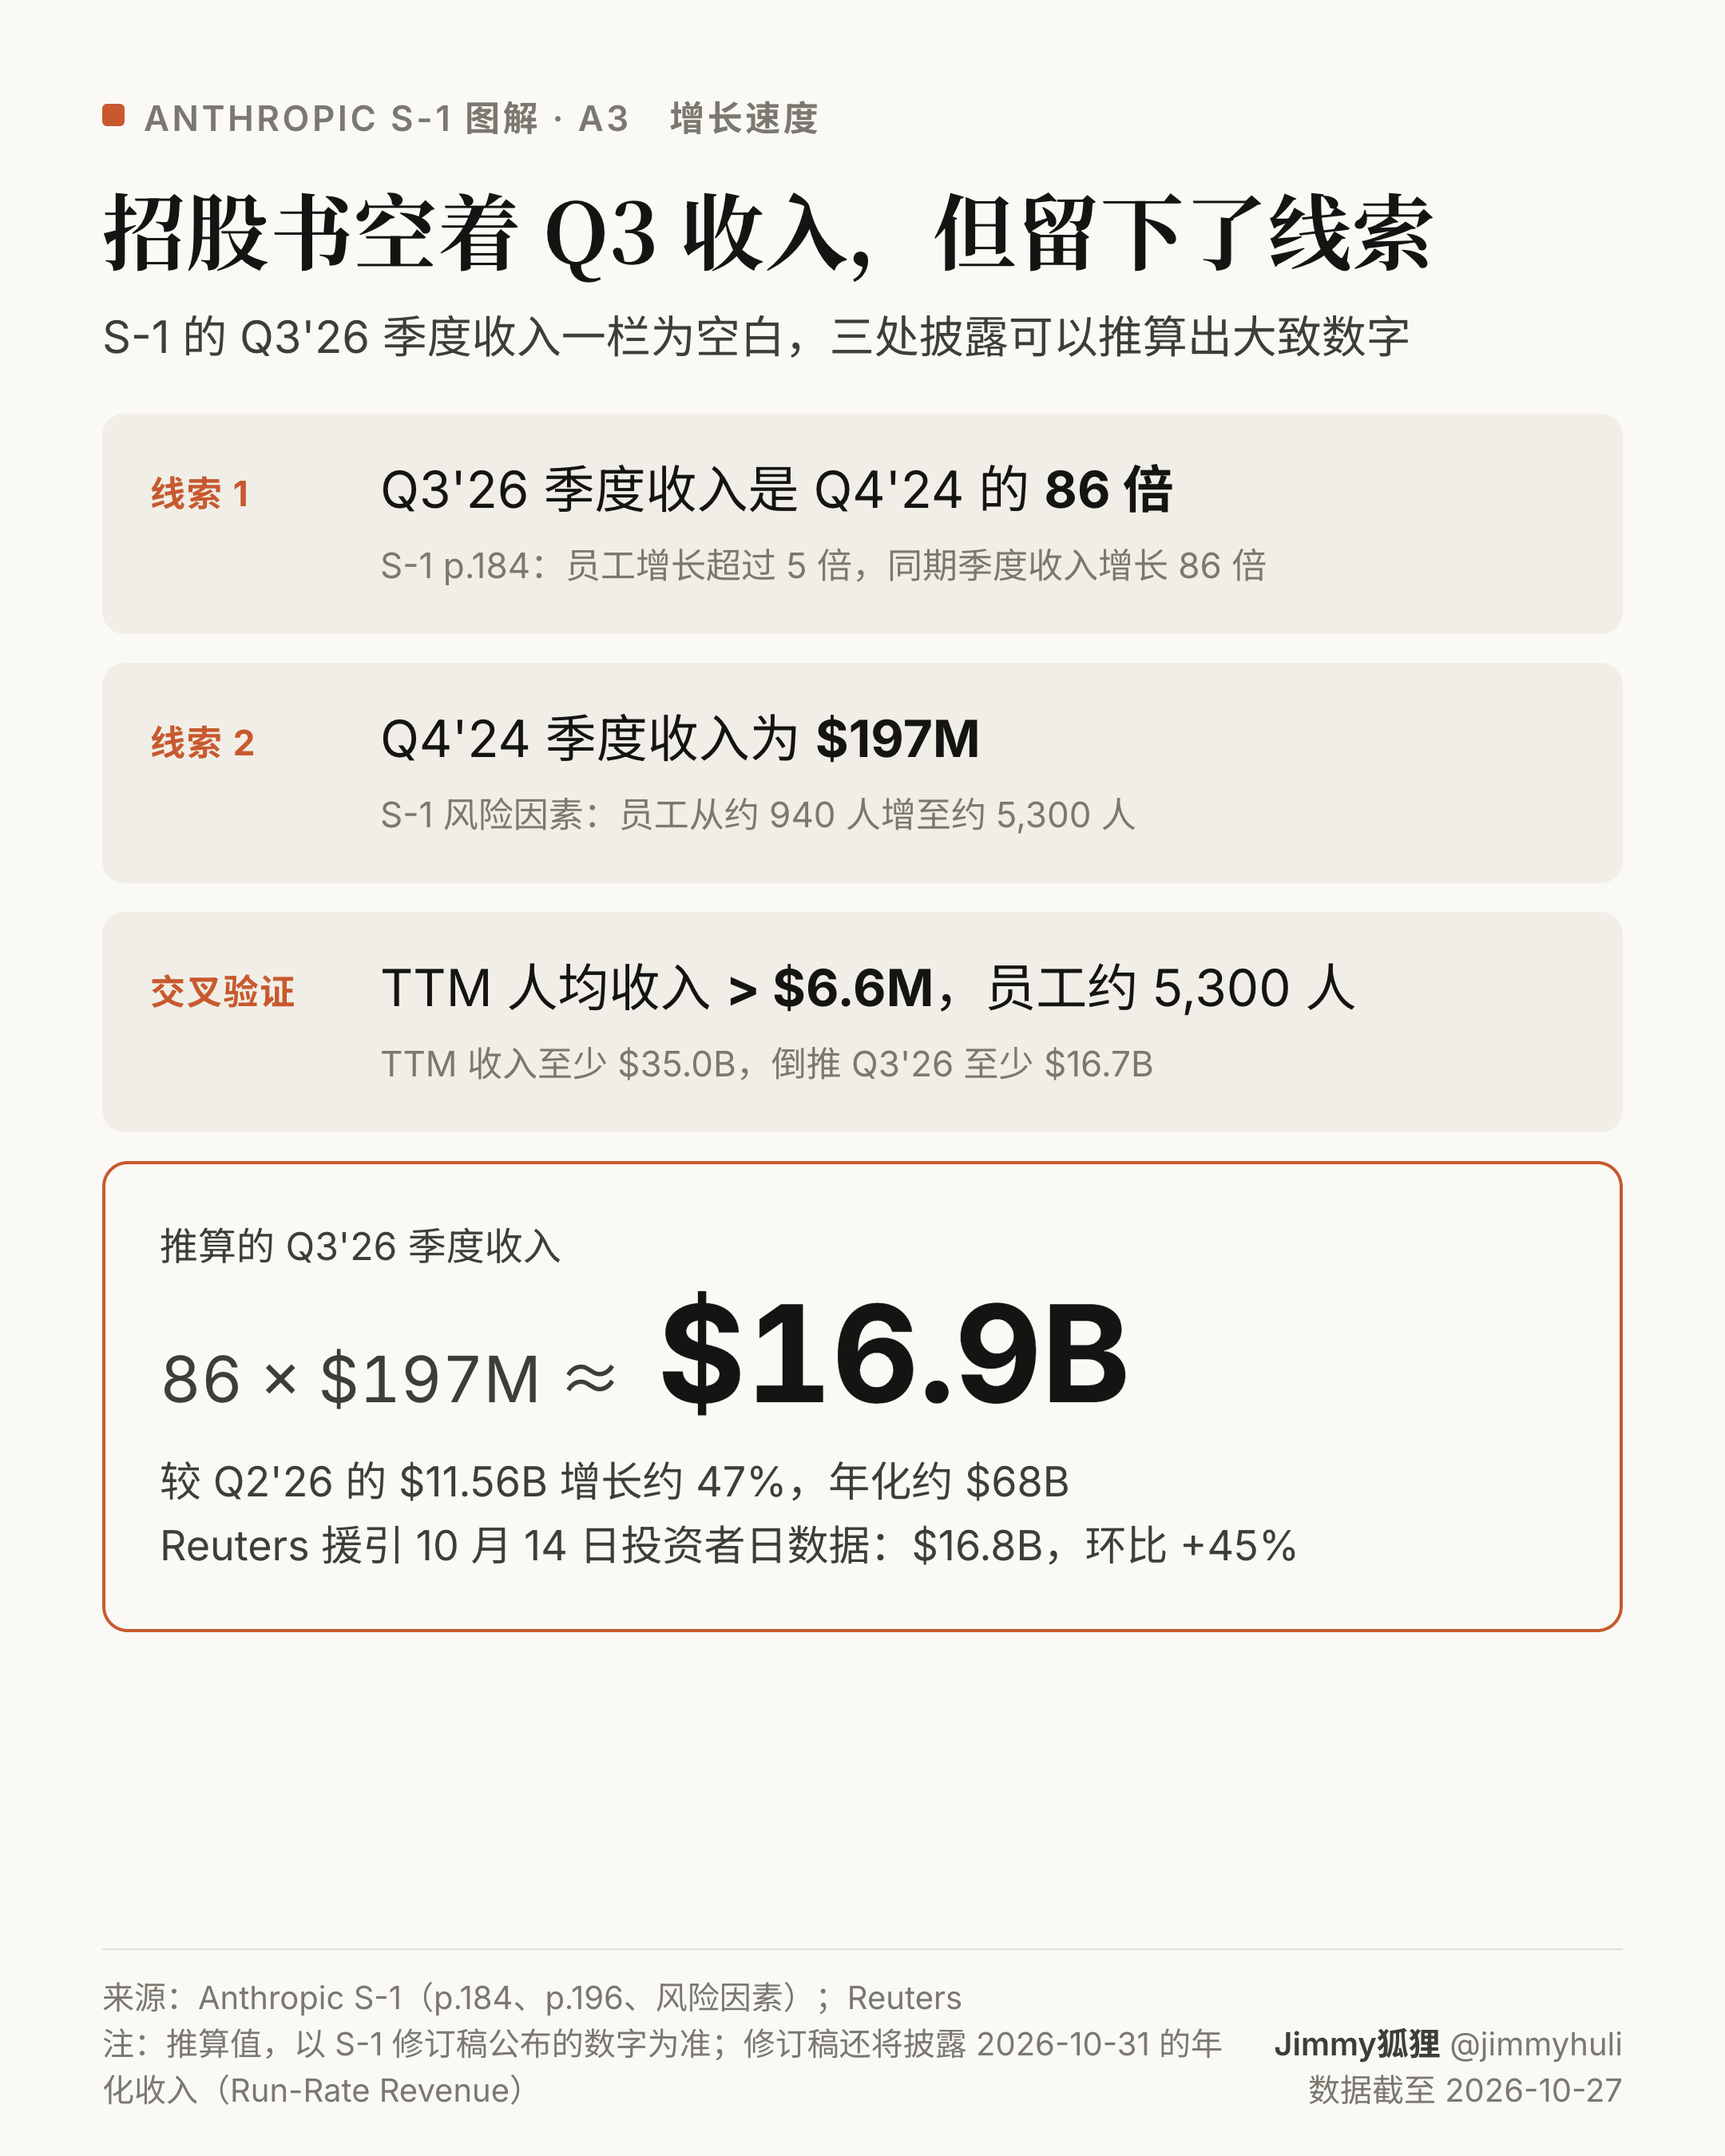
S-1 的 Q3’26 收入一栏为空白,但正文写明 Q3’26 收入是 Q4’24 的 86 倍,风险因素中又写明 Q4’24 收入为 $197M,两者相乘约 $16.9B。用人均收入和员工人数交叉验证,Q3’26 至少约 $16.7B。Reuters 援引投资者日的数字为 $16.8B。最终以修订版 S-1 为准。
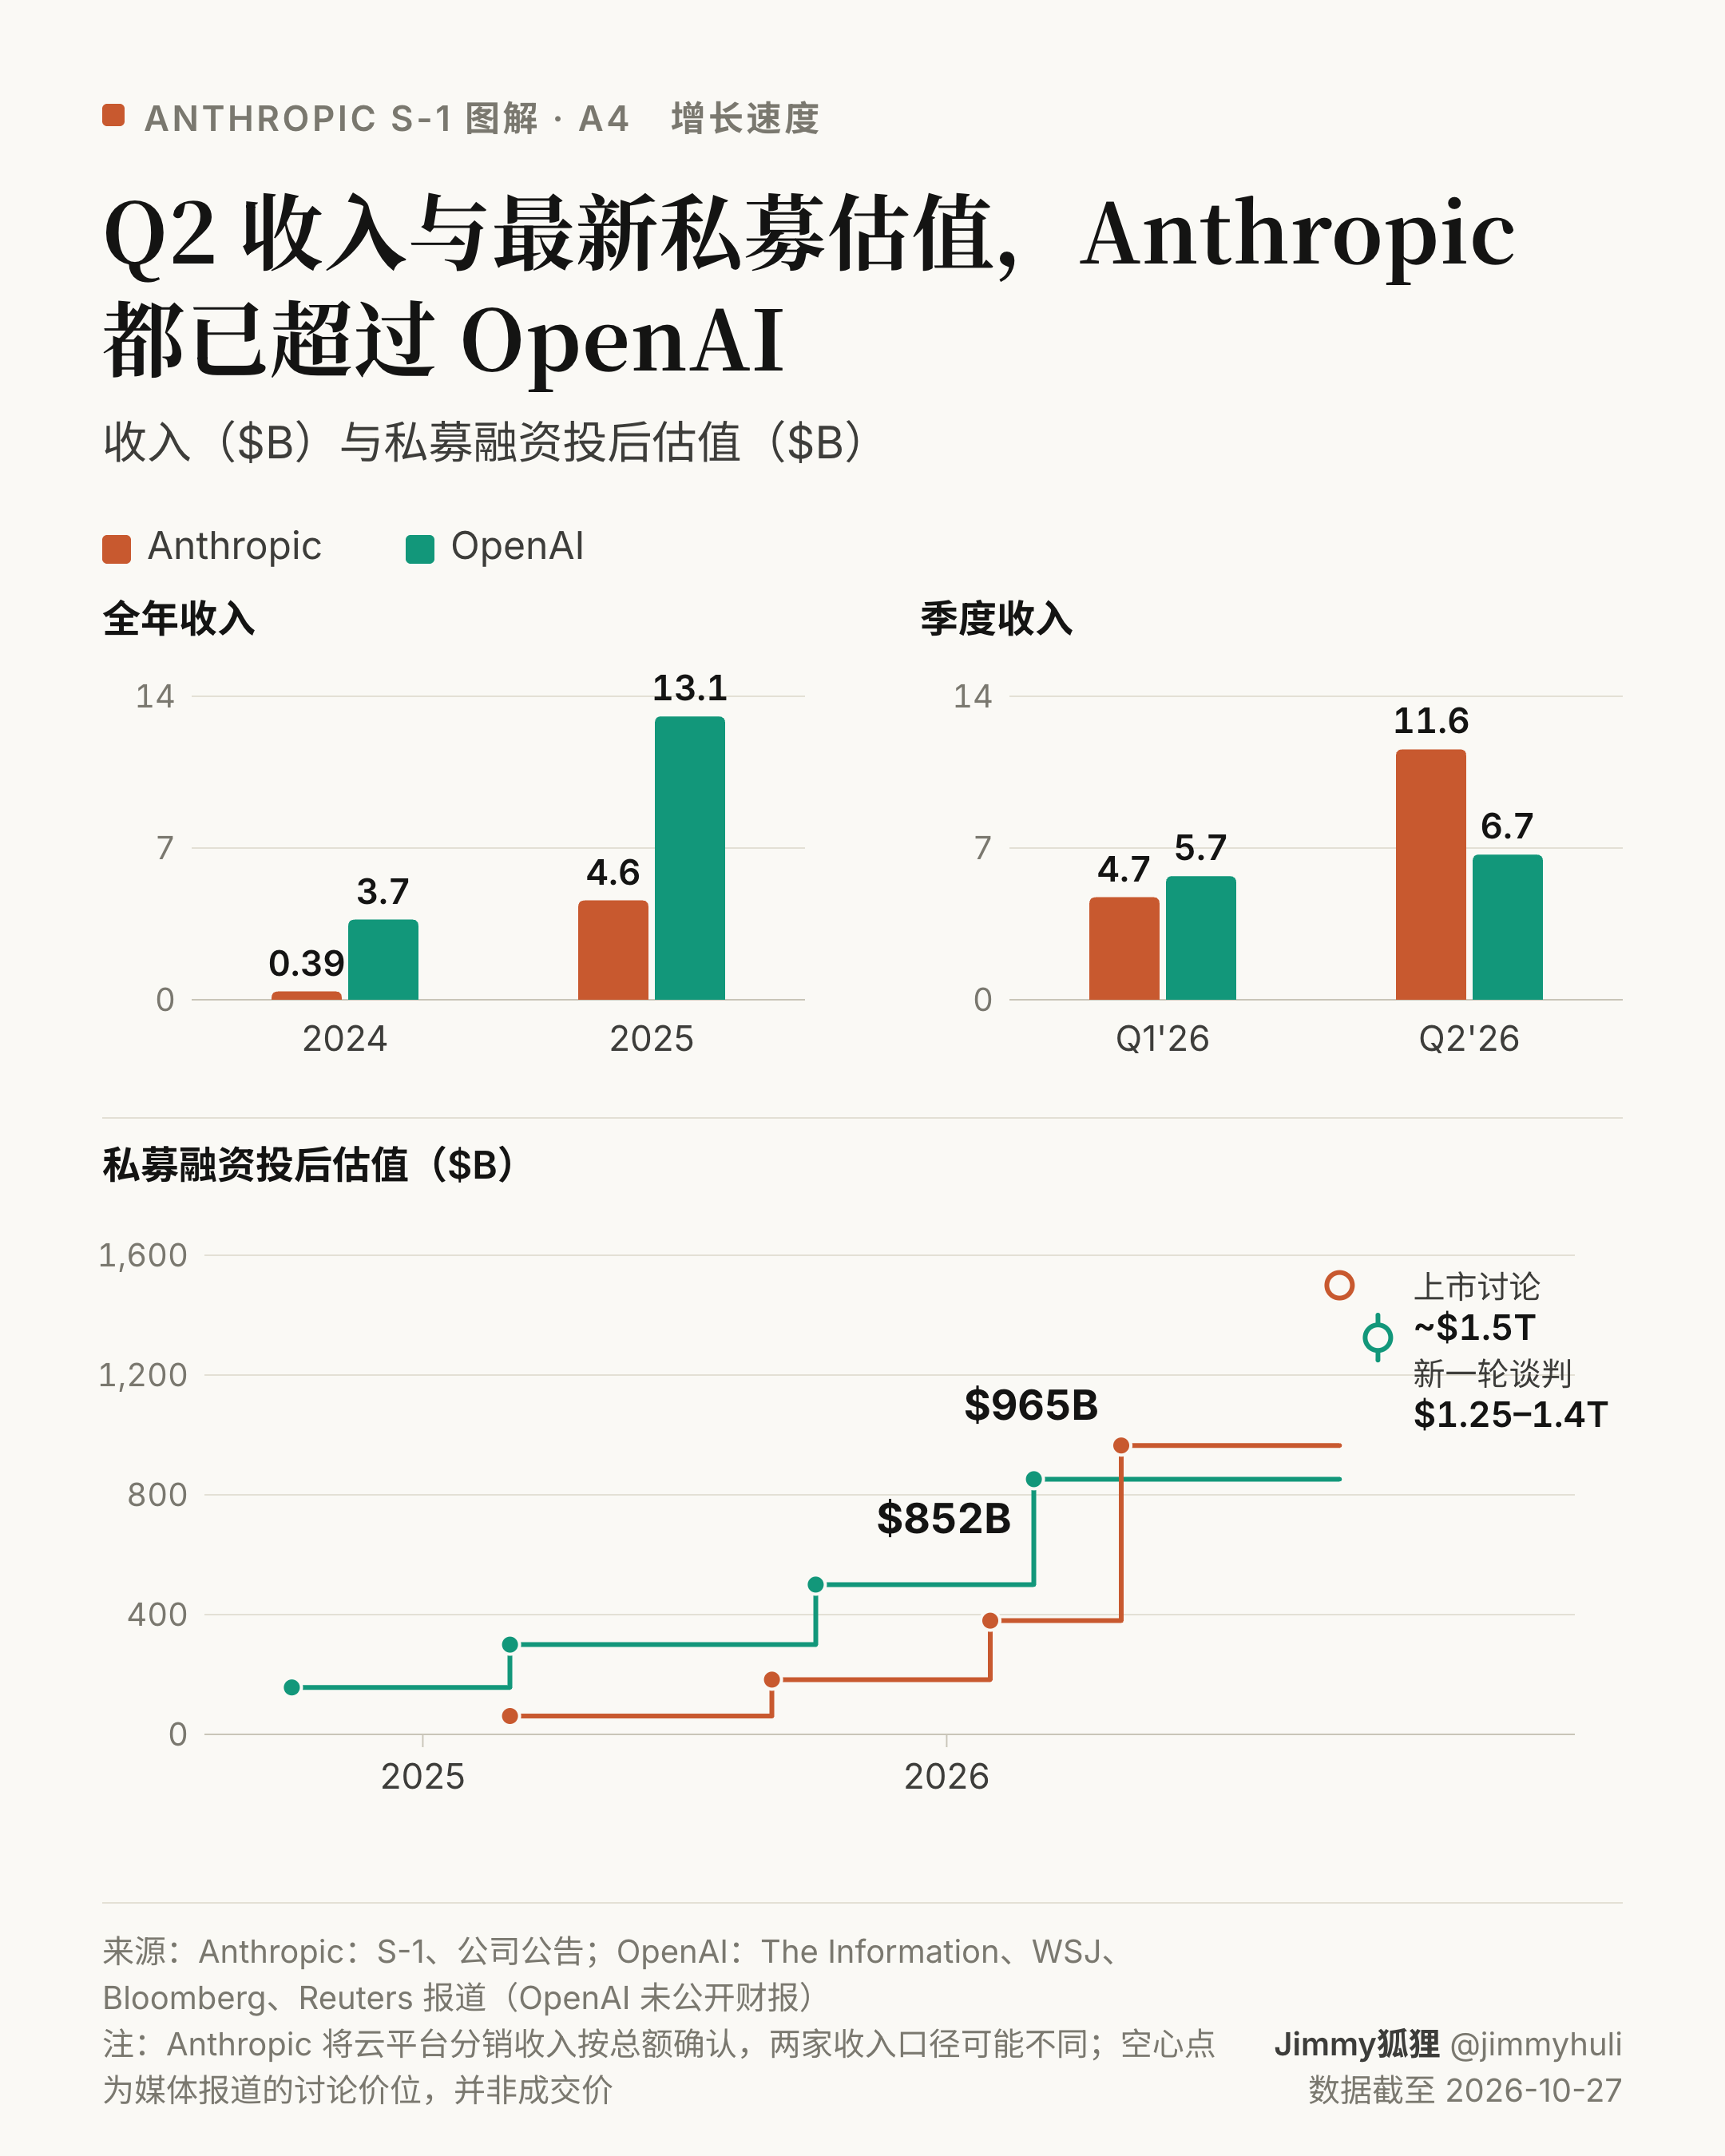
2025 年全年收入,OpenAI 为 $13.1B,Anthropic 为 $4.6B。到 Q2’26,Anthropic 单季收入 $11.6B,超过媒体报道的 OpenAI 单季 $6.7B。私募估值方面,Anthropic 5 月 Series H 投后估值 $965B,高于 OpenAI 3 月的 $852B。两家收入口径可能不同:Anthropic 经云平台销售的收入按总额确认,OpenAI 没有公开财报。
二、谁在付钱
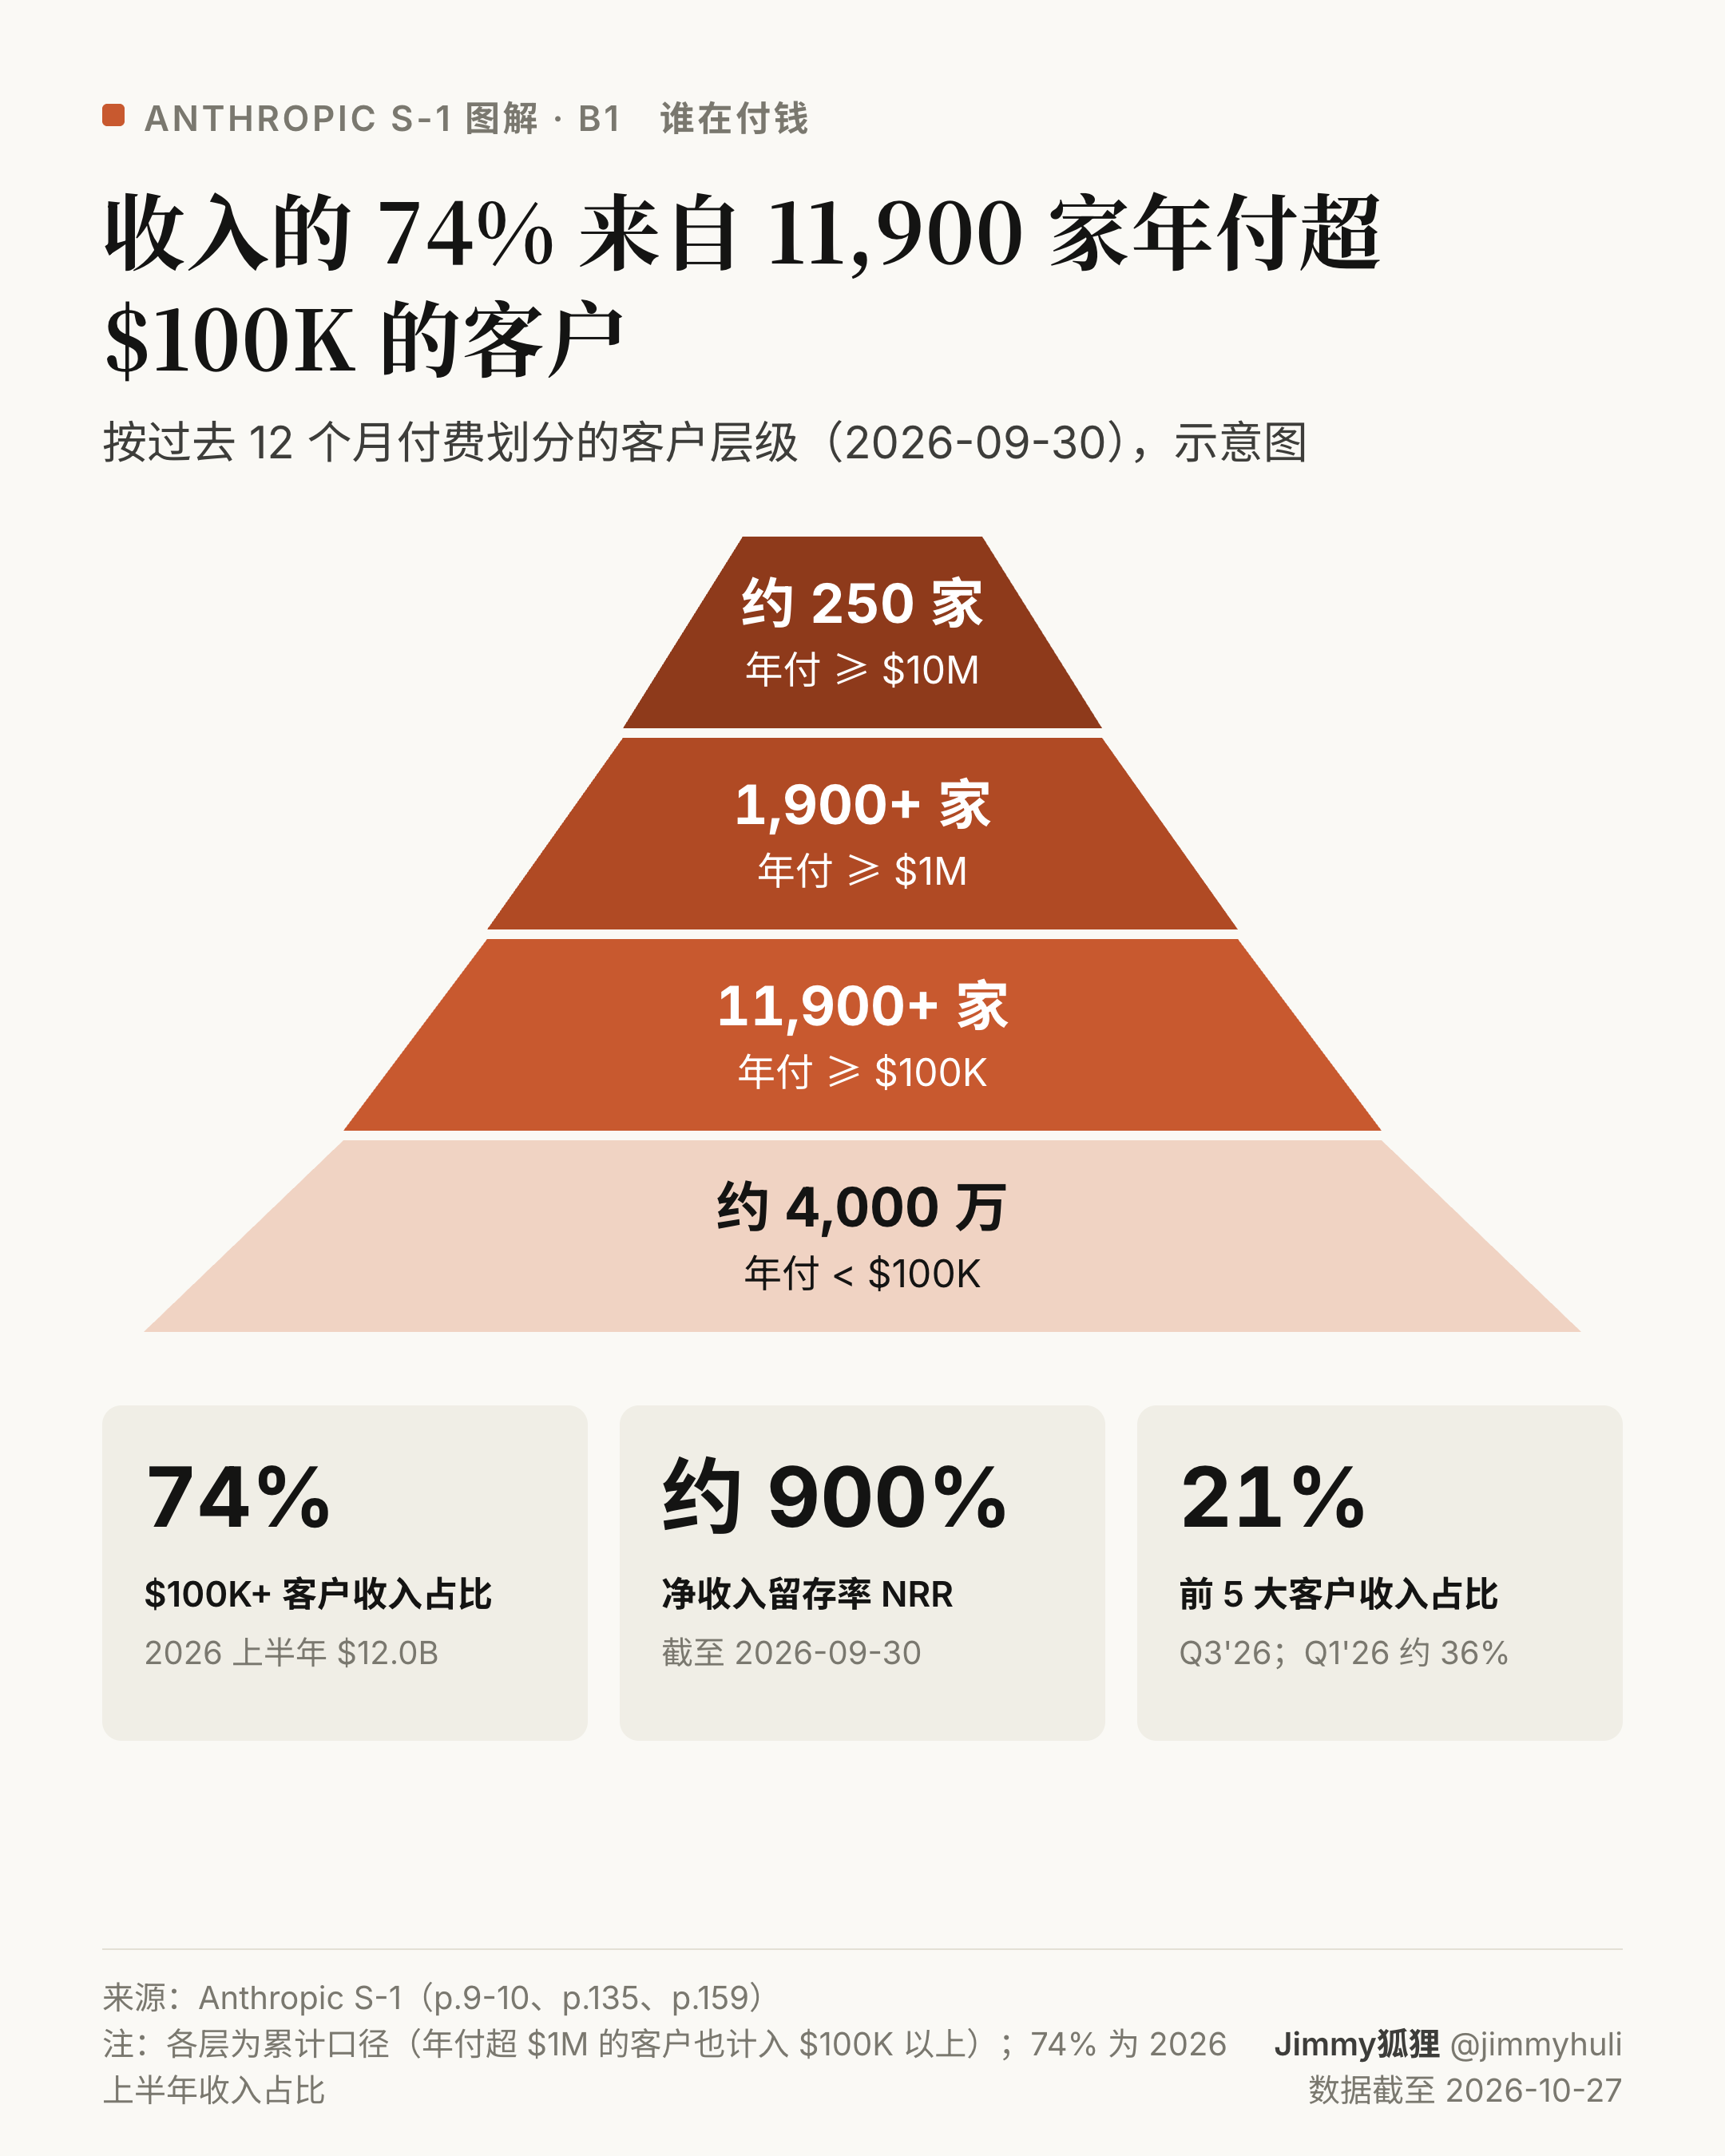
截至 2026 年 9 月底,年付超过 $100K 的客户超过 11,900 家,其中约 1,900 家超过 $1M,约 250 家超过 $10M。这批客户贡献了 2026 上半年 74% 的收入。净收入留存率约 900%;前 5 大客户的收入占比从 Q1’26 的约 36% 降到 Q3’26 的约 21%。
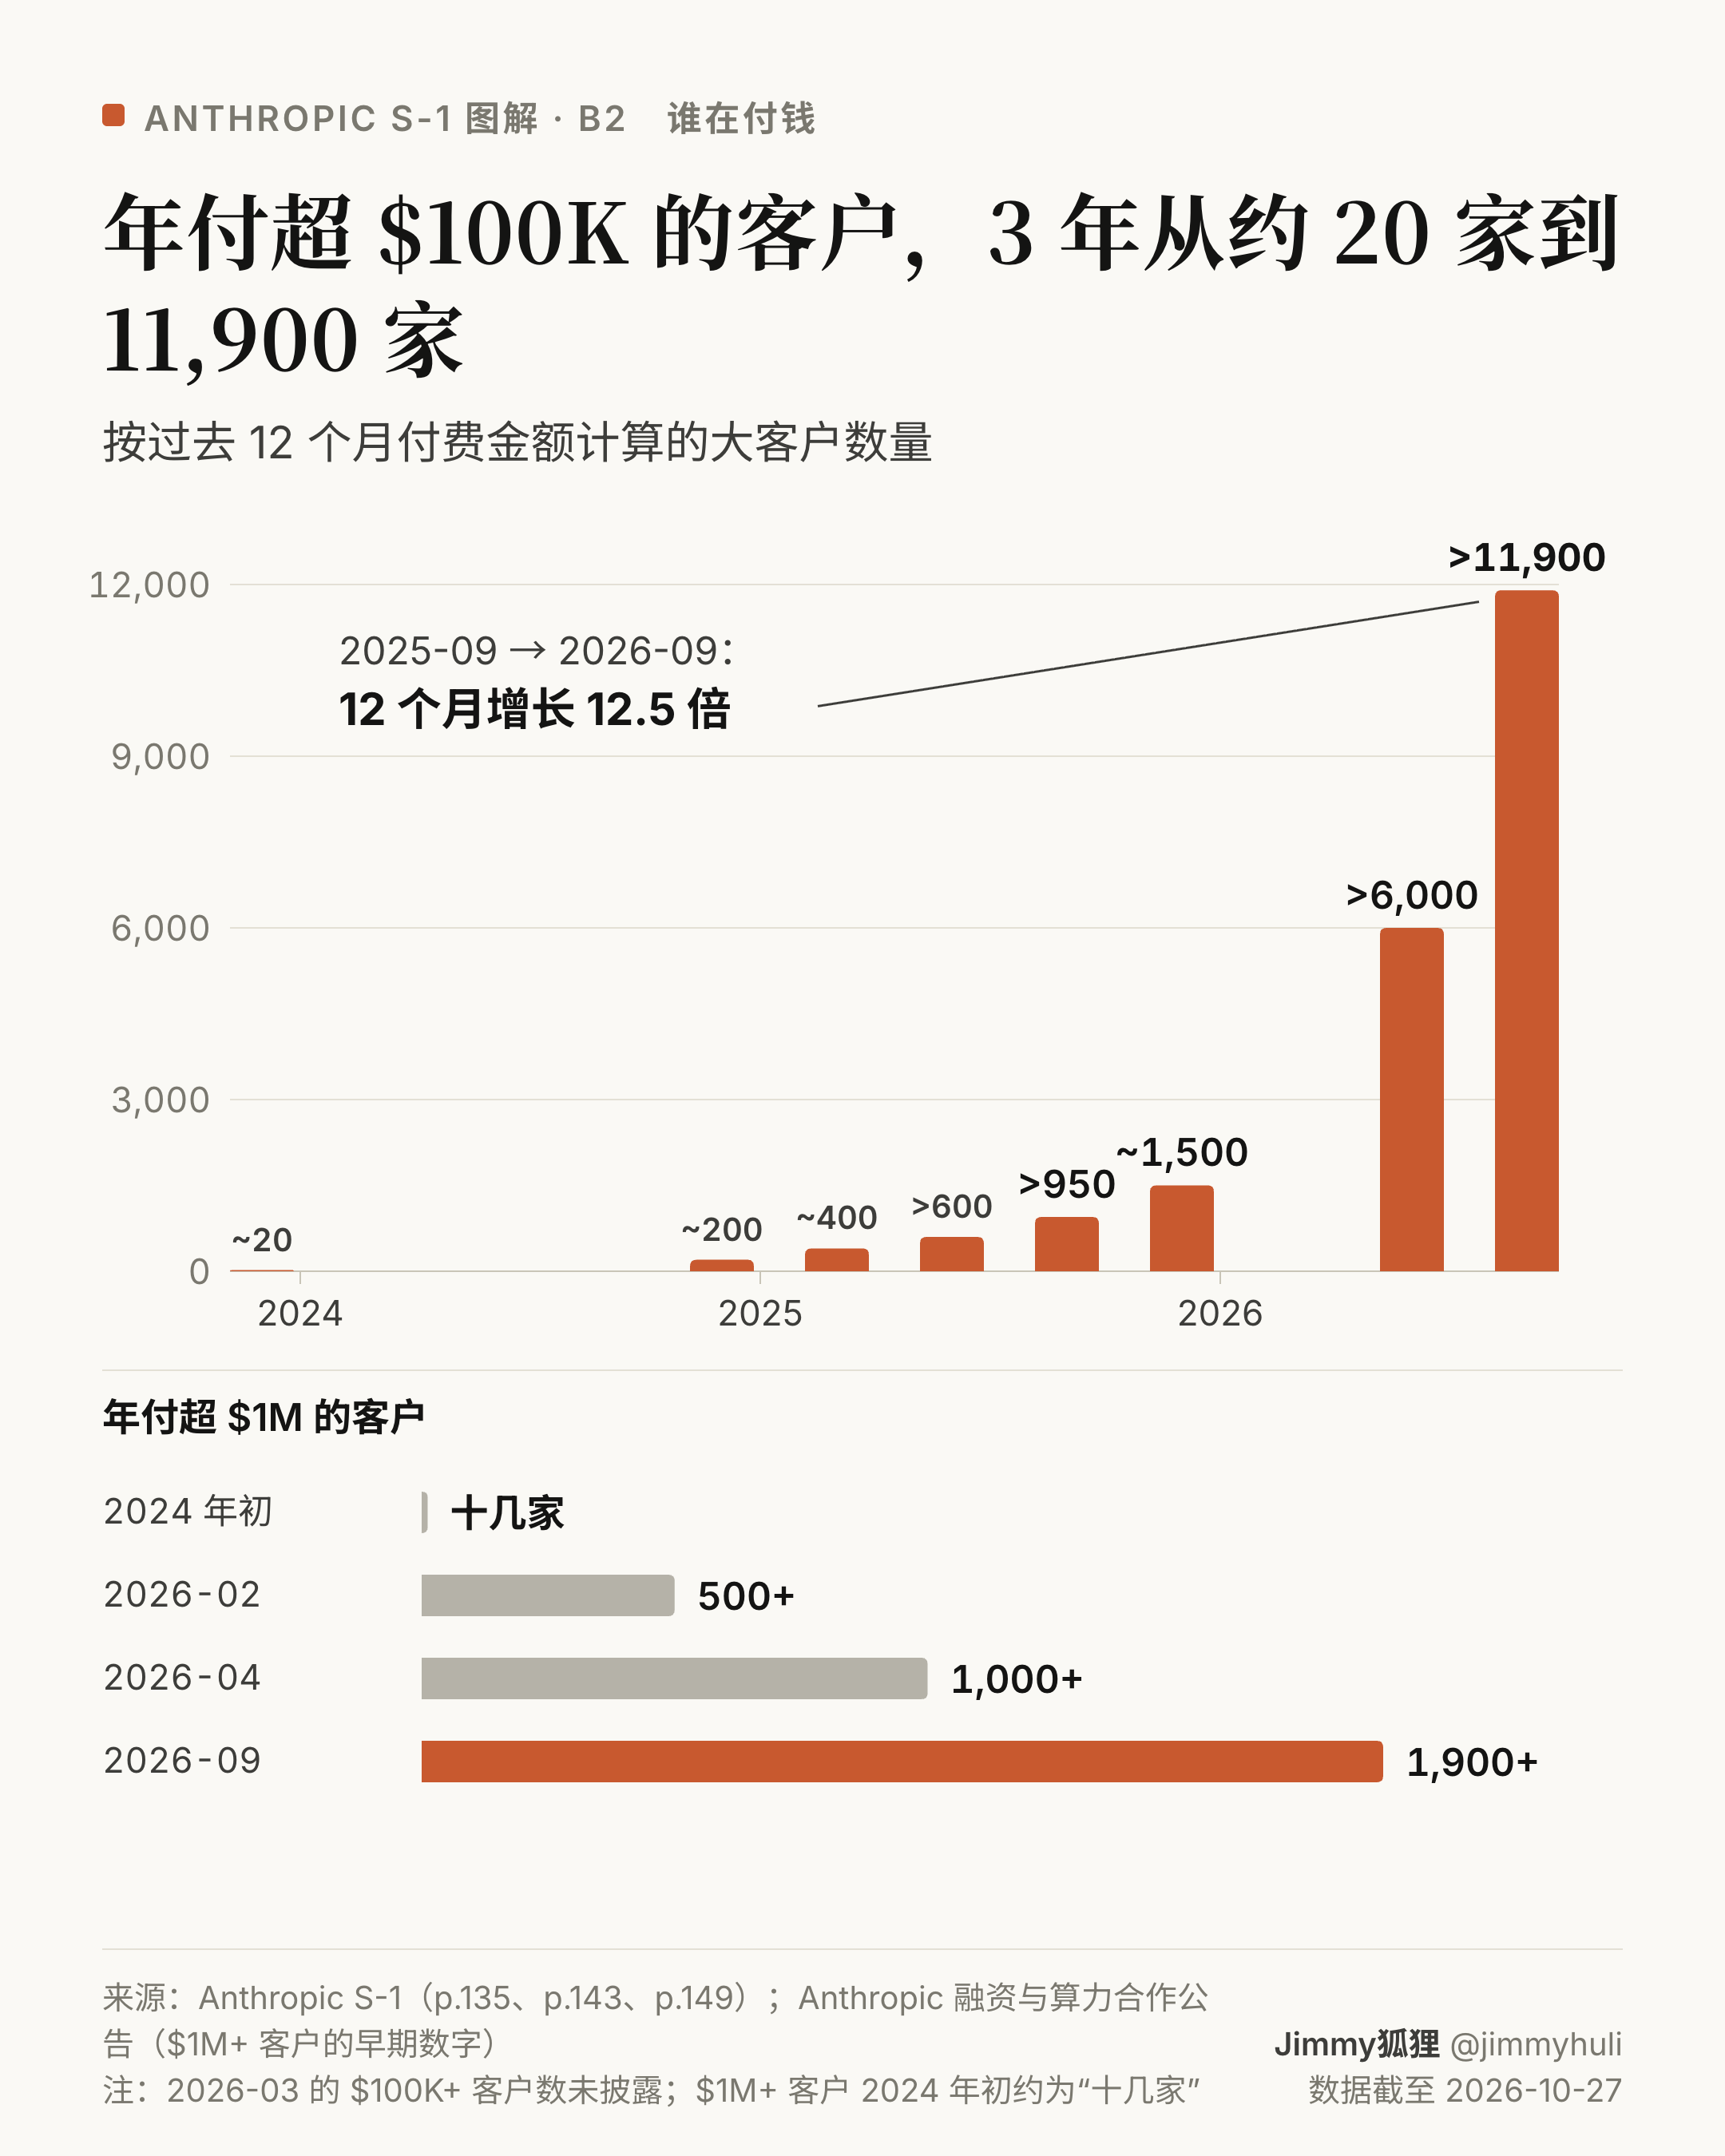
2023 年底,年付超过 $100K 的客户约 20 家;2025 年 9 月超过 950 家;2026 年 9 月超过 11,900 家,12 个月增长 12.5 倍。年付超过 $1M 的客户,从 2024 年初的十几家增加到 1,900 家以上。
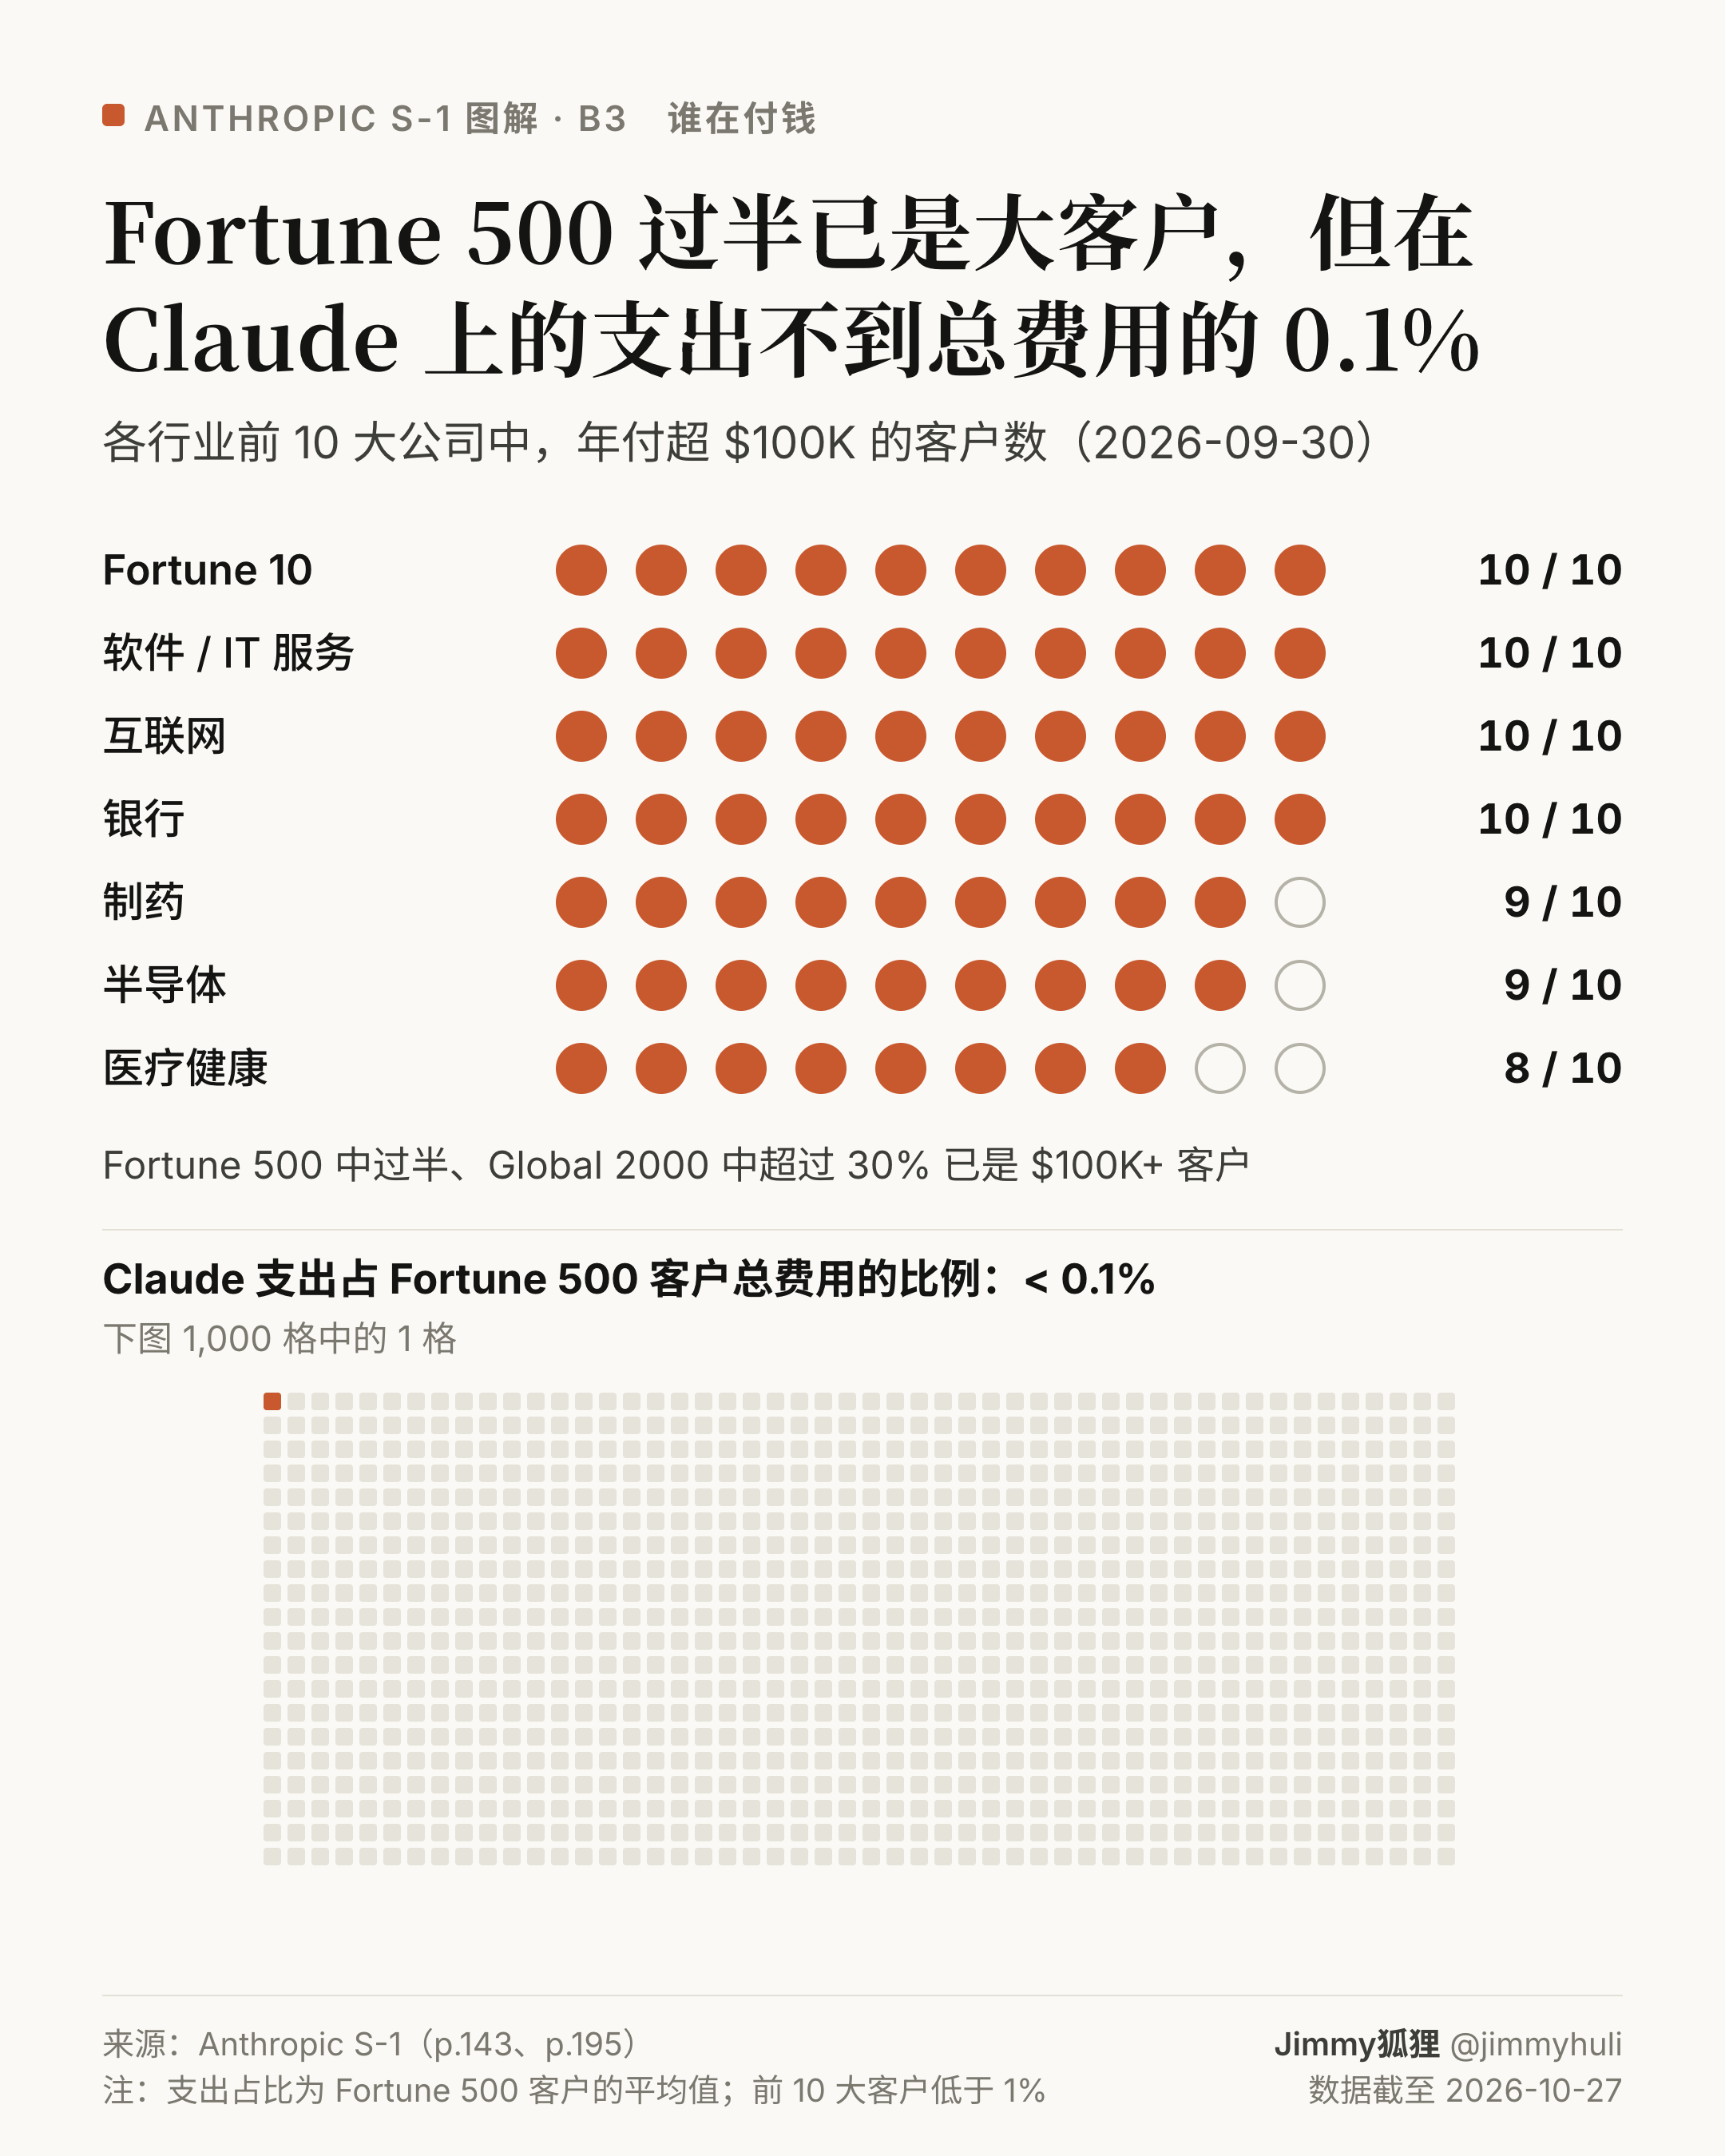
Fortune 10 全部是 Anthropic 年付 $100K 以上的客户,Fortune 500 中超过一半也是。软件 / IT 服务、互联网、银行三个行业的前 10 大公司全部覆盖。但这些 Fortune 500 客户在 Claude 上的平均支出,不到其总费用的 0.1%。
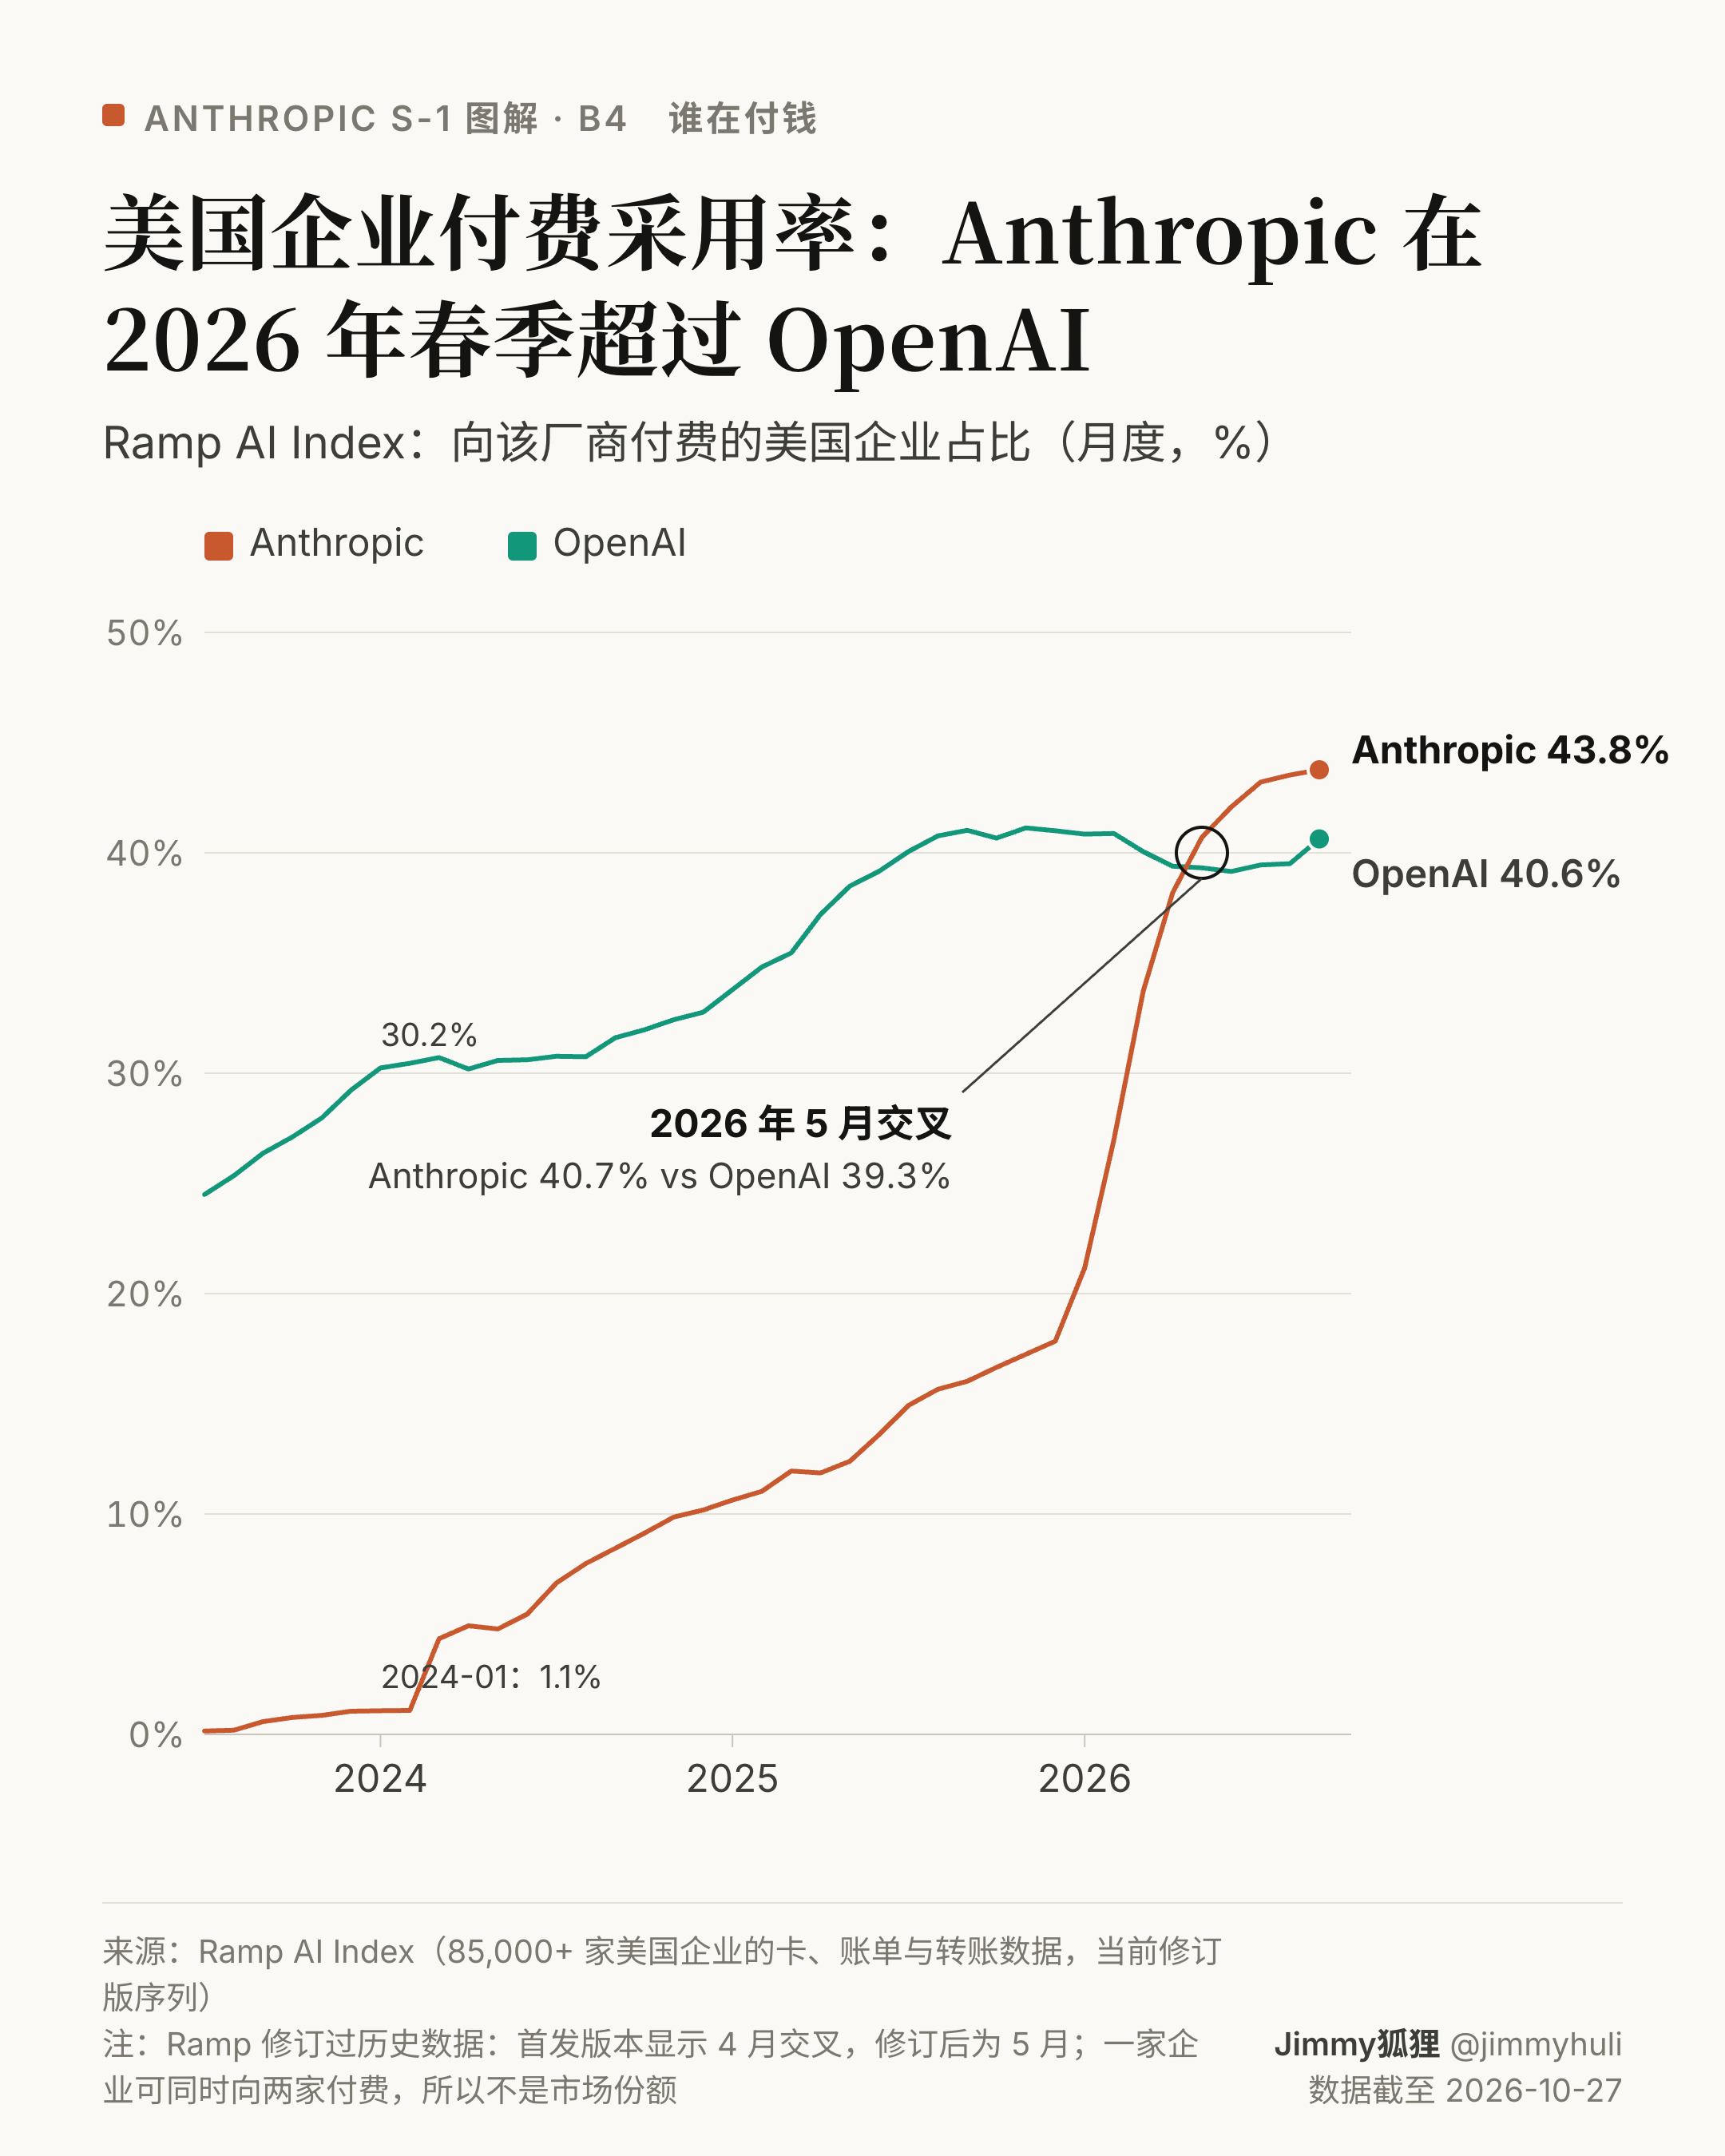
按 Ramp 的美国企业付费数据,向 Anthropic 付费的企业占比从 2024 年 1 月的 1.1% 升到 2026 年 9 月的 43.8%,在 2026 年春季超过 OpenAI(9 月为 40.6%)。一家企业可以同时向两家付费,这个比例反映的是采用面,不是市场份额。
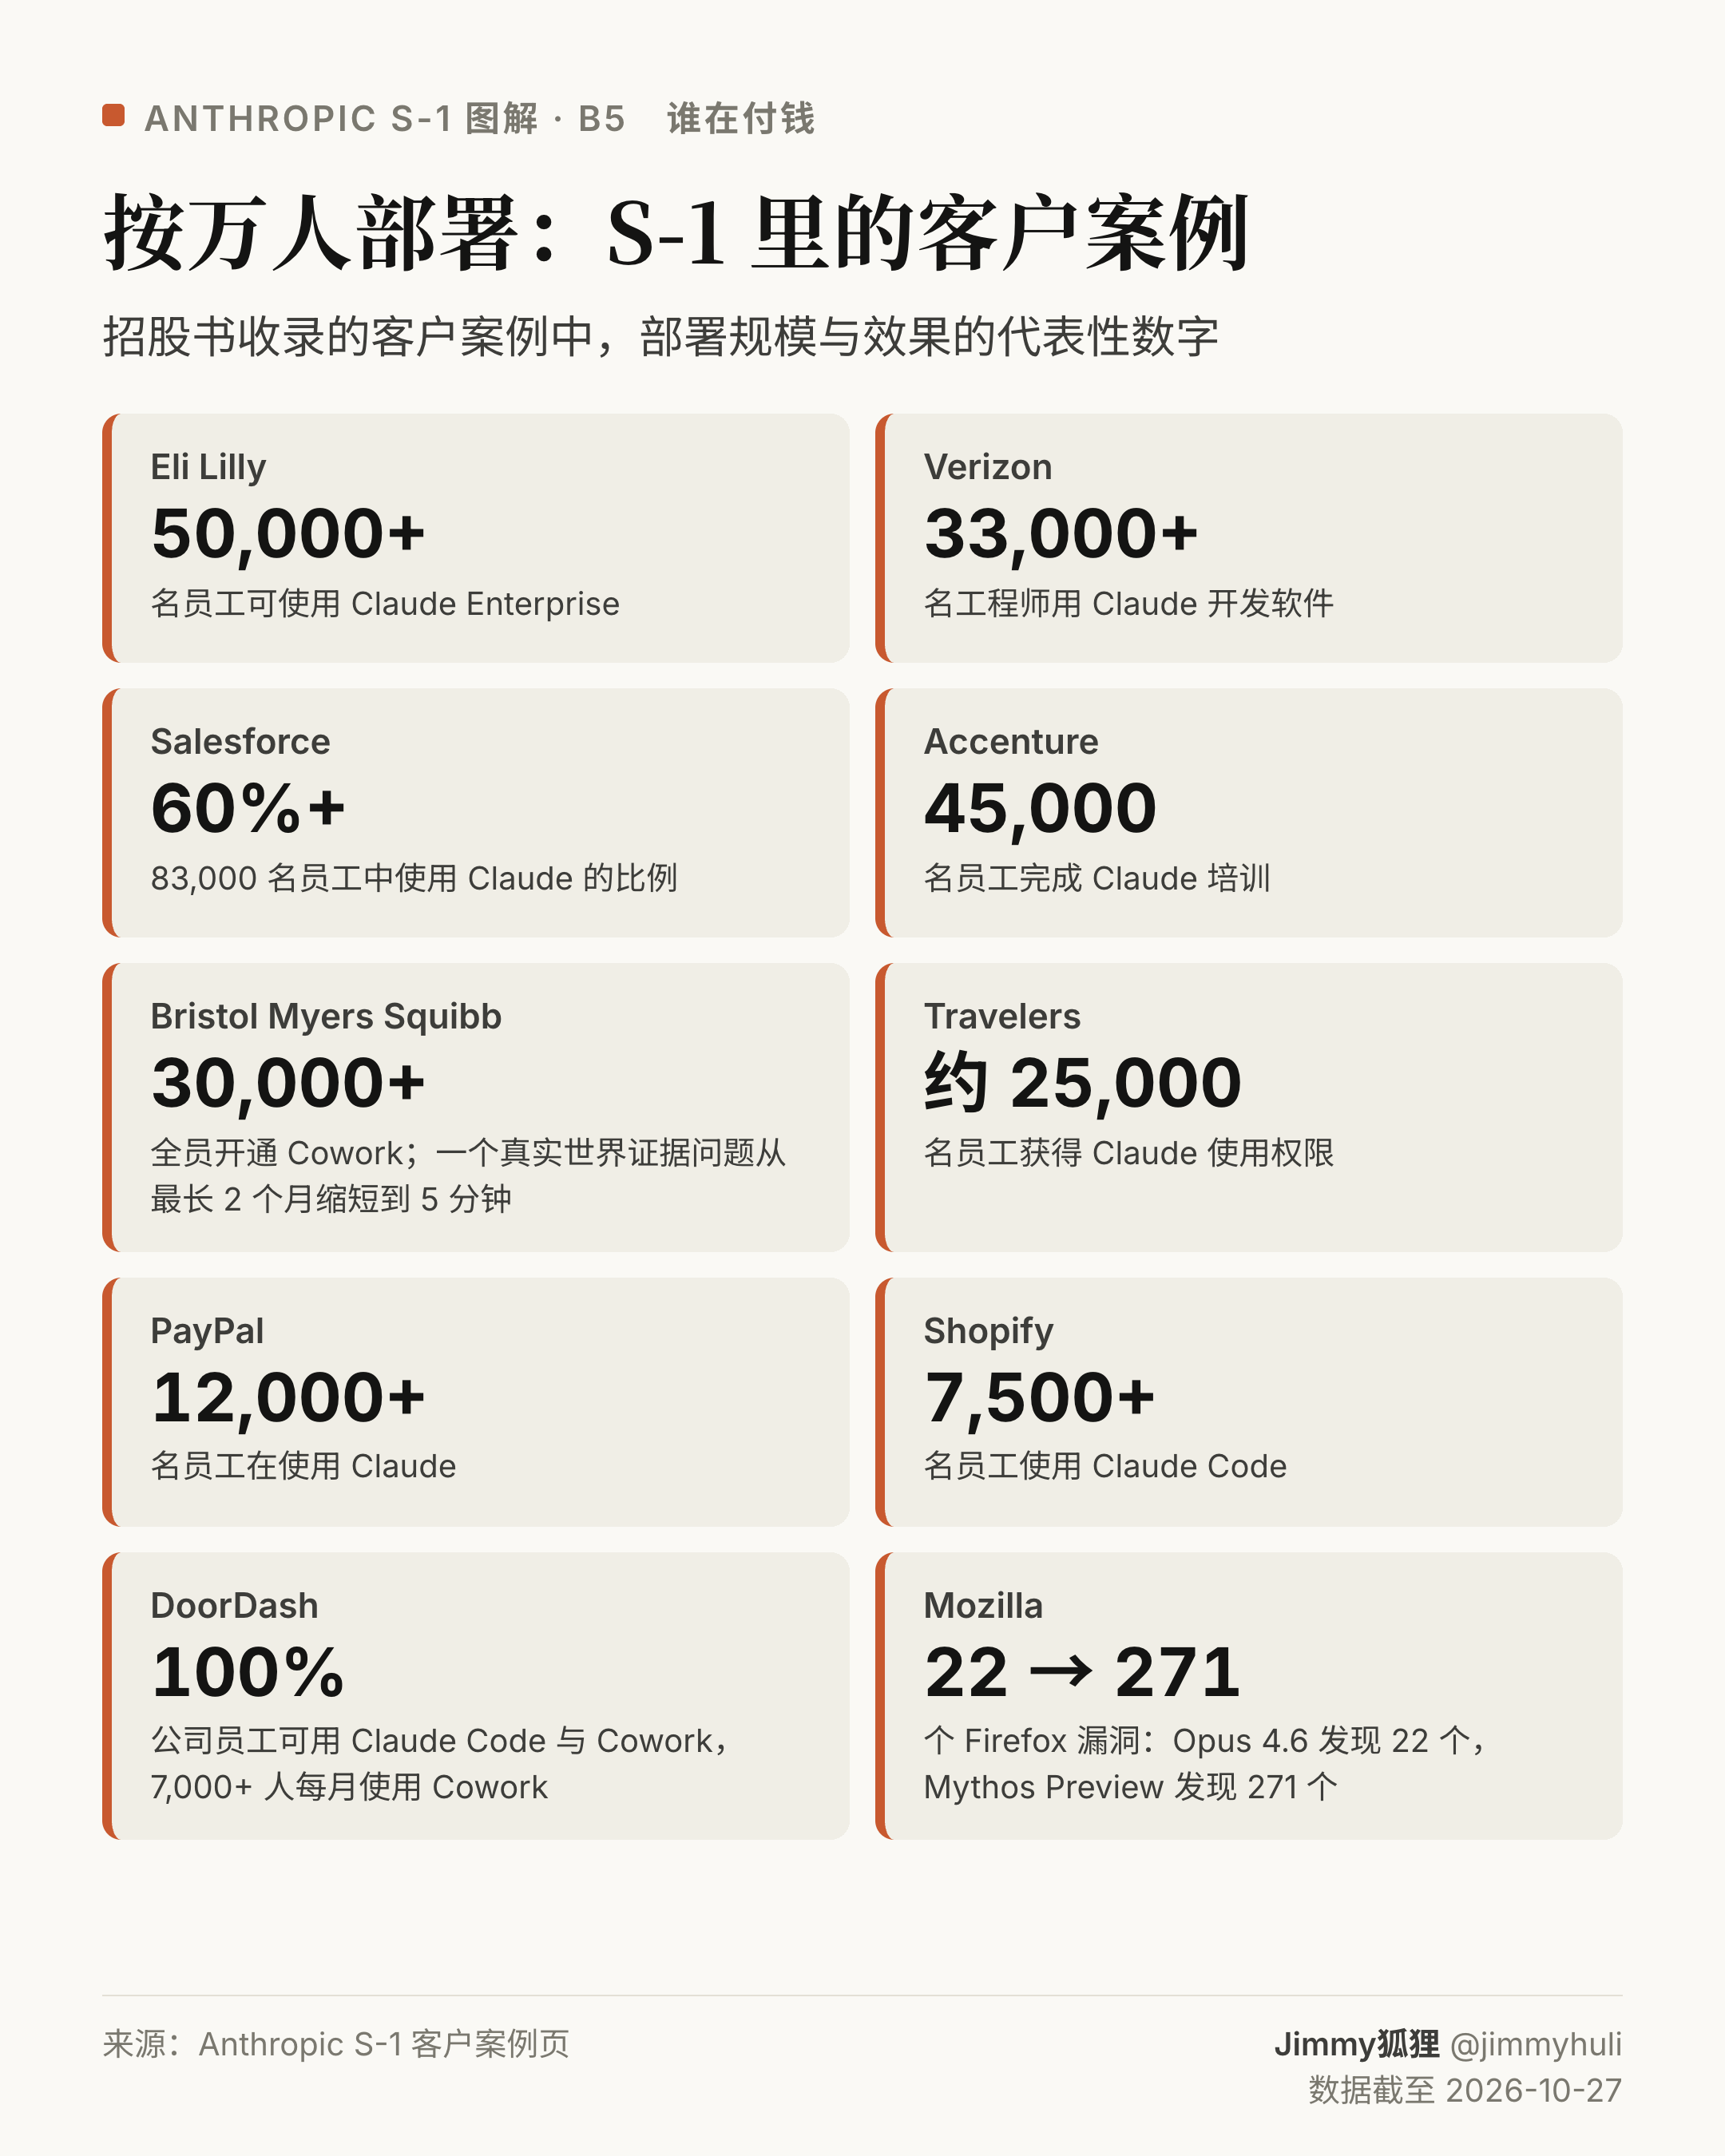
S-1 收录了 20 个客户案例。部署规模较大的有 Eli Lilly 的 50,000 多名员工、Verizon 的 33,000 多名工程师,以及 Bristol Myers Squibb 的全部 30,000 多名员工。Mozilla 用 Mythos Preview 找到 271 个 Firefox 漏洞,此前 Opus 4.6 找到 22 个。
三、模型与价格
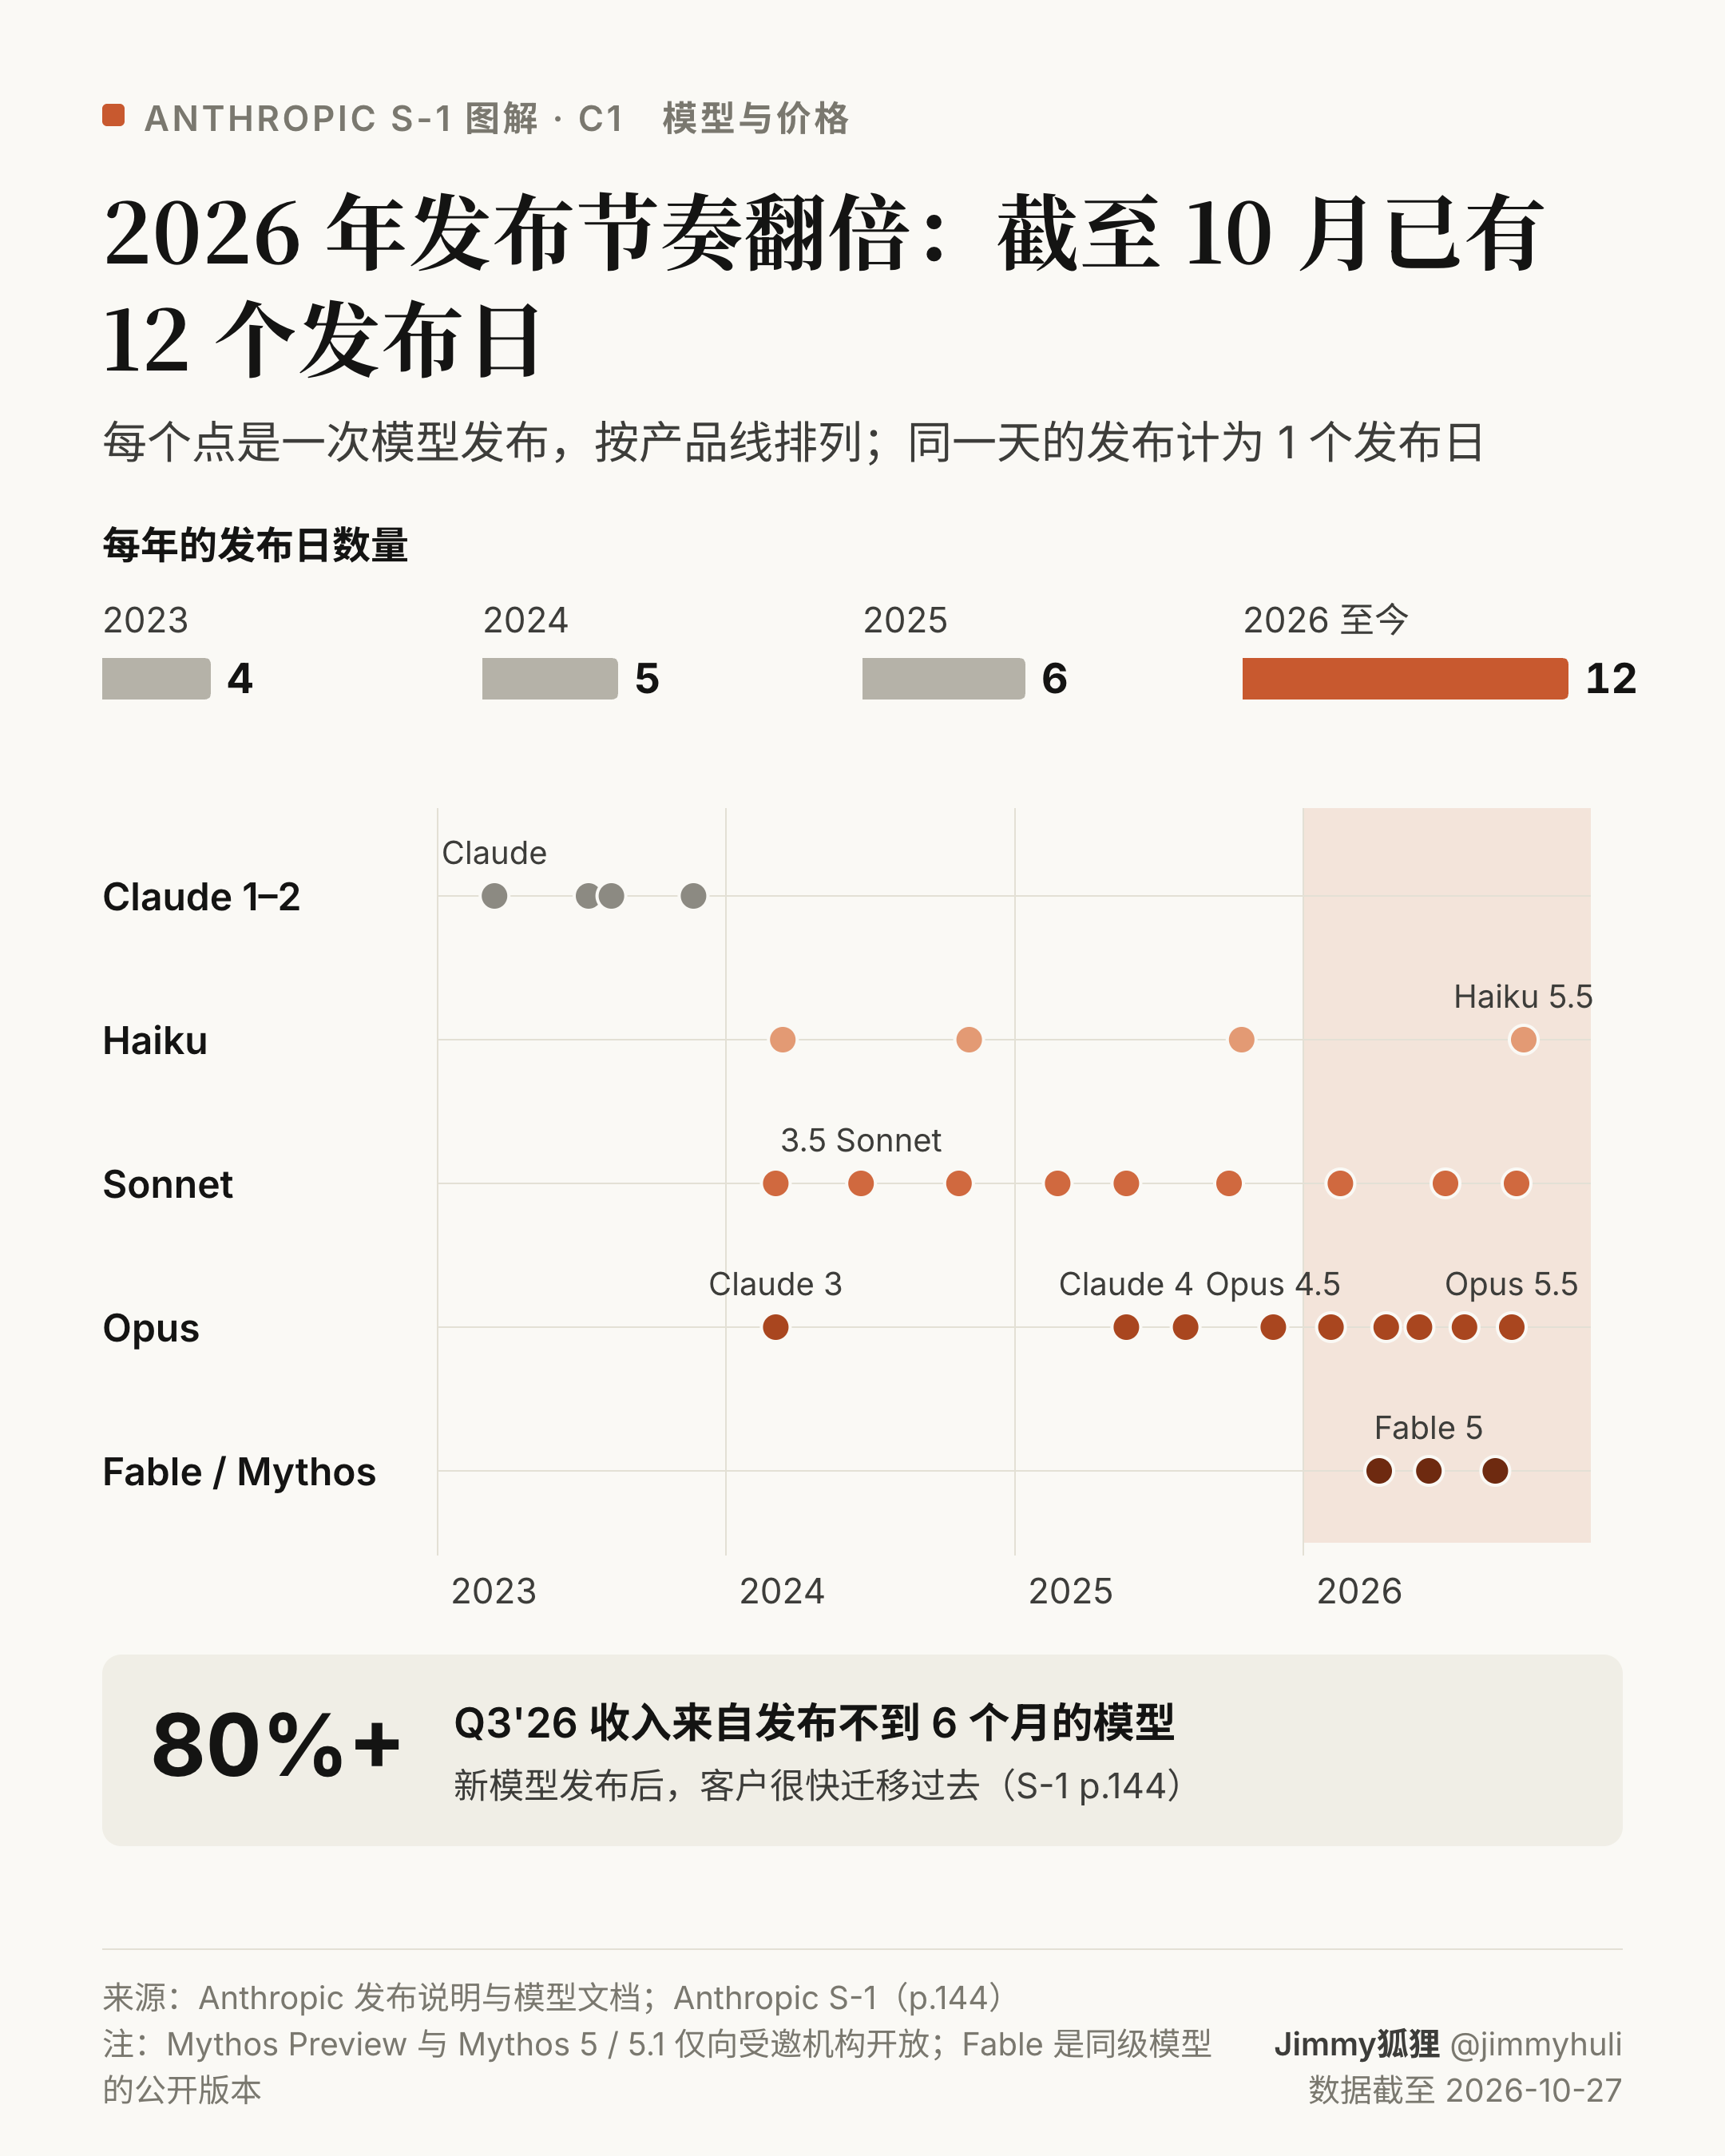
Anthropic 的模型发布日,2023 年 4 个,2024 年 5 个,2025 年 6 个,2026 年截至 10 月已有 12 个。S-1 披露,Q3’26 收入的 80% 以上来自发布不到 6 个月的模型。发布节奏推动了增长,也意味着收入依赖新模型持续推出。
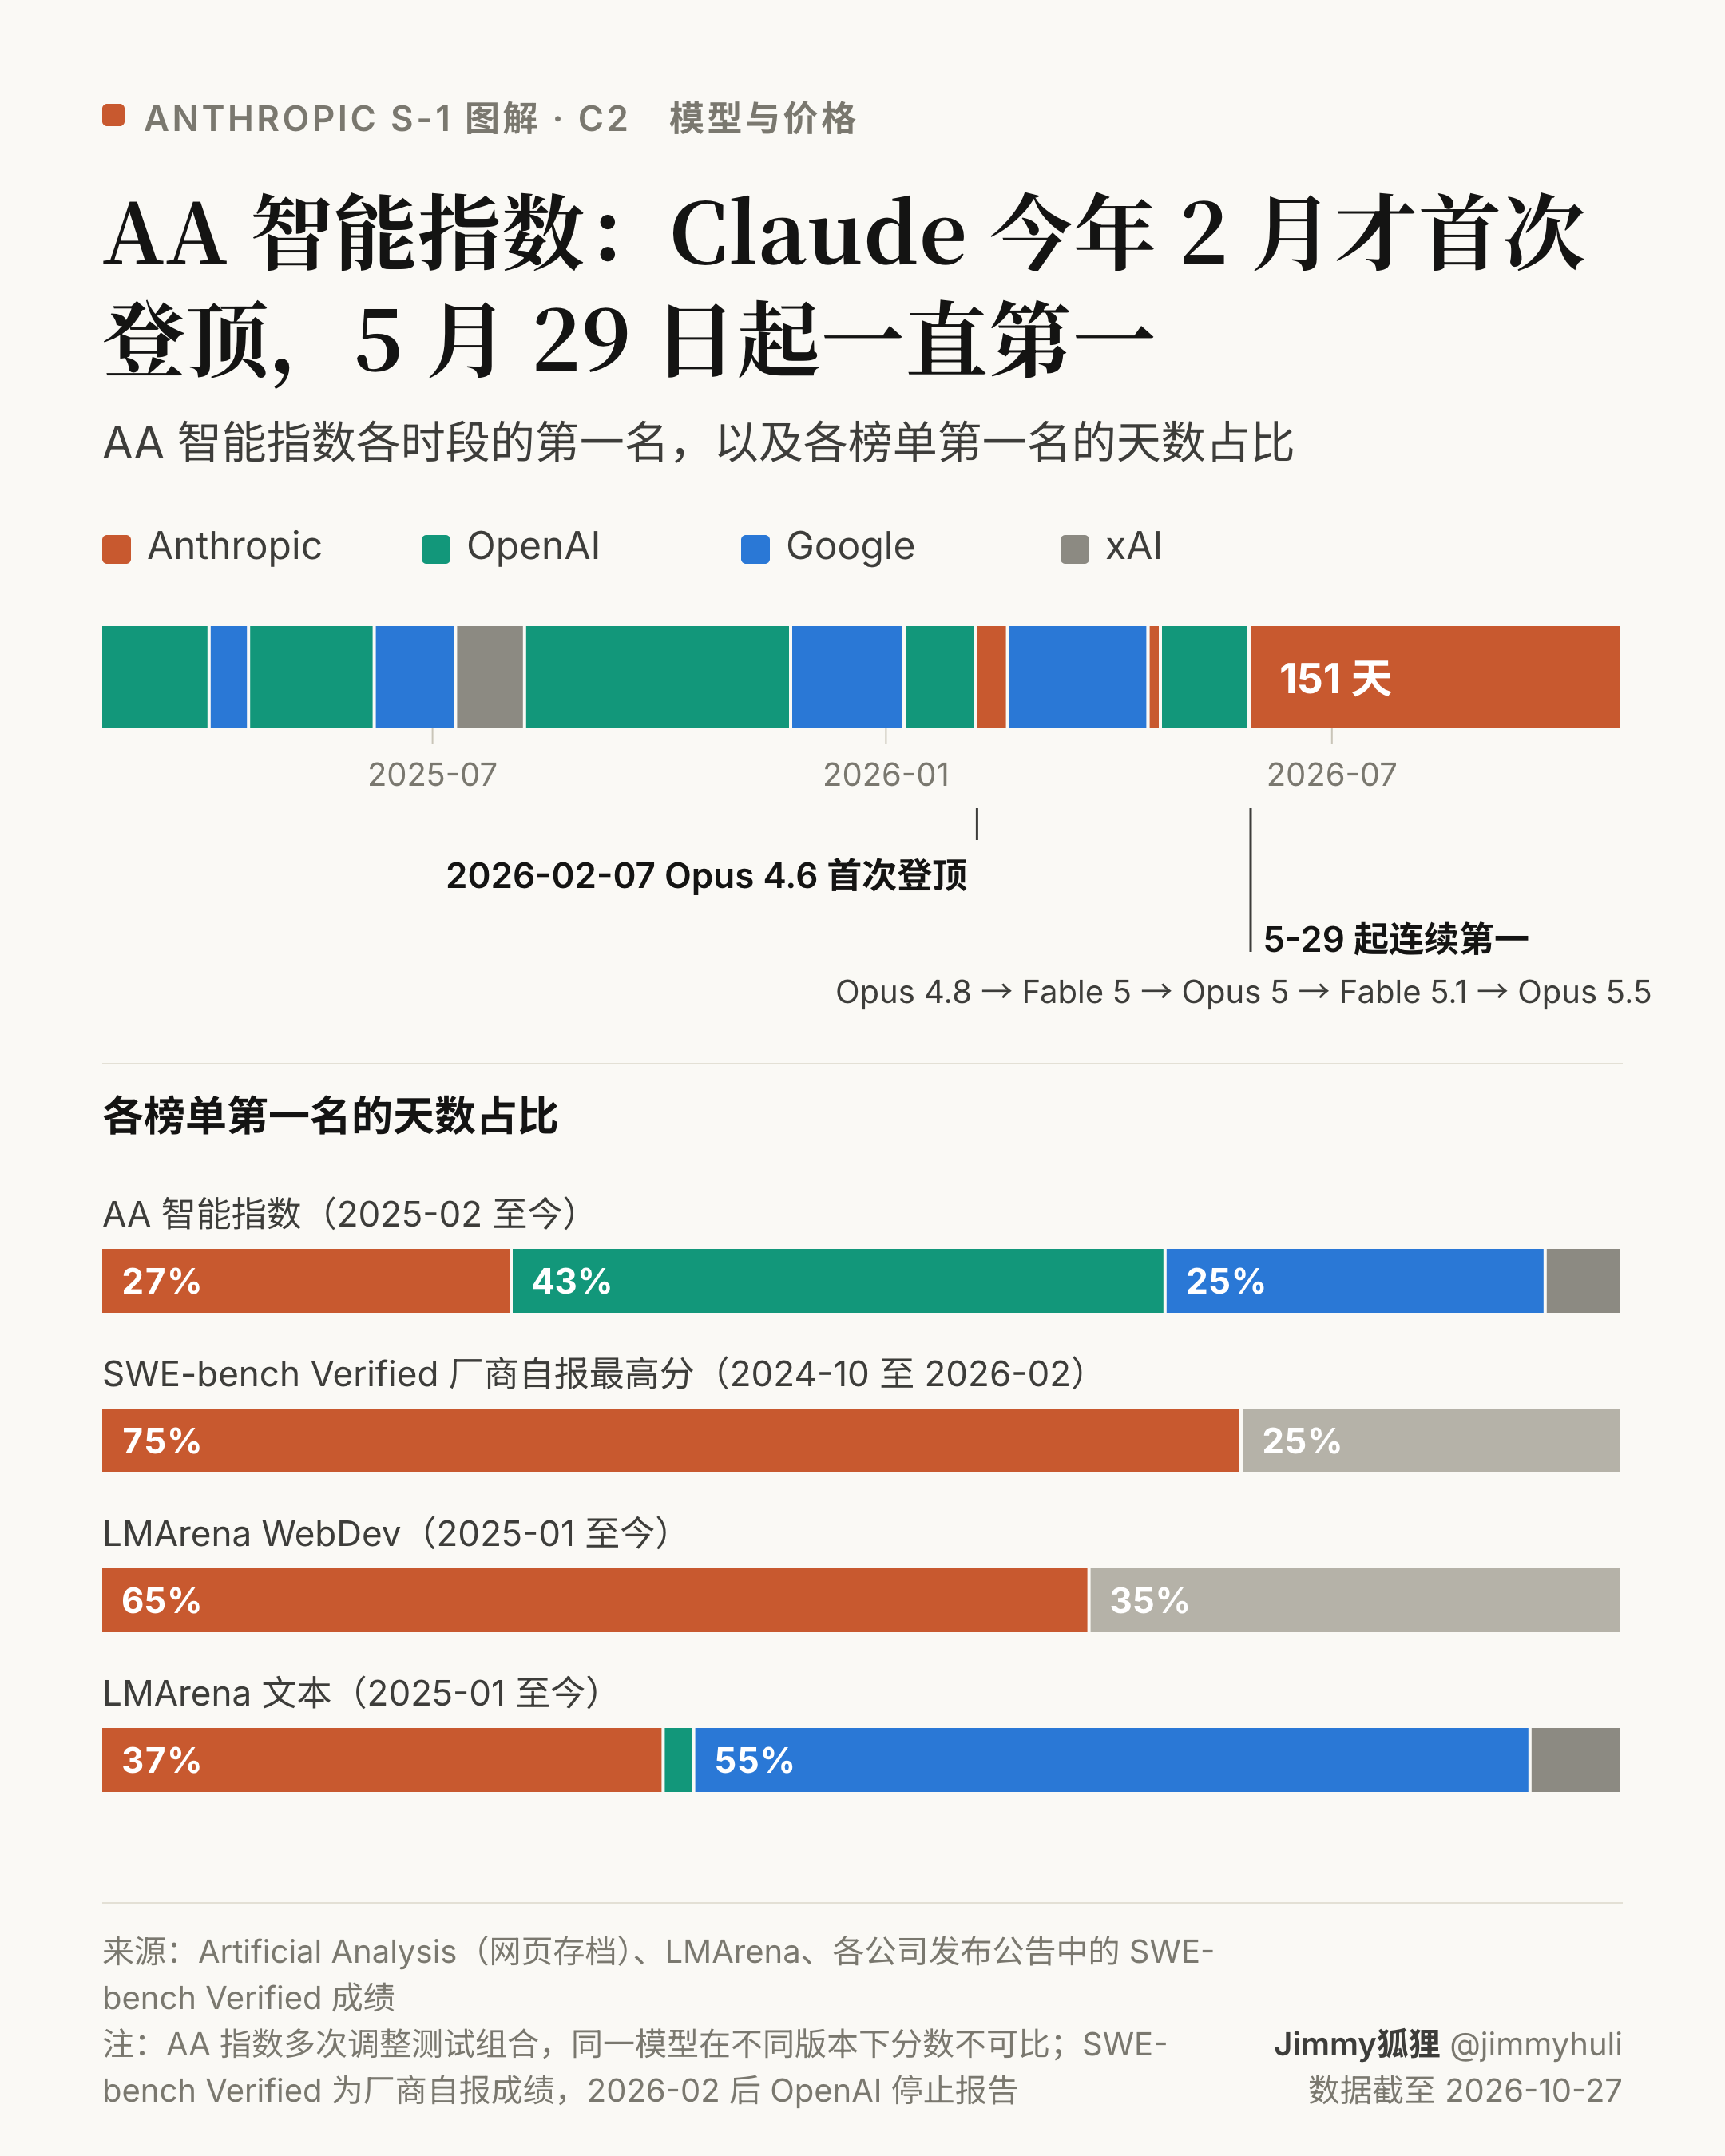
在 Artificial Analysis 智能指数上,Claude 直到 2026 年 2 月才首次排名第一,此前第一名在 OpenAI、Google、xAI 之间轮换。5 月 29 日以来,Opus 4.8、Fable 5、Opus 5、Fable 5.1、Opus 5.5 连续排名第一,至今 151 天。在编程相关的榜单上,Claude 领先得更早,时间也更长。
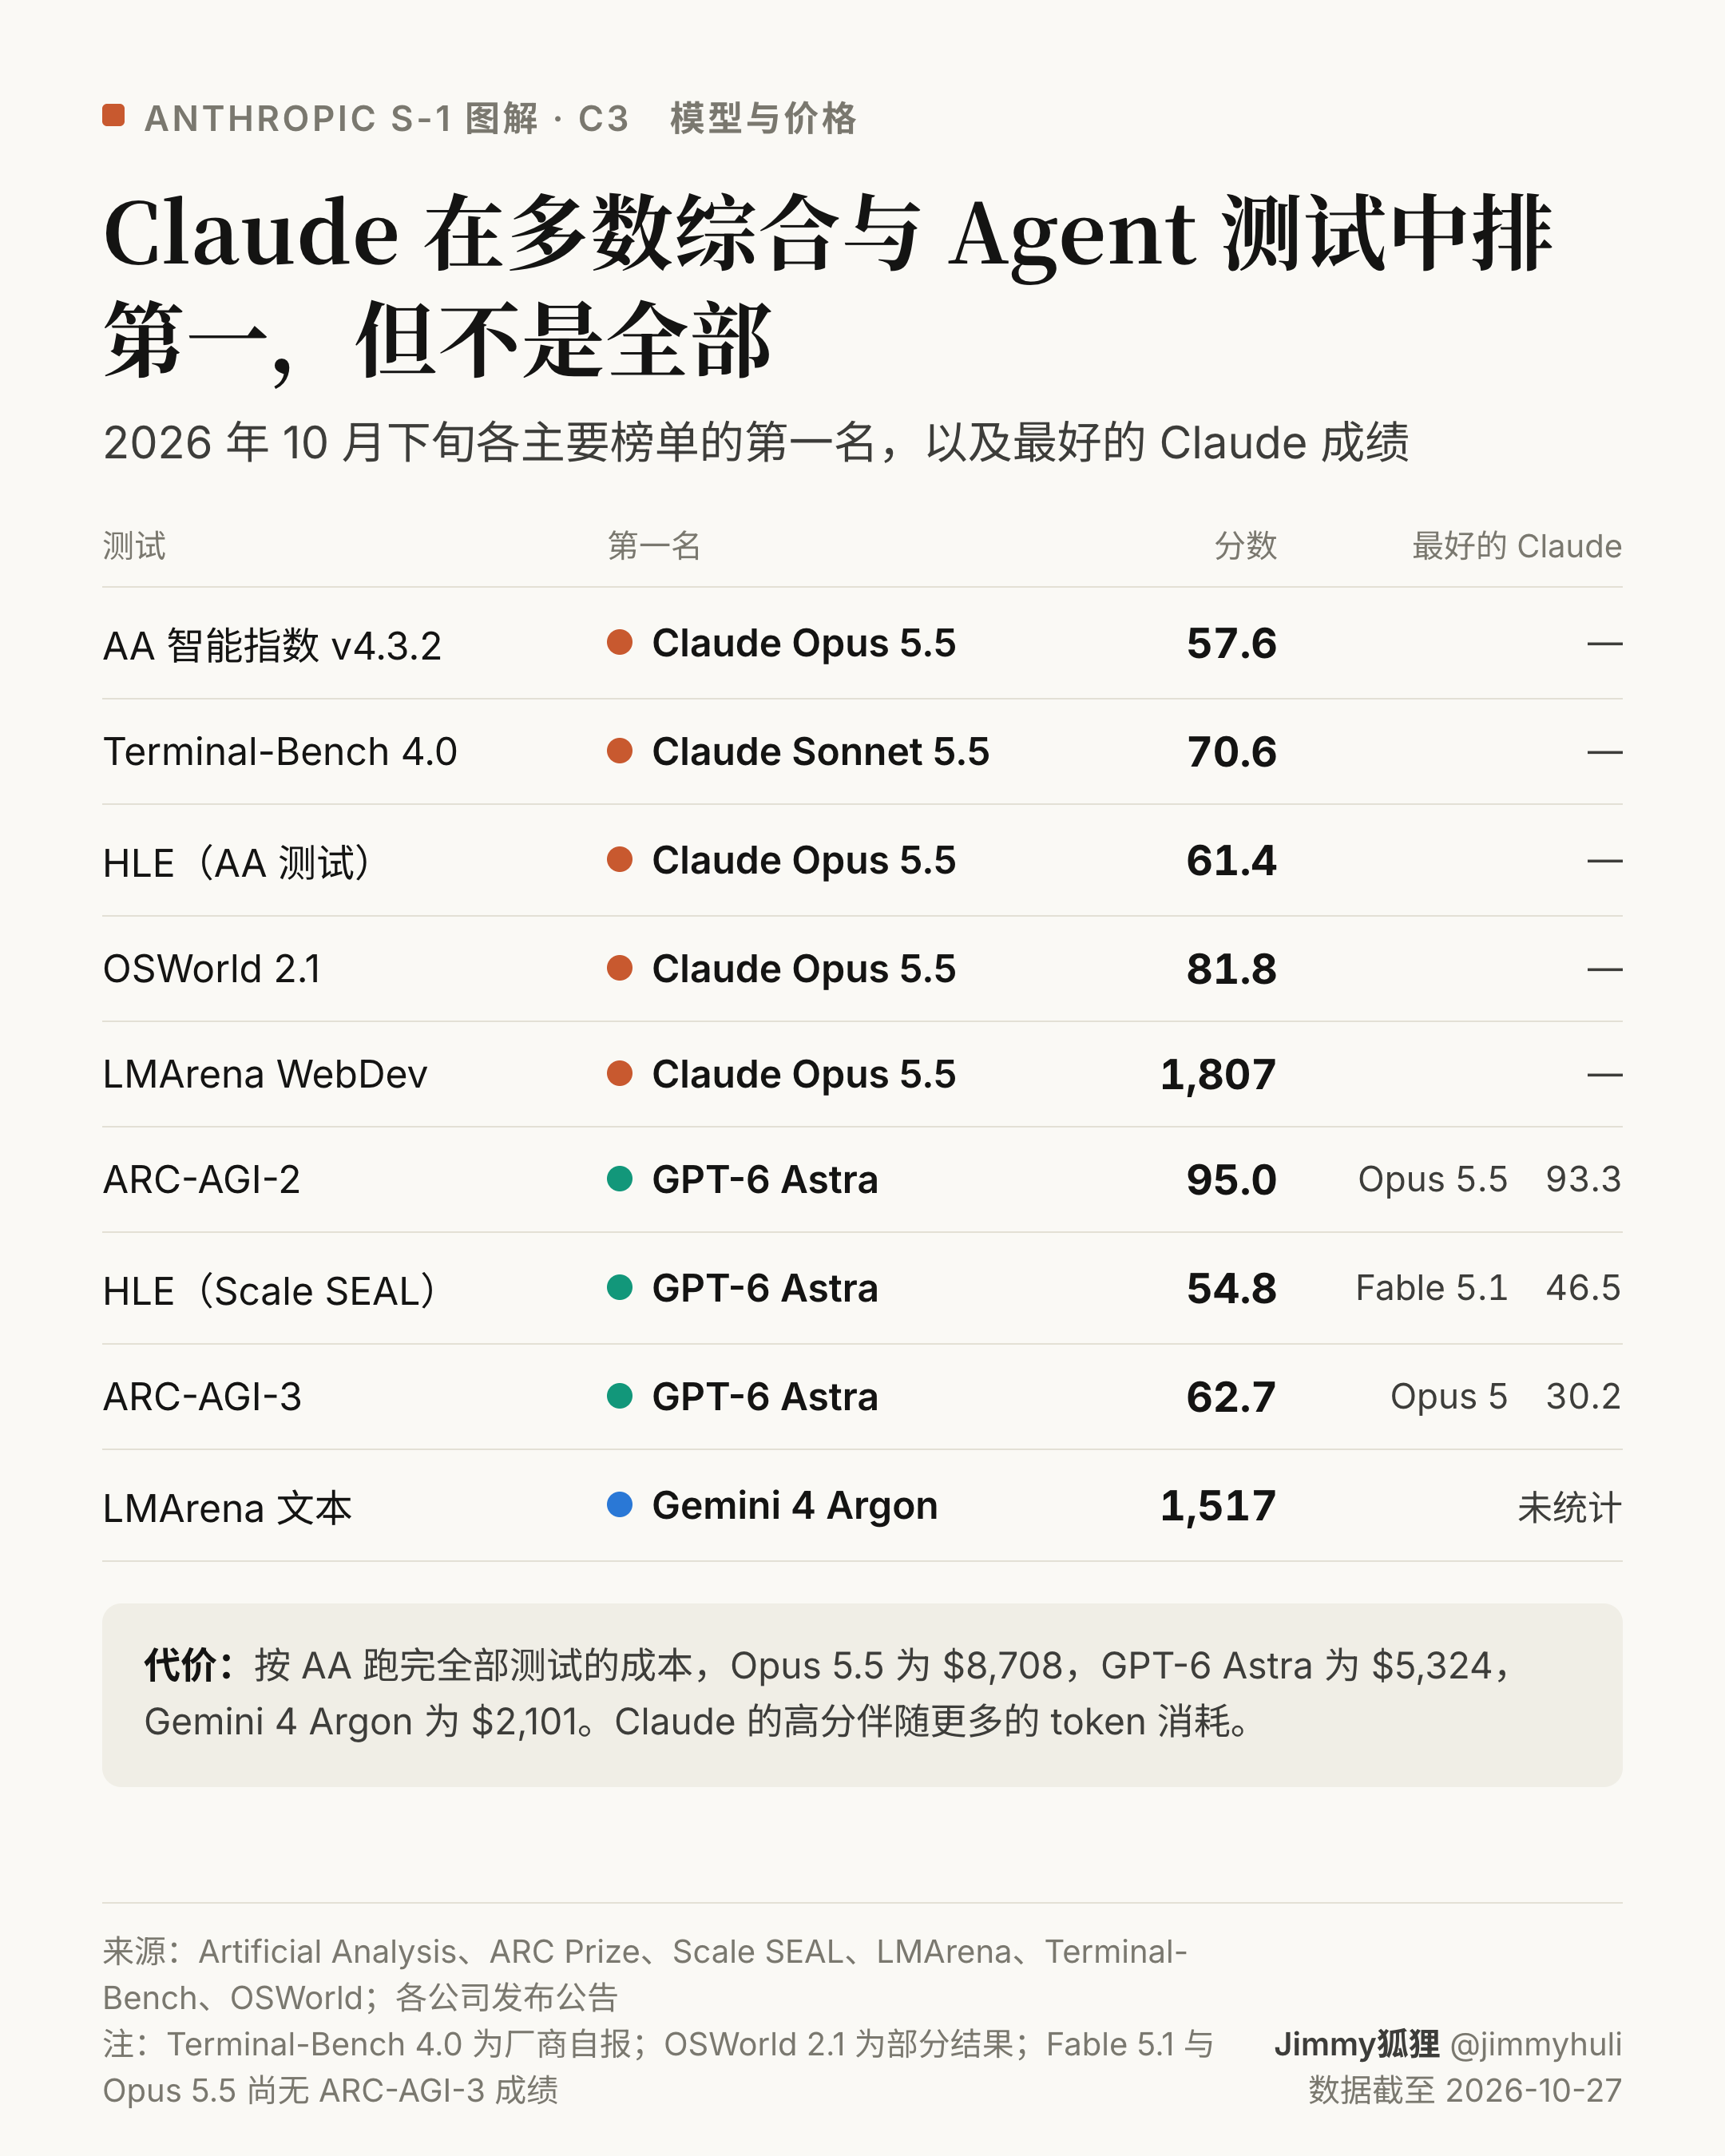
截至 10 月下旬,Claude 在 AA 智能指数、AA 测试的 HLE、OSWorld 2.1、LMArena WebDev 和 Terminal-Bench 4.0 上排名第一。GPT-6 Astra 在 ARC-AGI-2、ARC-AGI-3 和 Scale 的 HLE 上领先,Gemini 4 Argon 在 LMArena 文本榜领先。按 AA 的测试成本,Opus 5.5 跑完全部测试花费 $8,708,GPT-6 Astra 为 $5,324。
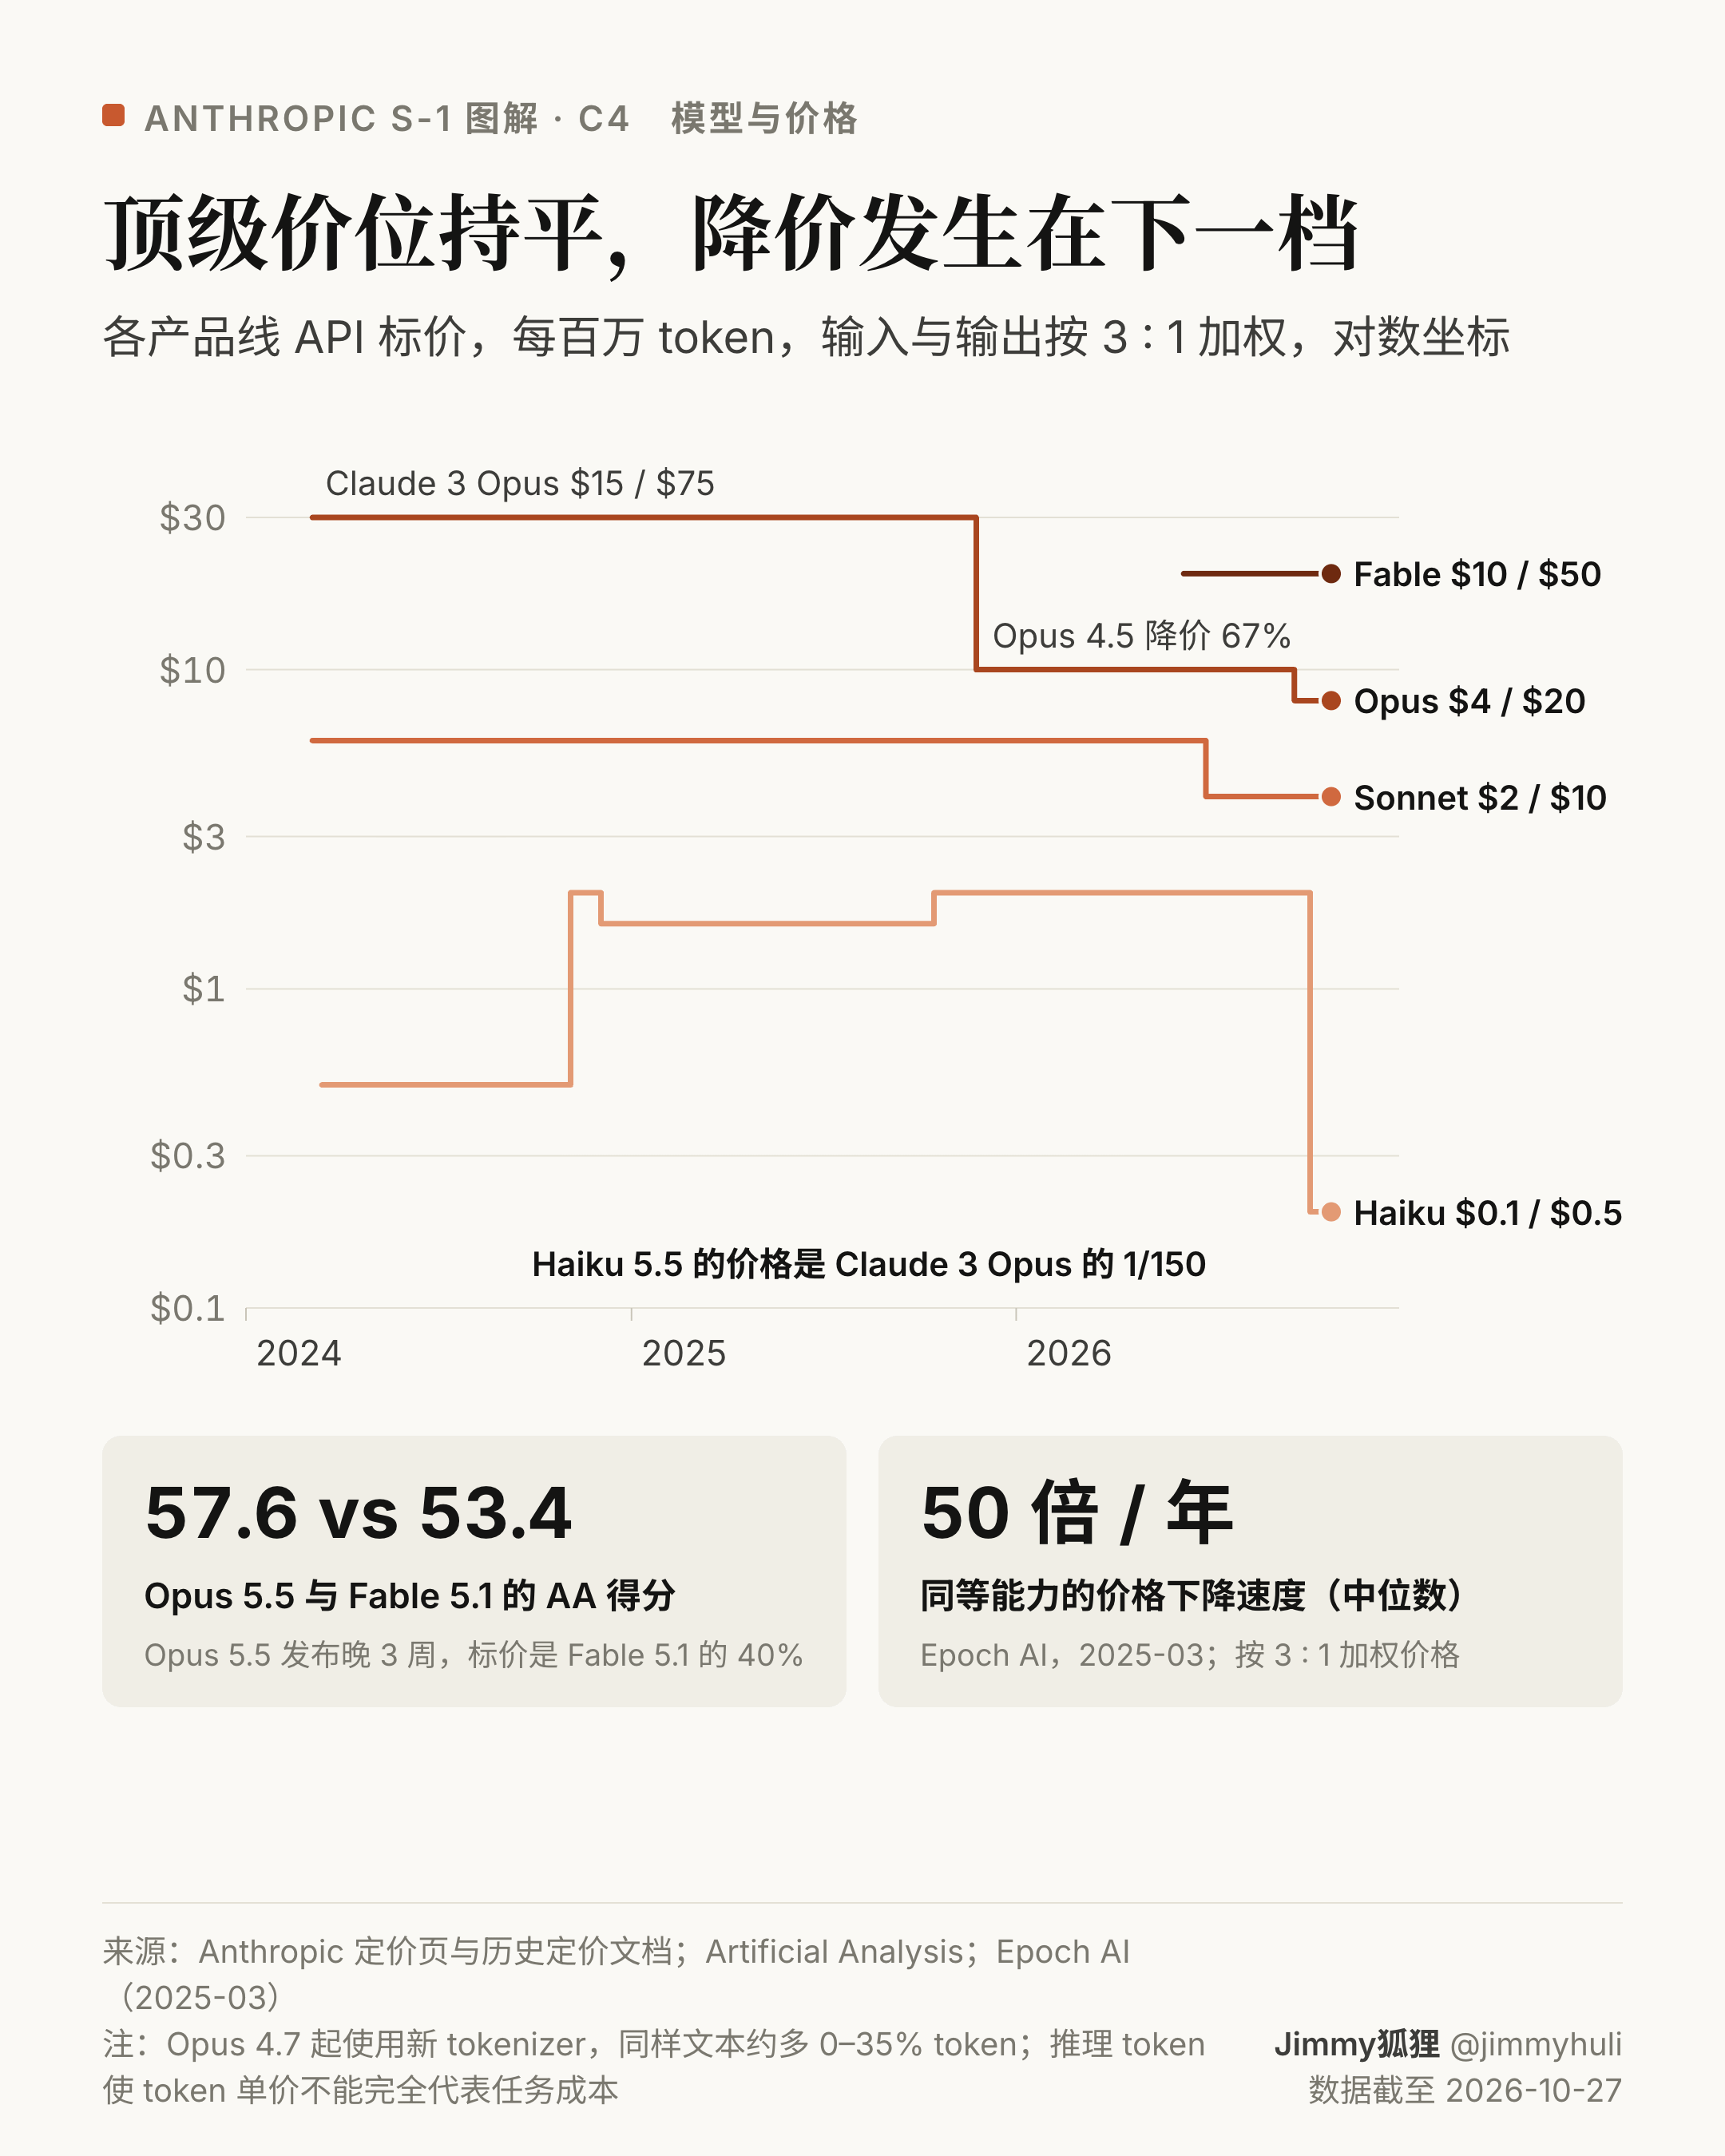
最高档模型的标价,从 2024 年 Claude 3 Opus 的 $15 / $75 变为 2026 年 Fable 的 $10 / $50,变化不大。降价主要发生在下一档:Opus 4.5 降价 67%,Haiku 5.5 的标价是 Claude 3 Opus 的 1/150。Opus 5.5 比 Fable 5.1 晚 3 周发布,AA 得分更高,标价是后者的 40%。
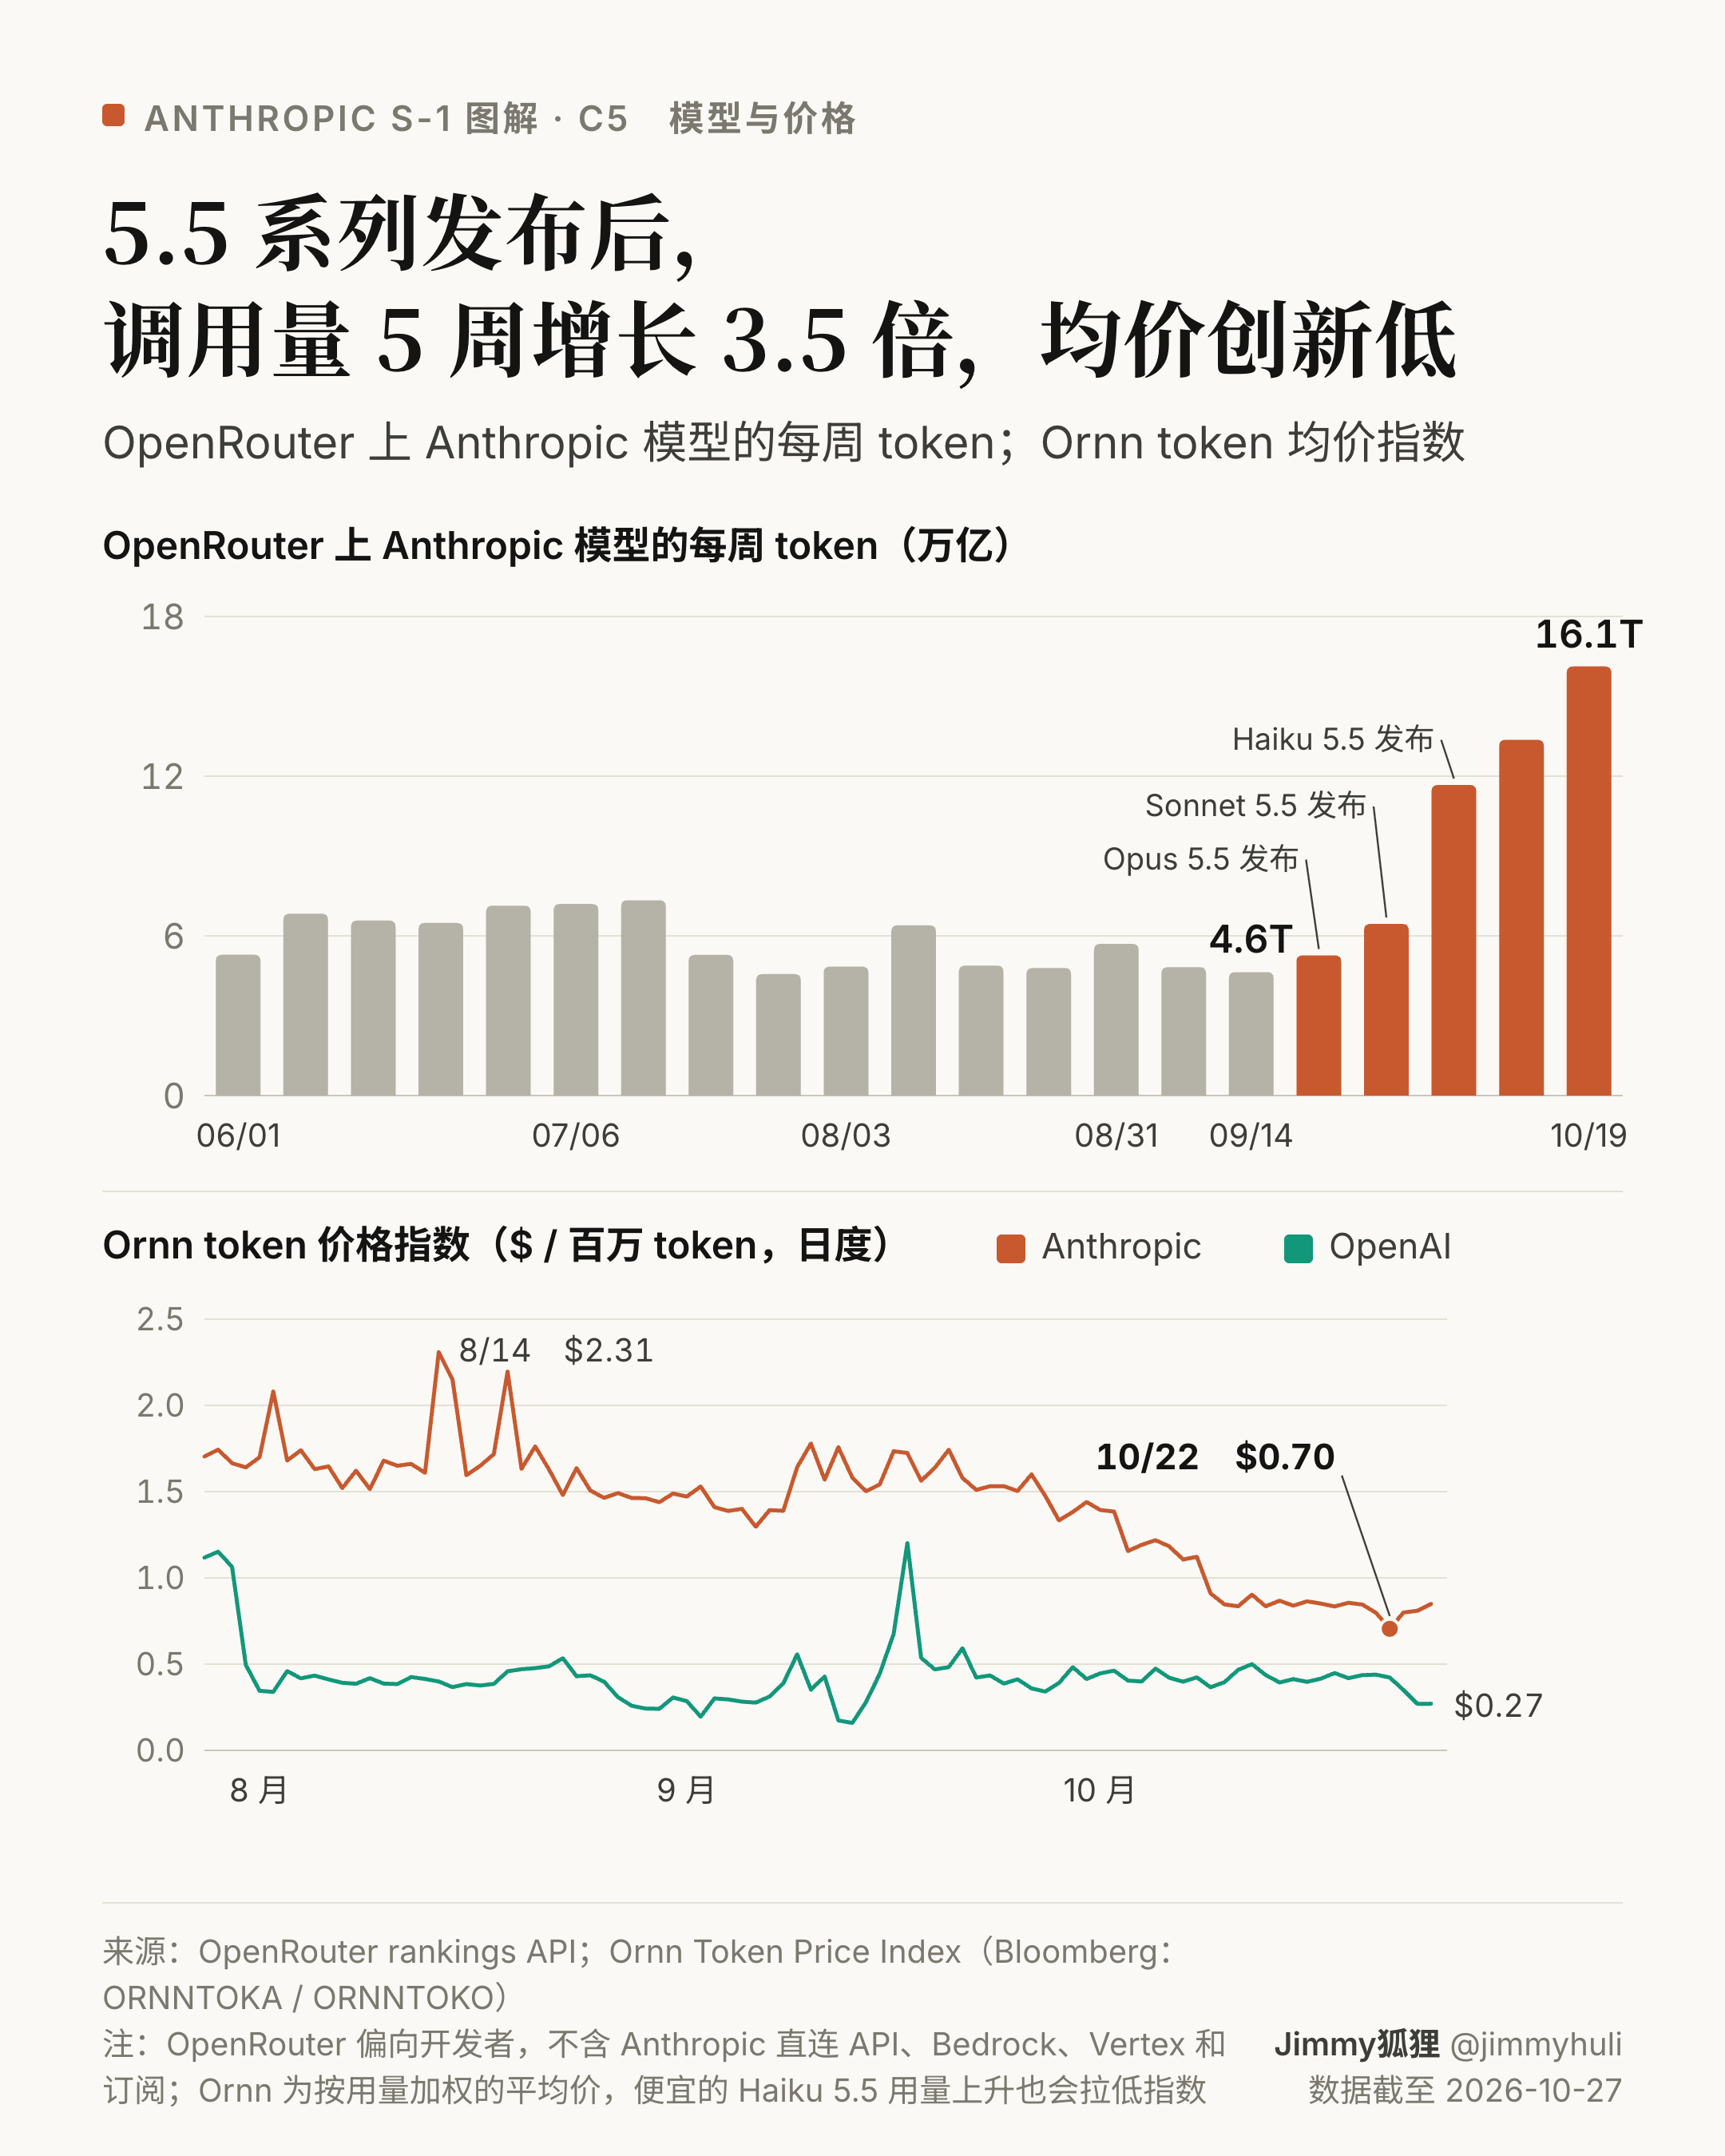
OpenRouter 上 Anthropic 模型的每周 token,从 9 月 14 日那周的 4.6 万亿增至 10 月 19 日那周的 16.1 万亿,约 3.5 倍,其间 Opus 5.5、Sonnet 5.5、Haiku 5.5 相继发布。同期 Ornn 的 Anthropic token 均价指数,从 8 月平均 $1.67 降到 10 月 22 日的 $0.70。这个指数按用量加权,便宜的 Haiku 5.5 用量增加也会拉低均价。
四、单位经济
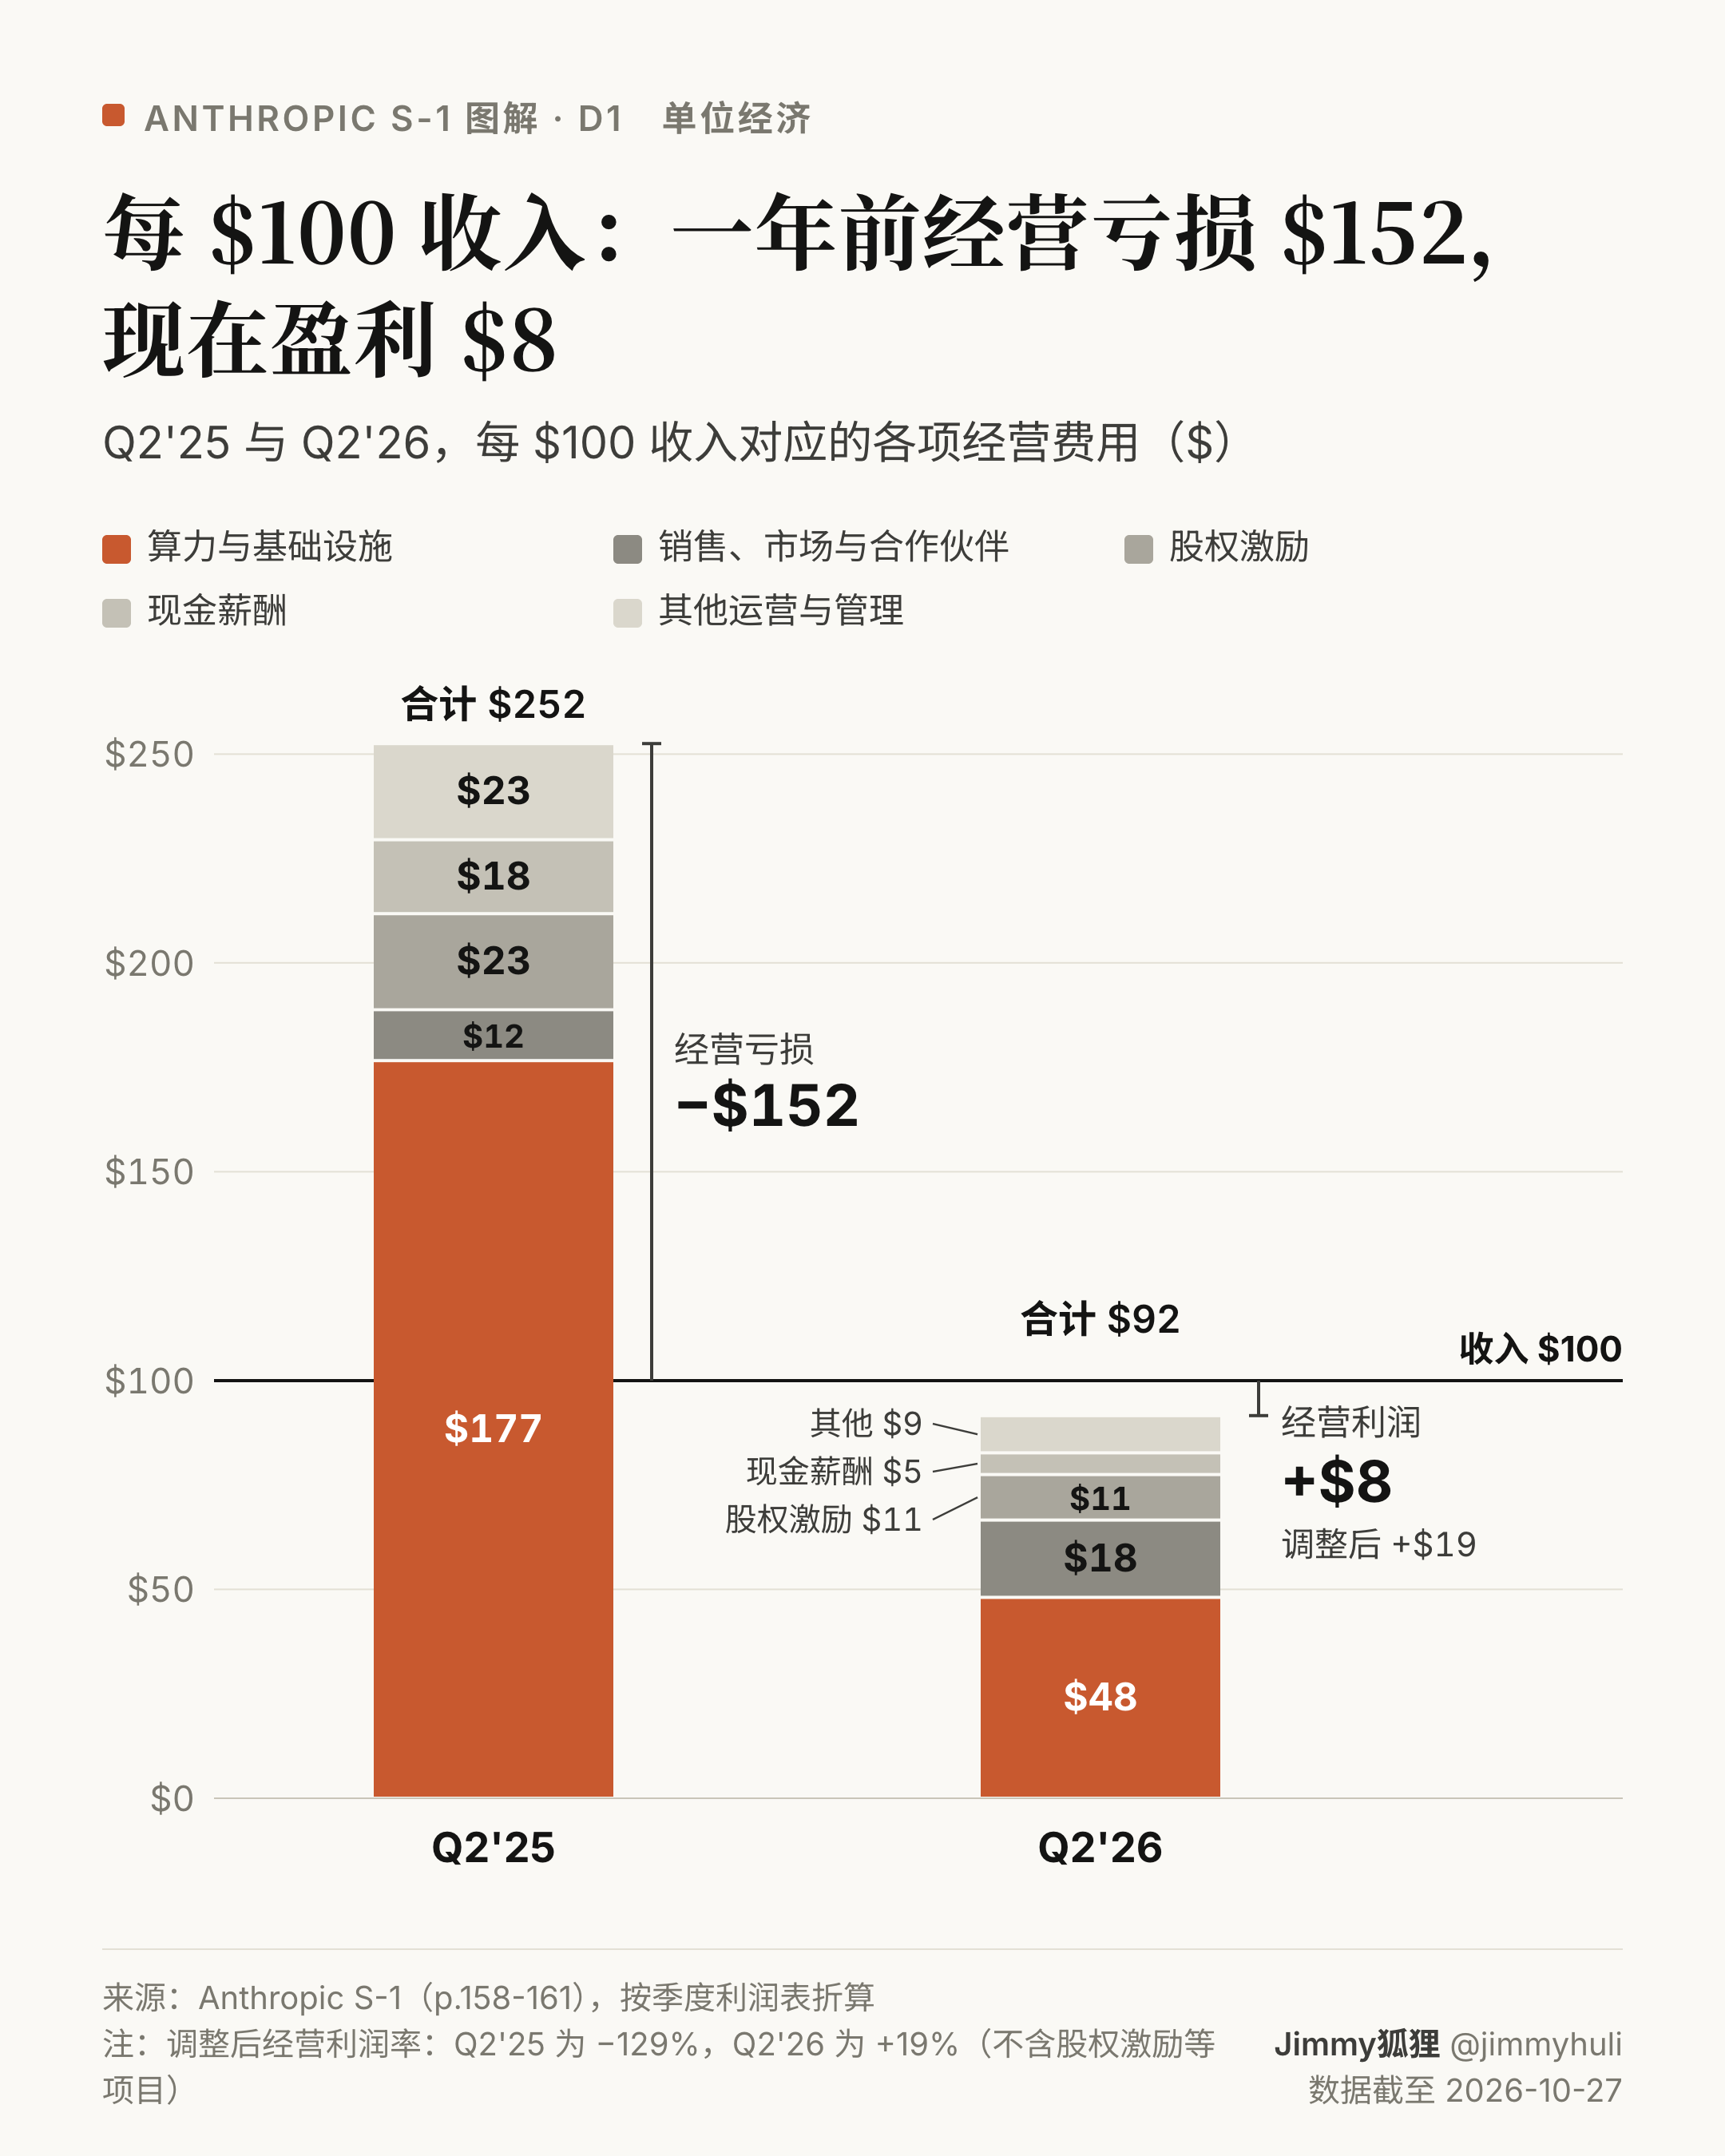
Q2’25,每 $100 收入要花 $177 在算力上,加上其他费用,经营亏损 $152。Q2’26,算力降到 $48,经营利润 $8,调整后 $19。销售、市场与合作伙伴费用从 $12 升到 $18,其中主要是支付给云平台的渠道费。
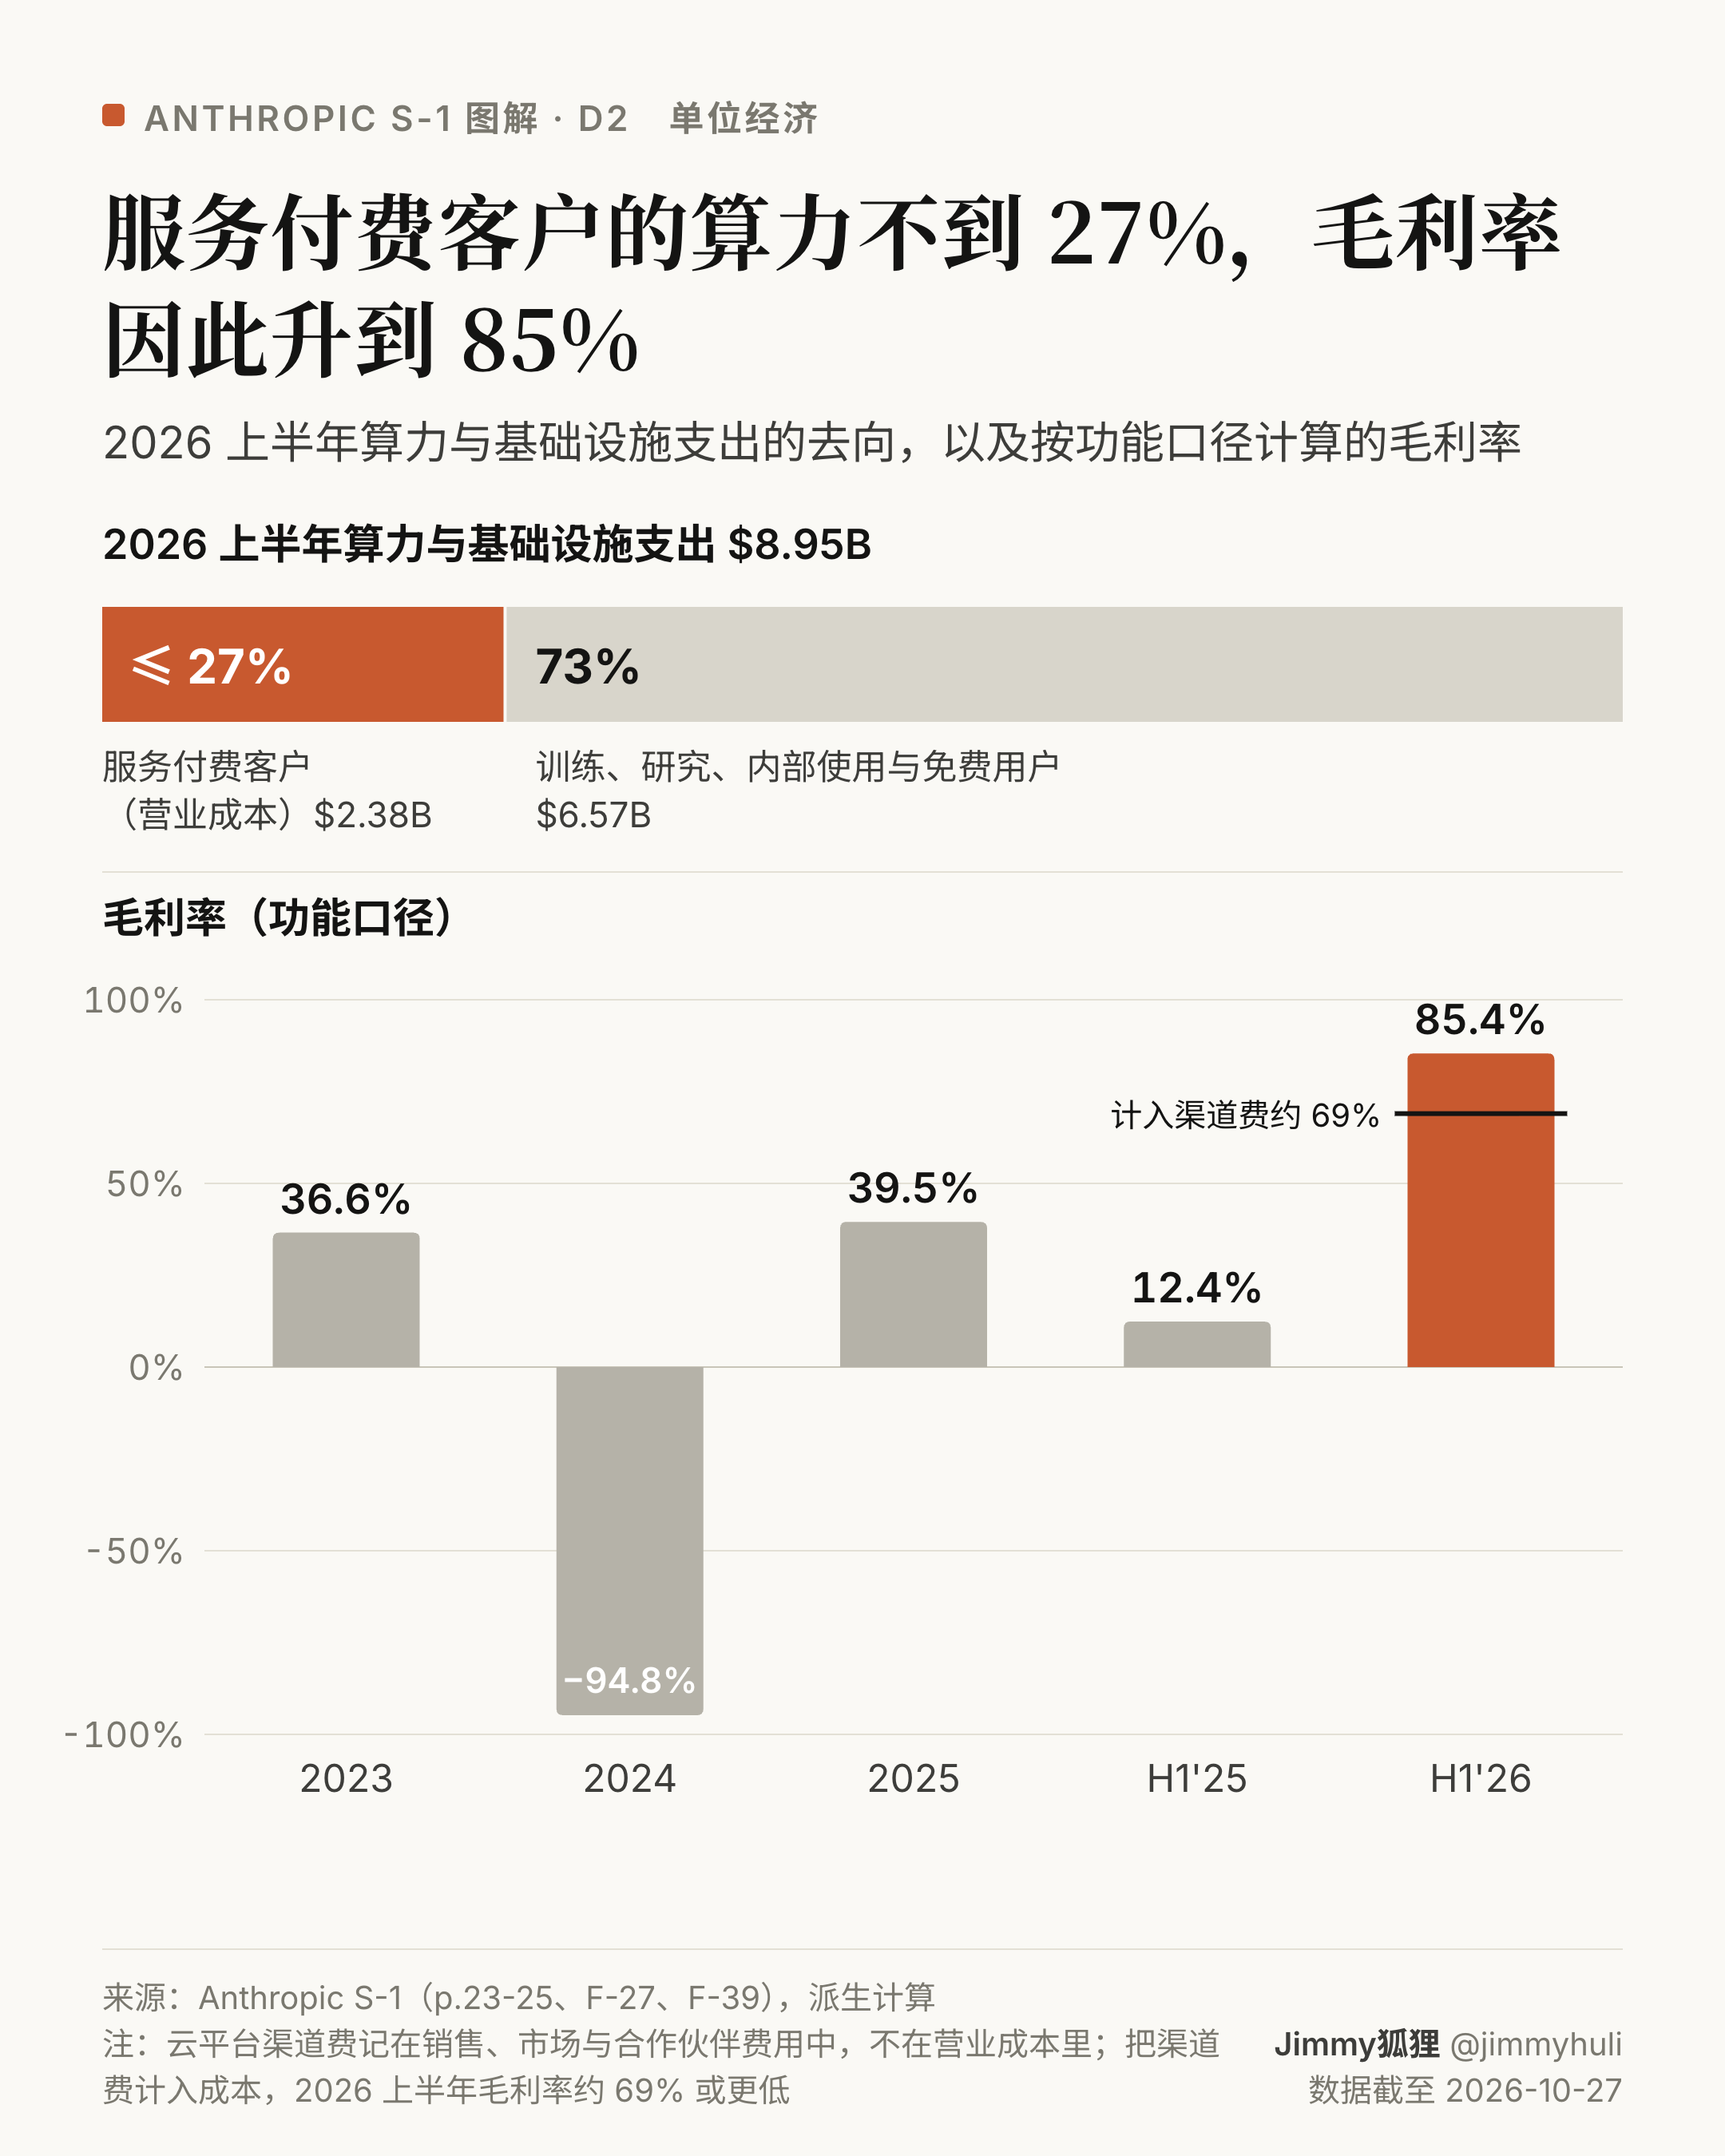
2026 上半年,算力与基础设施支出 $8.95B,其中计入营业成本、用于服务付费客户的部分为 $2.38B,最多占 27%。其余用于训练、研究、内部使用和免费用户。按这个口径,上半年毛利率为 85.4%;若把云平台渠道费计入成本,约为 69% 或更低。
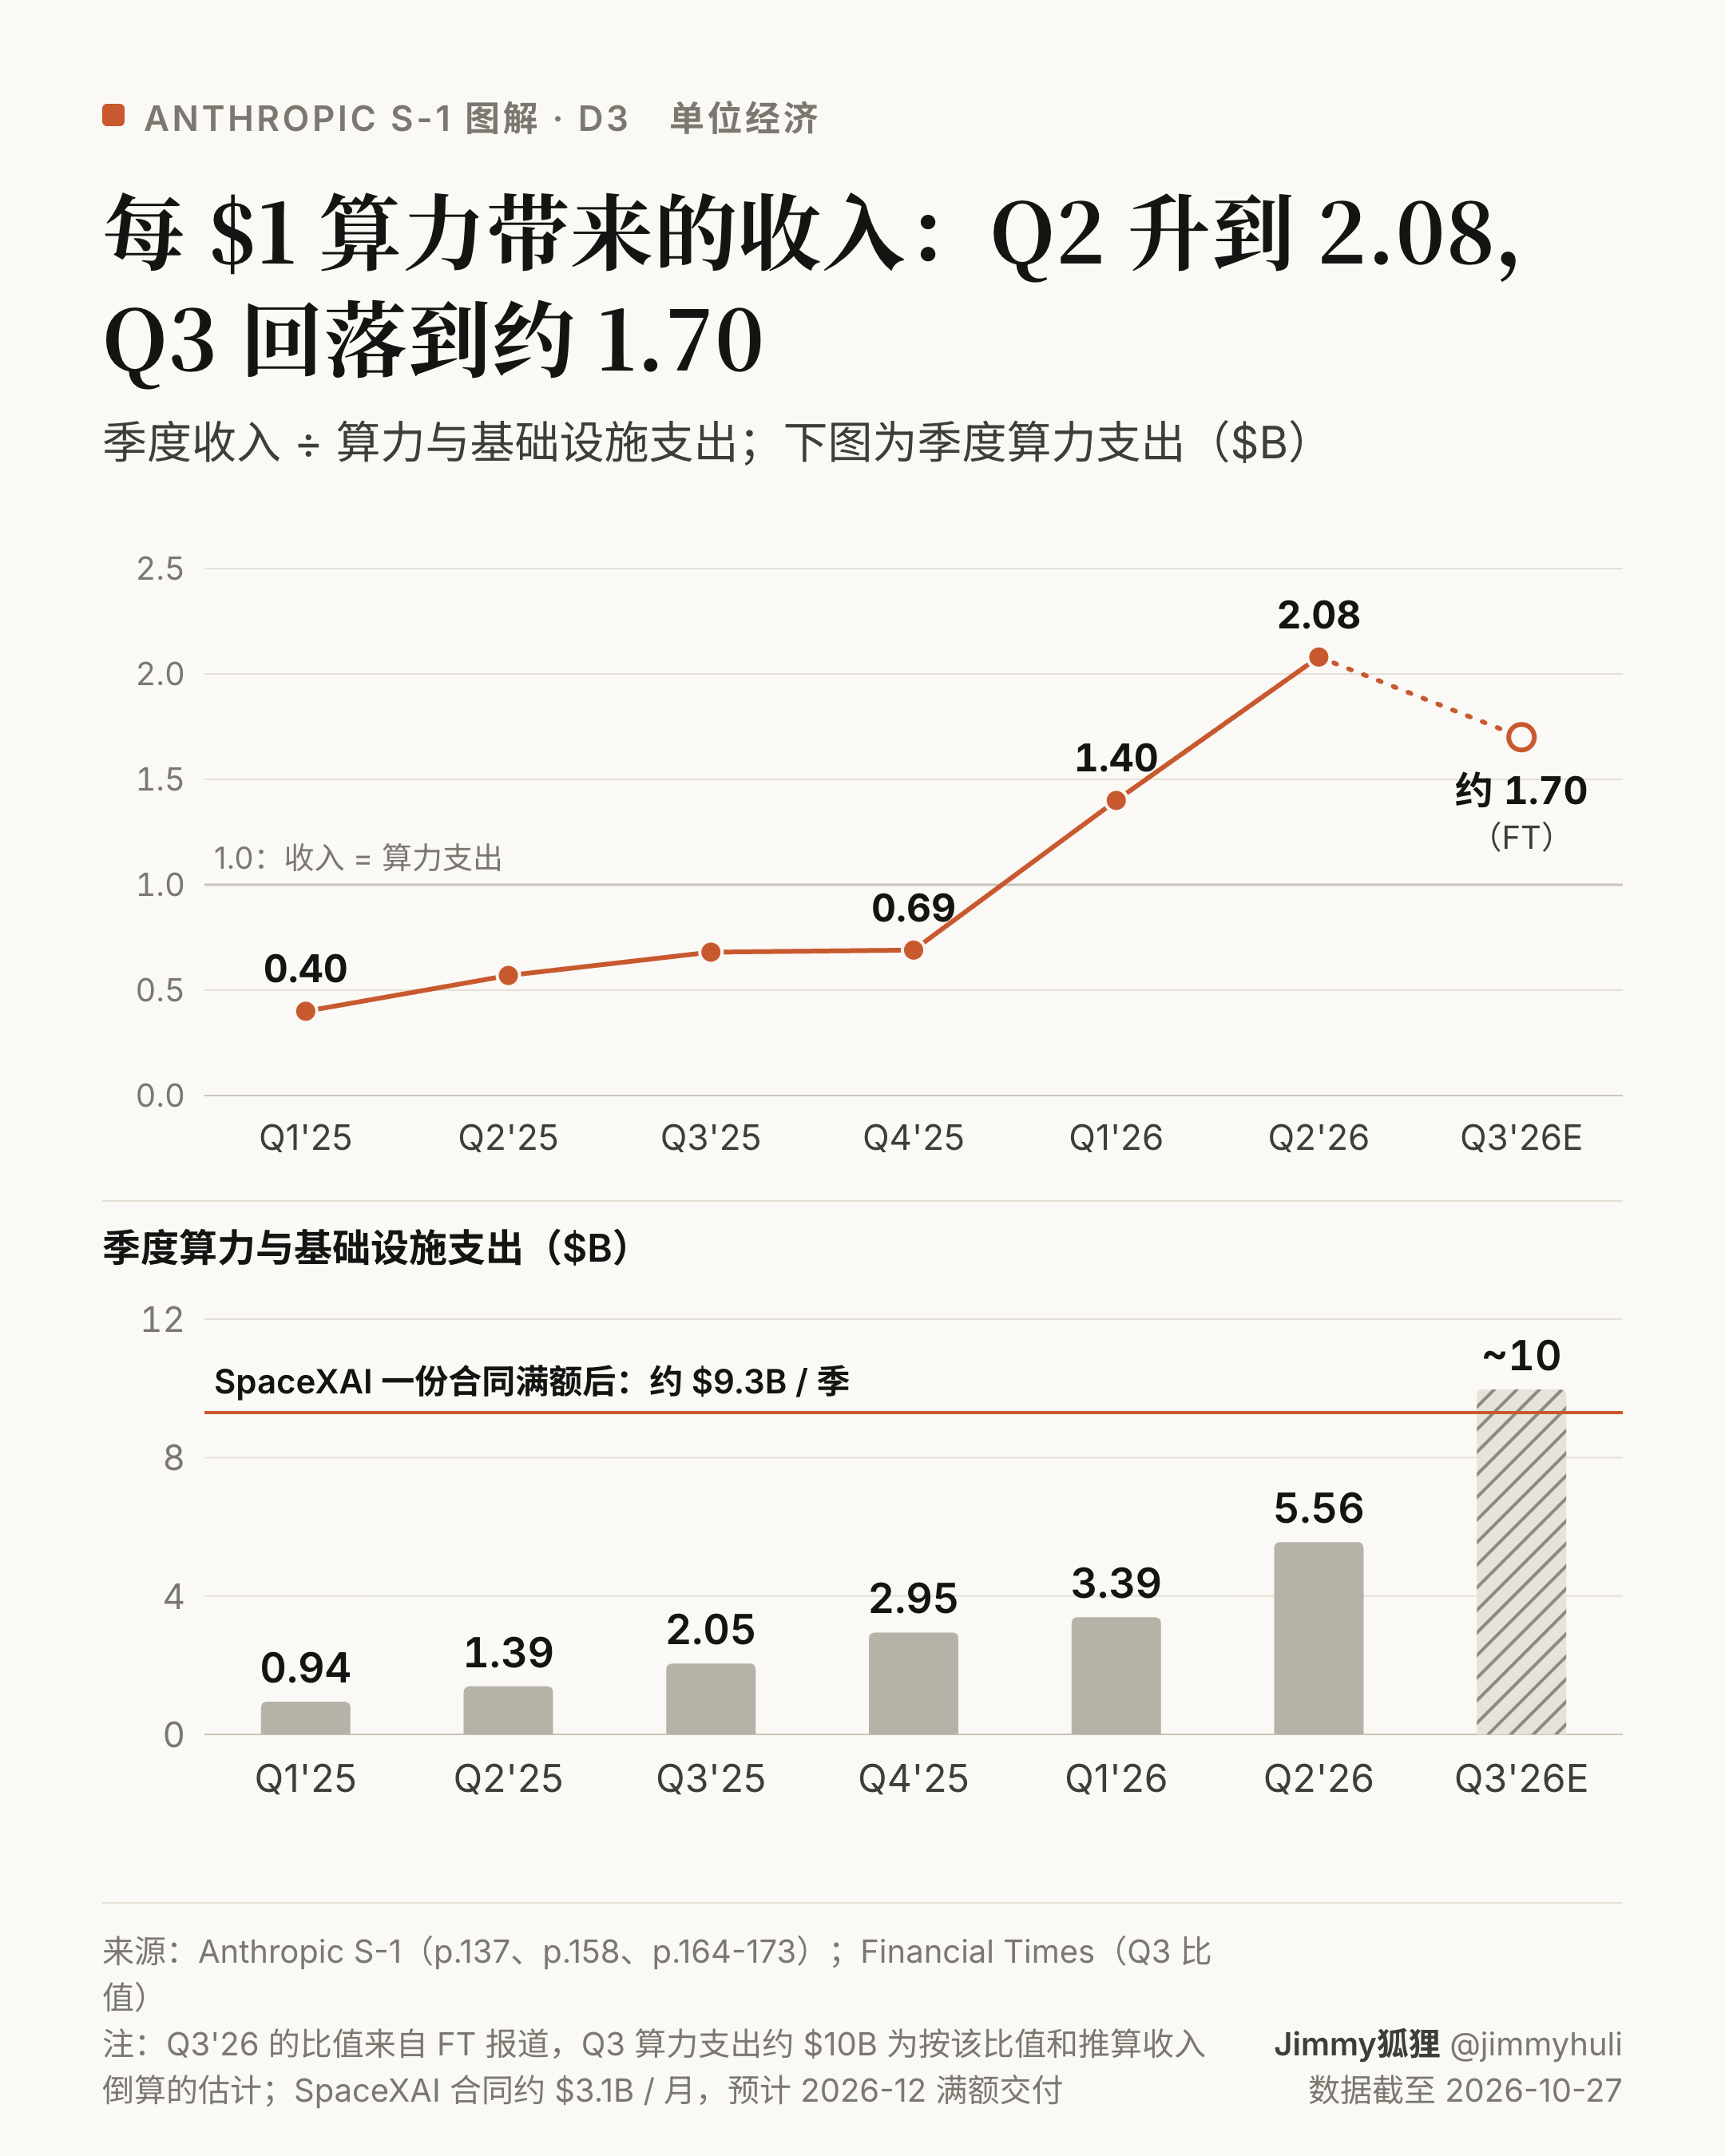
每 $1 算力支出对应的收入,从 Q1’25 的 0.40 升到 Q2’26 的 2.08。FT 报道 Q3’26 约为 1.70,算力支出的增速超过了收入。SpaceXAI 一份合同满额交付后约 $3.1B / 月,相当于每季约 $9.3B,高于 Q2’26 全部算力支出 $5.6B。S-1 提示利润率可能下降。
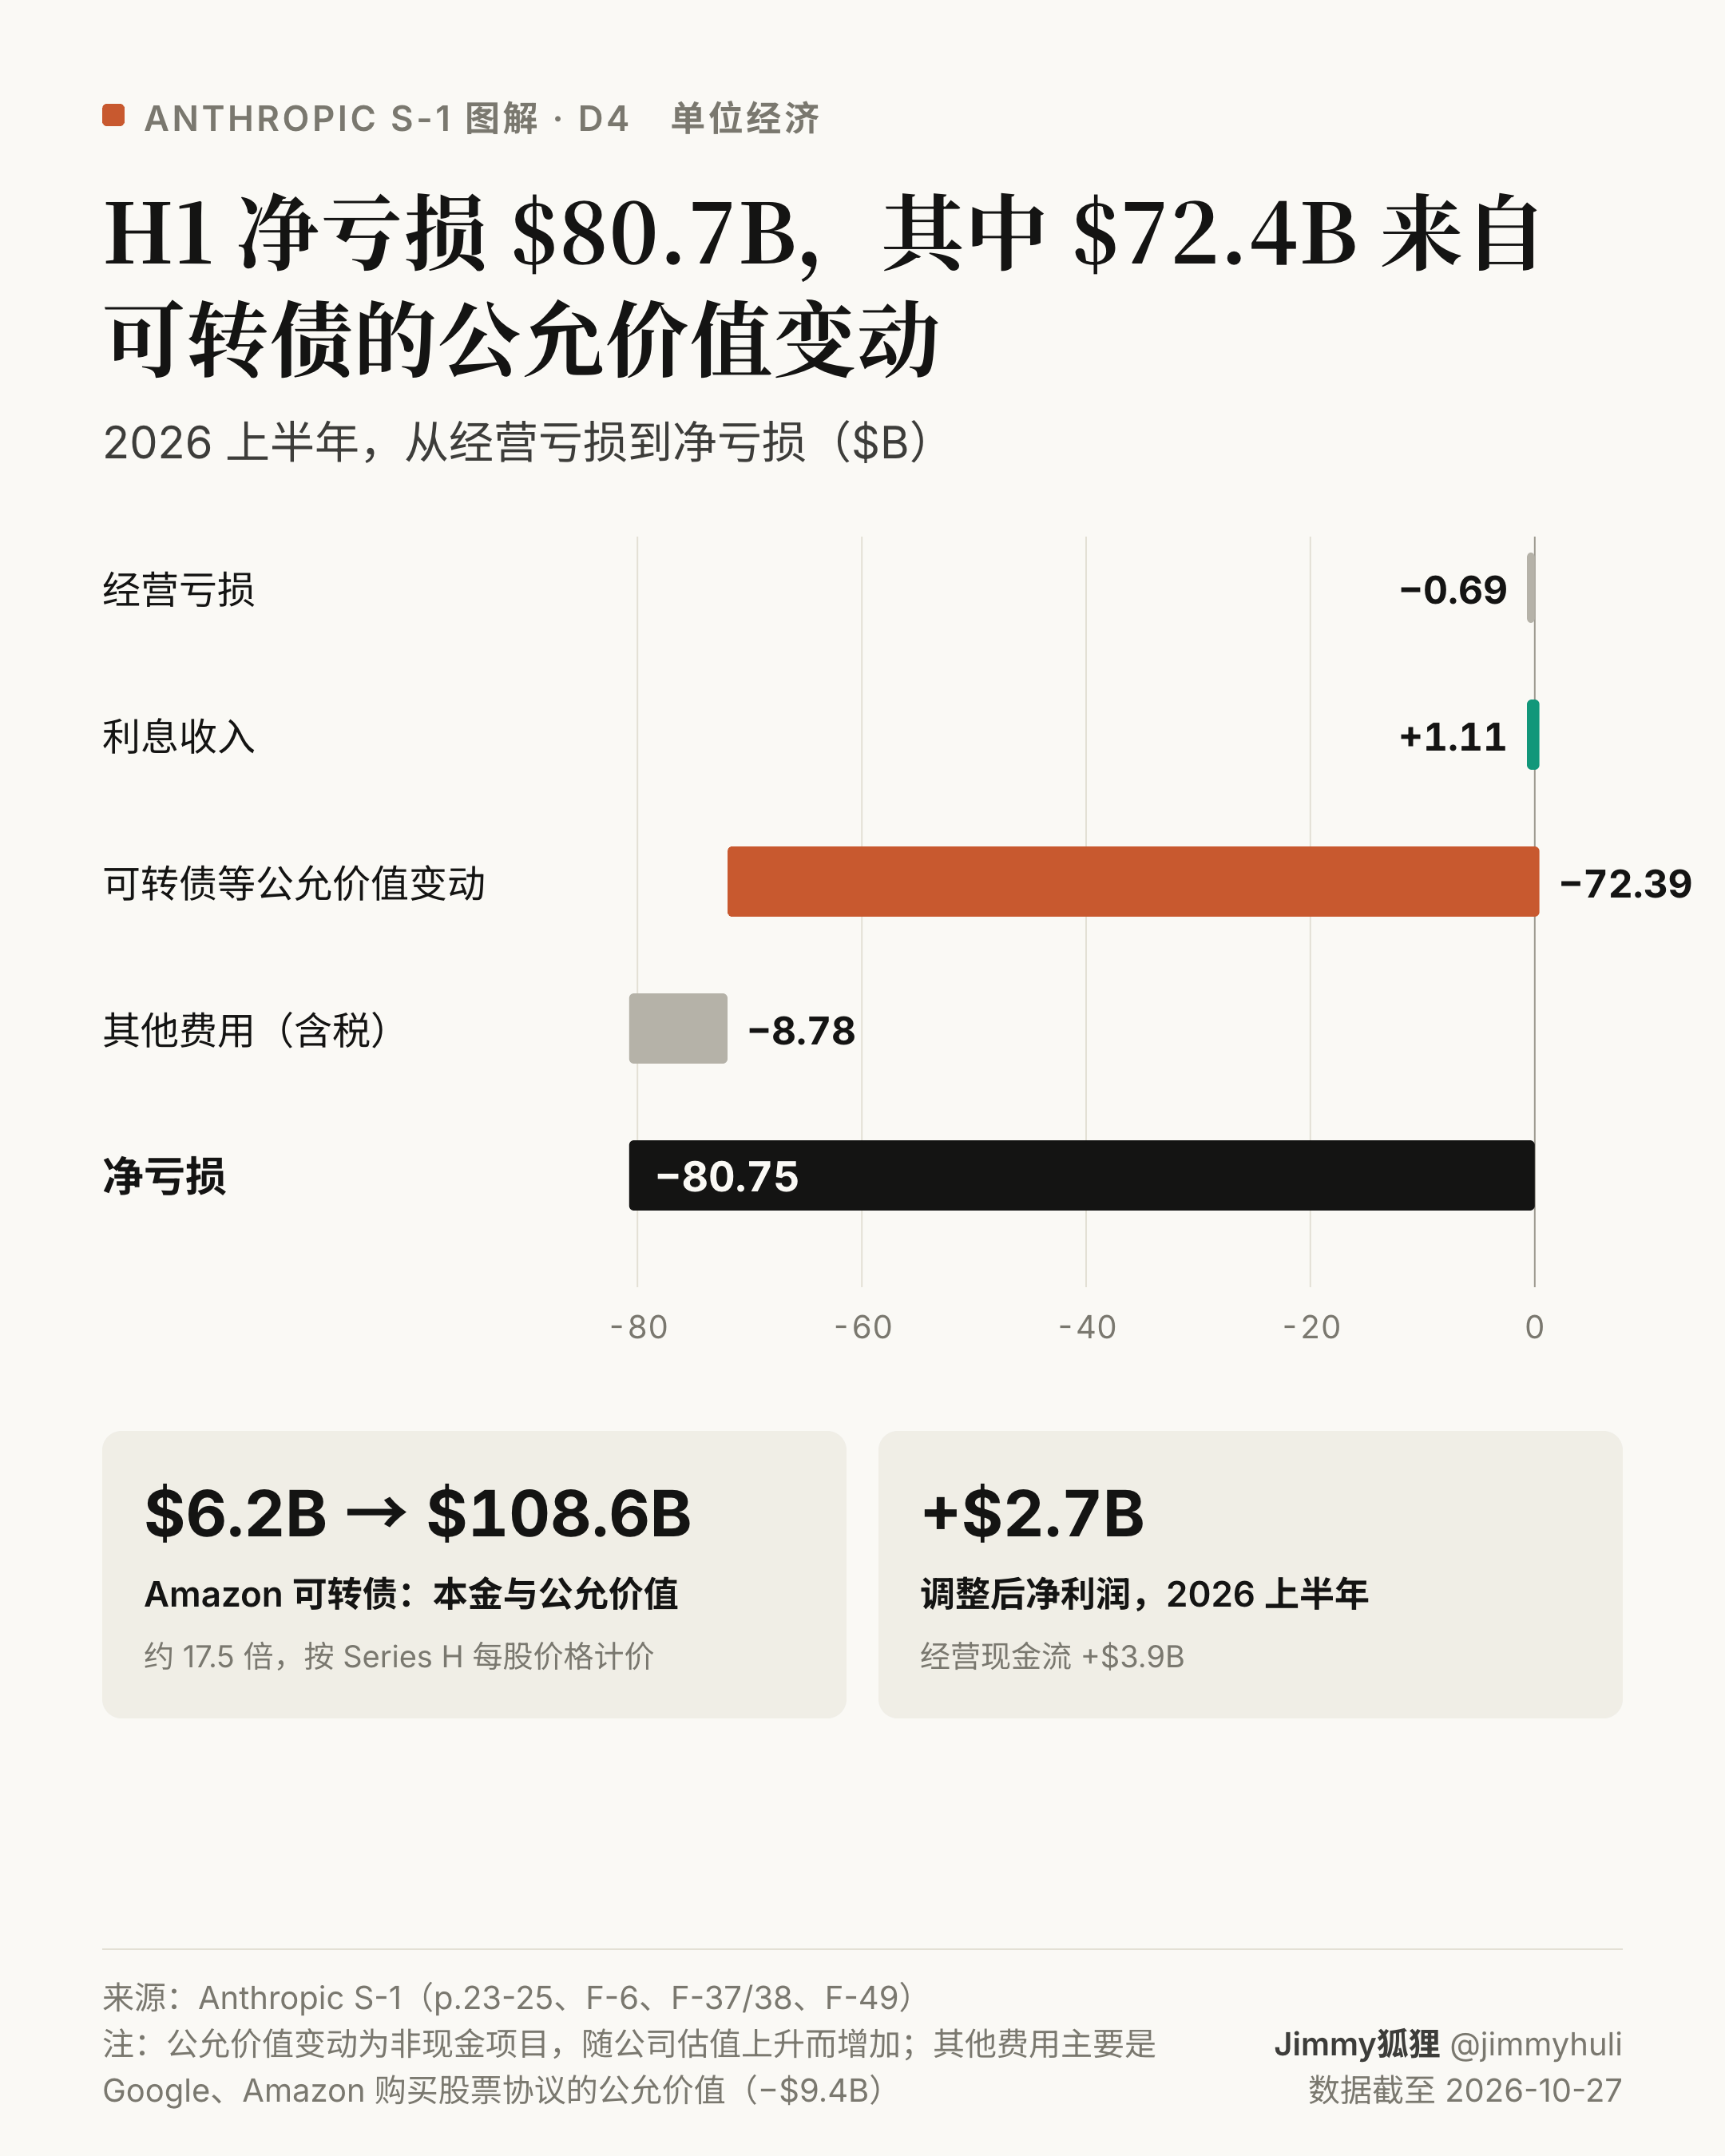
2026 上半年净亏损 $80.7B,经营亏损只有 $0.7B。差额主要是非现金项目:可转债等公允价值变动 $72.4B,以及 Google、Amazon 购股协议带来的其他费用。Amazon 持有的可转债本金 $6.2B,按公允价值计为 $108.6B。调整后净利润 $2.7B,经营现金流 $3.9B。
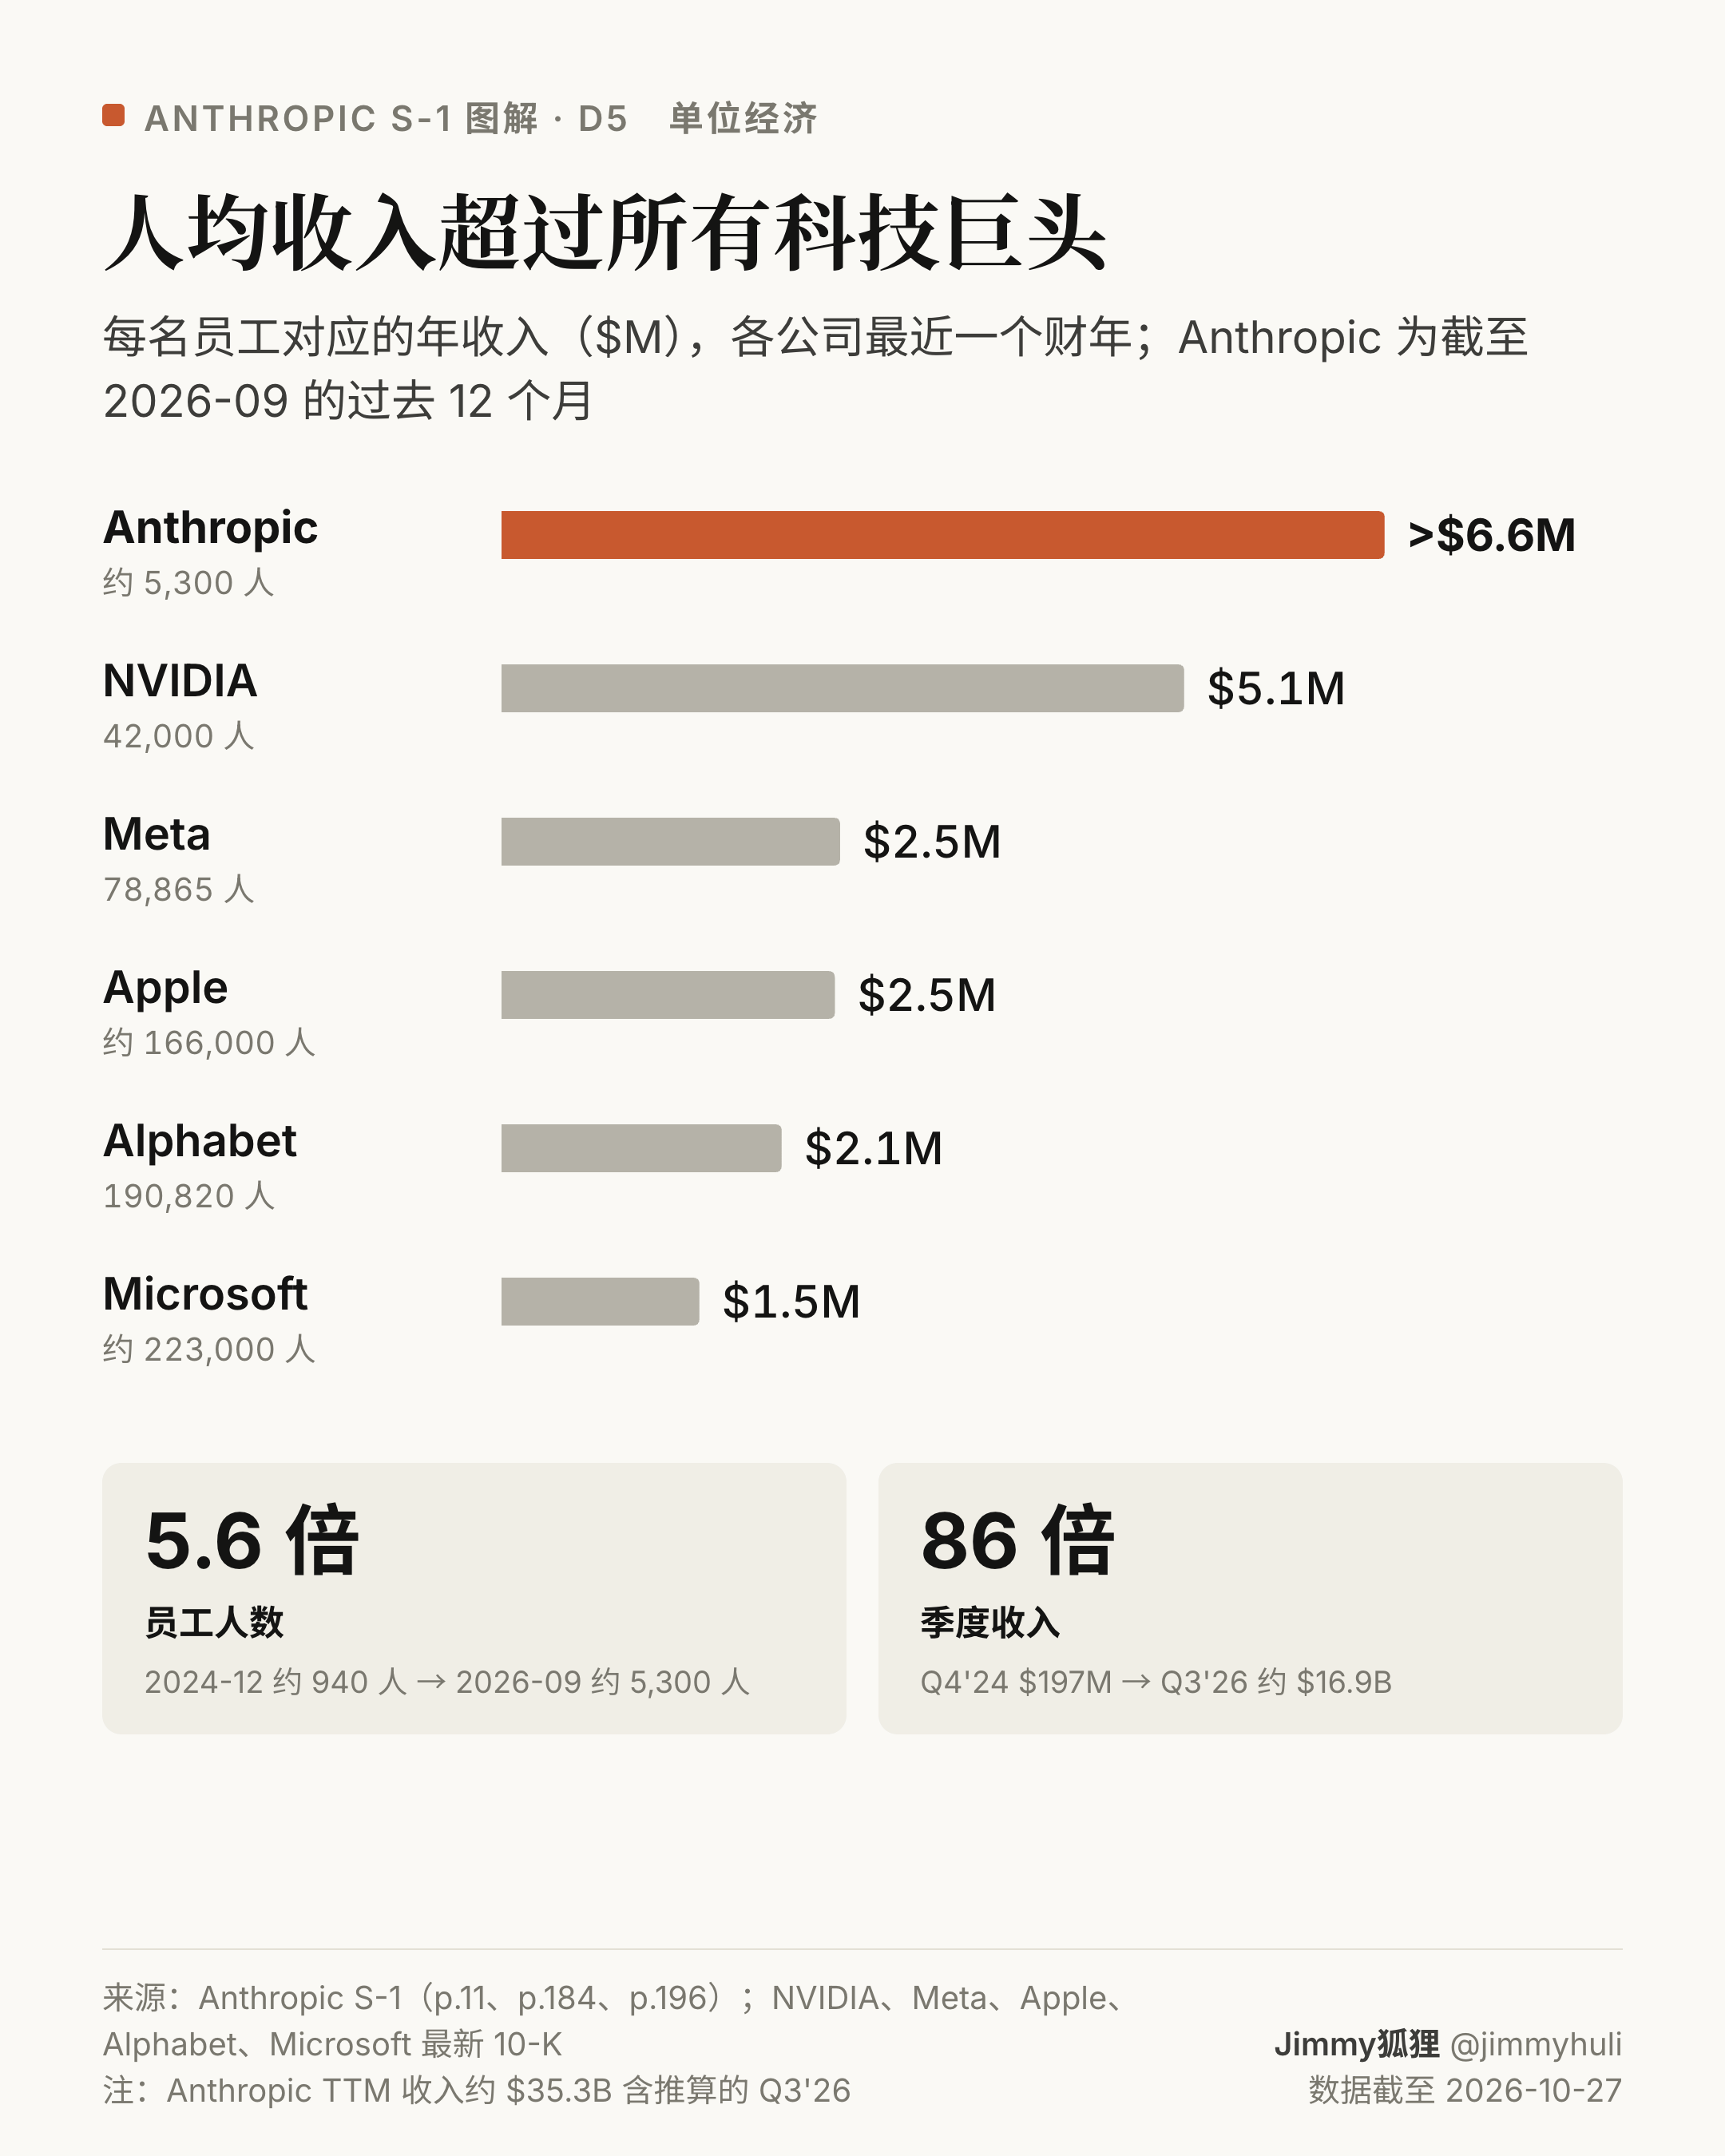
Anthropic 约有 5,300 名员工,过去 12 个月人均收入超过 $6.6M,高于 NVIDIA 的 $5.1M,也高于 Meta、Apple、Alphabet、Microsoft。2024 年底以来,员工人数增长约 5.6 倍,季度收入增长 86 倍。S-1 将此归因于内部大量使用 Claude:2026 年 9 月,超过 90% 的代码由 Claude 编写。
五、合作伙伴
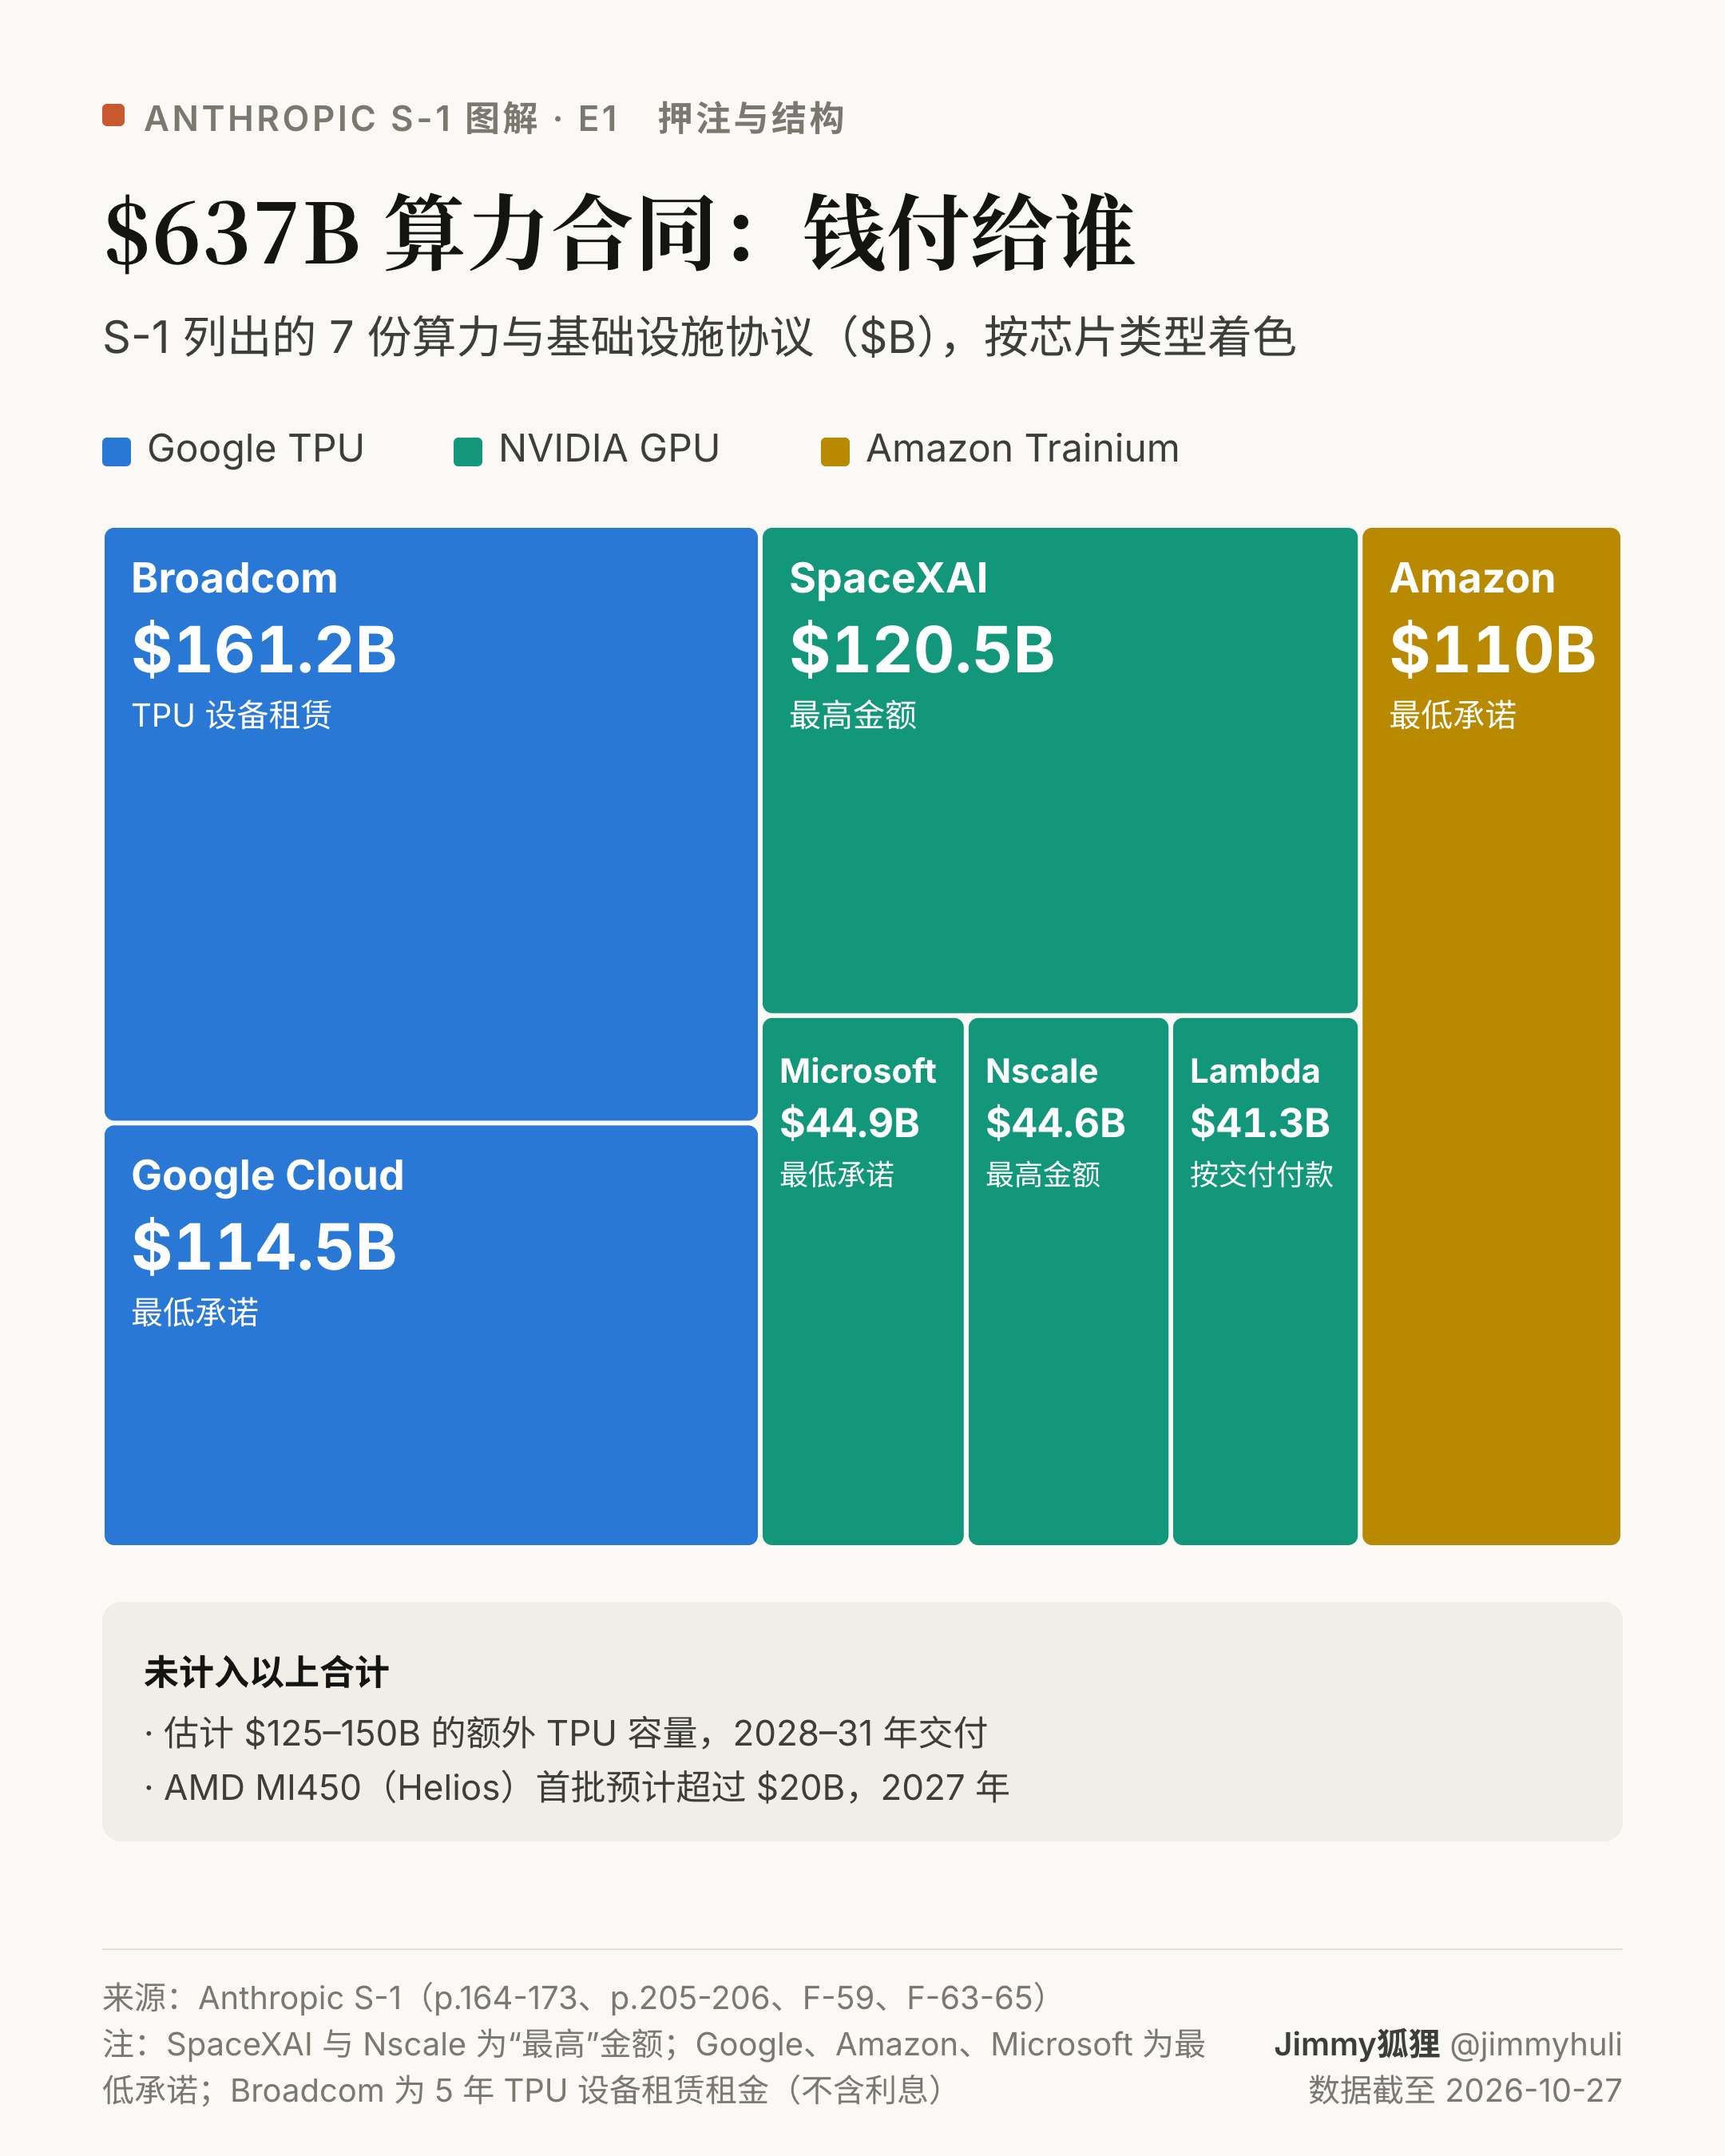
S-1 列出 7 份算力与基础设施协议,合计 $637B:Broadcom 的 TPU 设备租赁 $161.2B、SpaceXAI $120.5B、Google Cloud $114.5B、Amazon $110B,以及 Microsoft、Nscale、Lambda 各约 $41–45B。AMD 的首批订单和估计 $125–150B 的额外 TPU 容量不在其中。
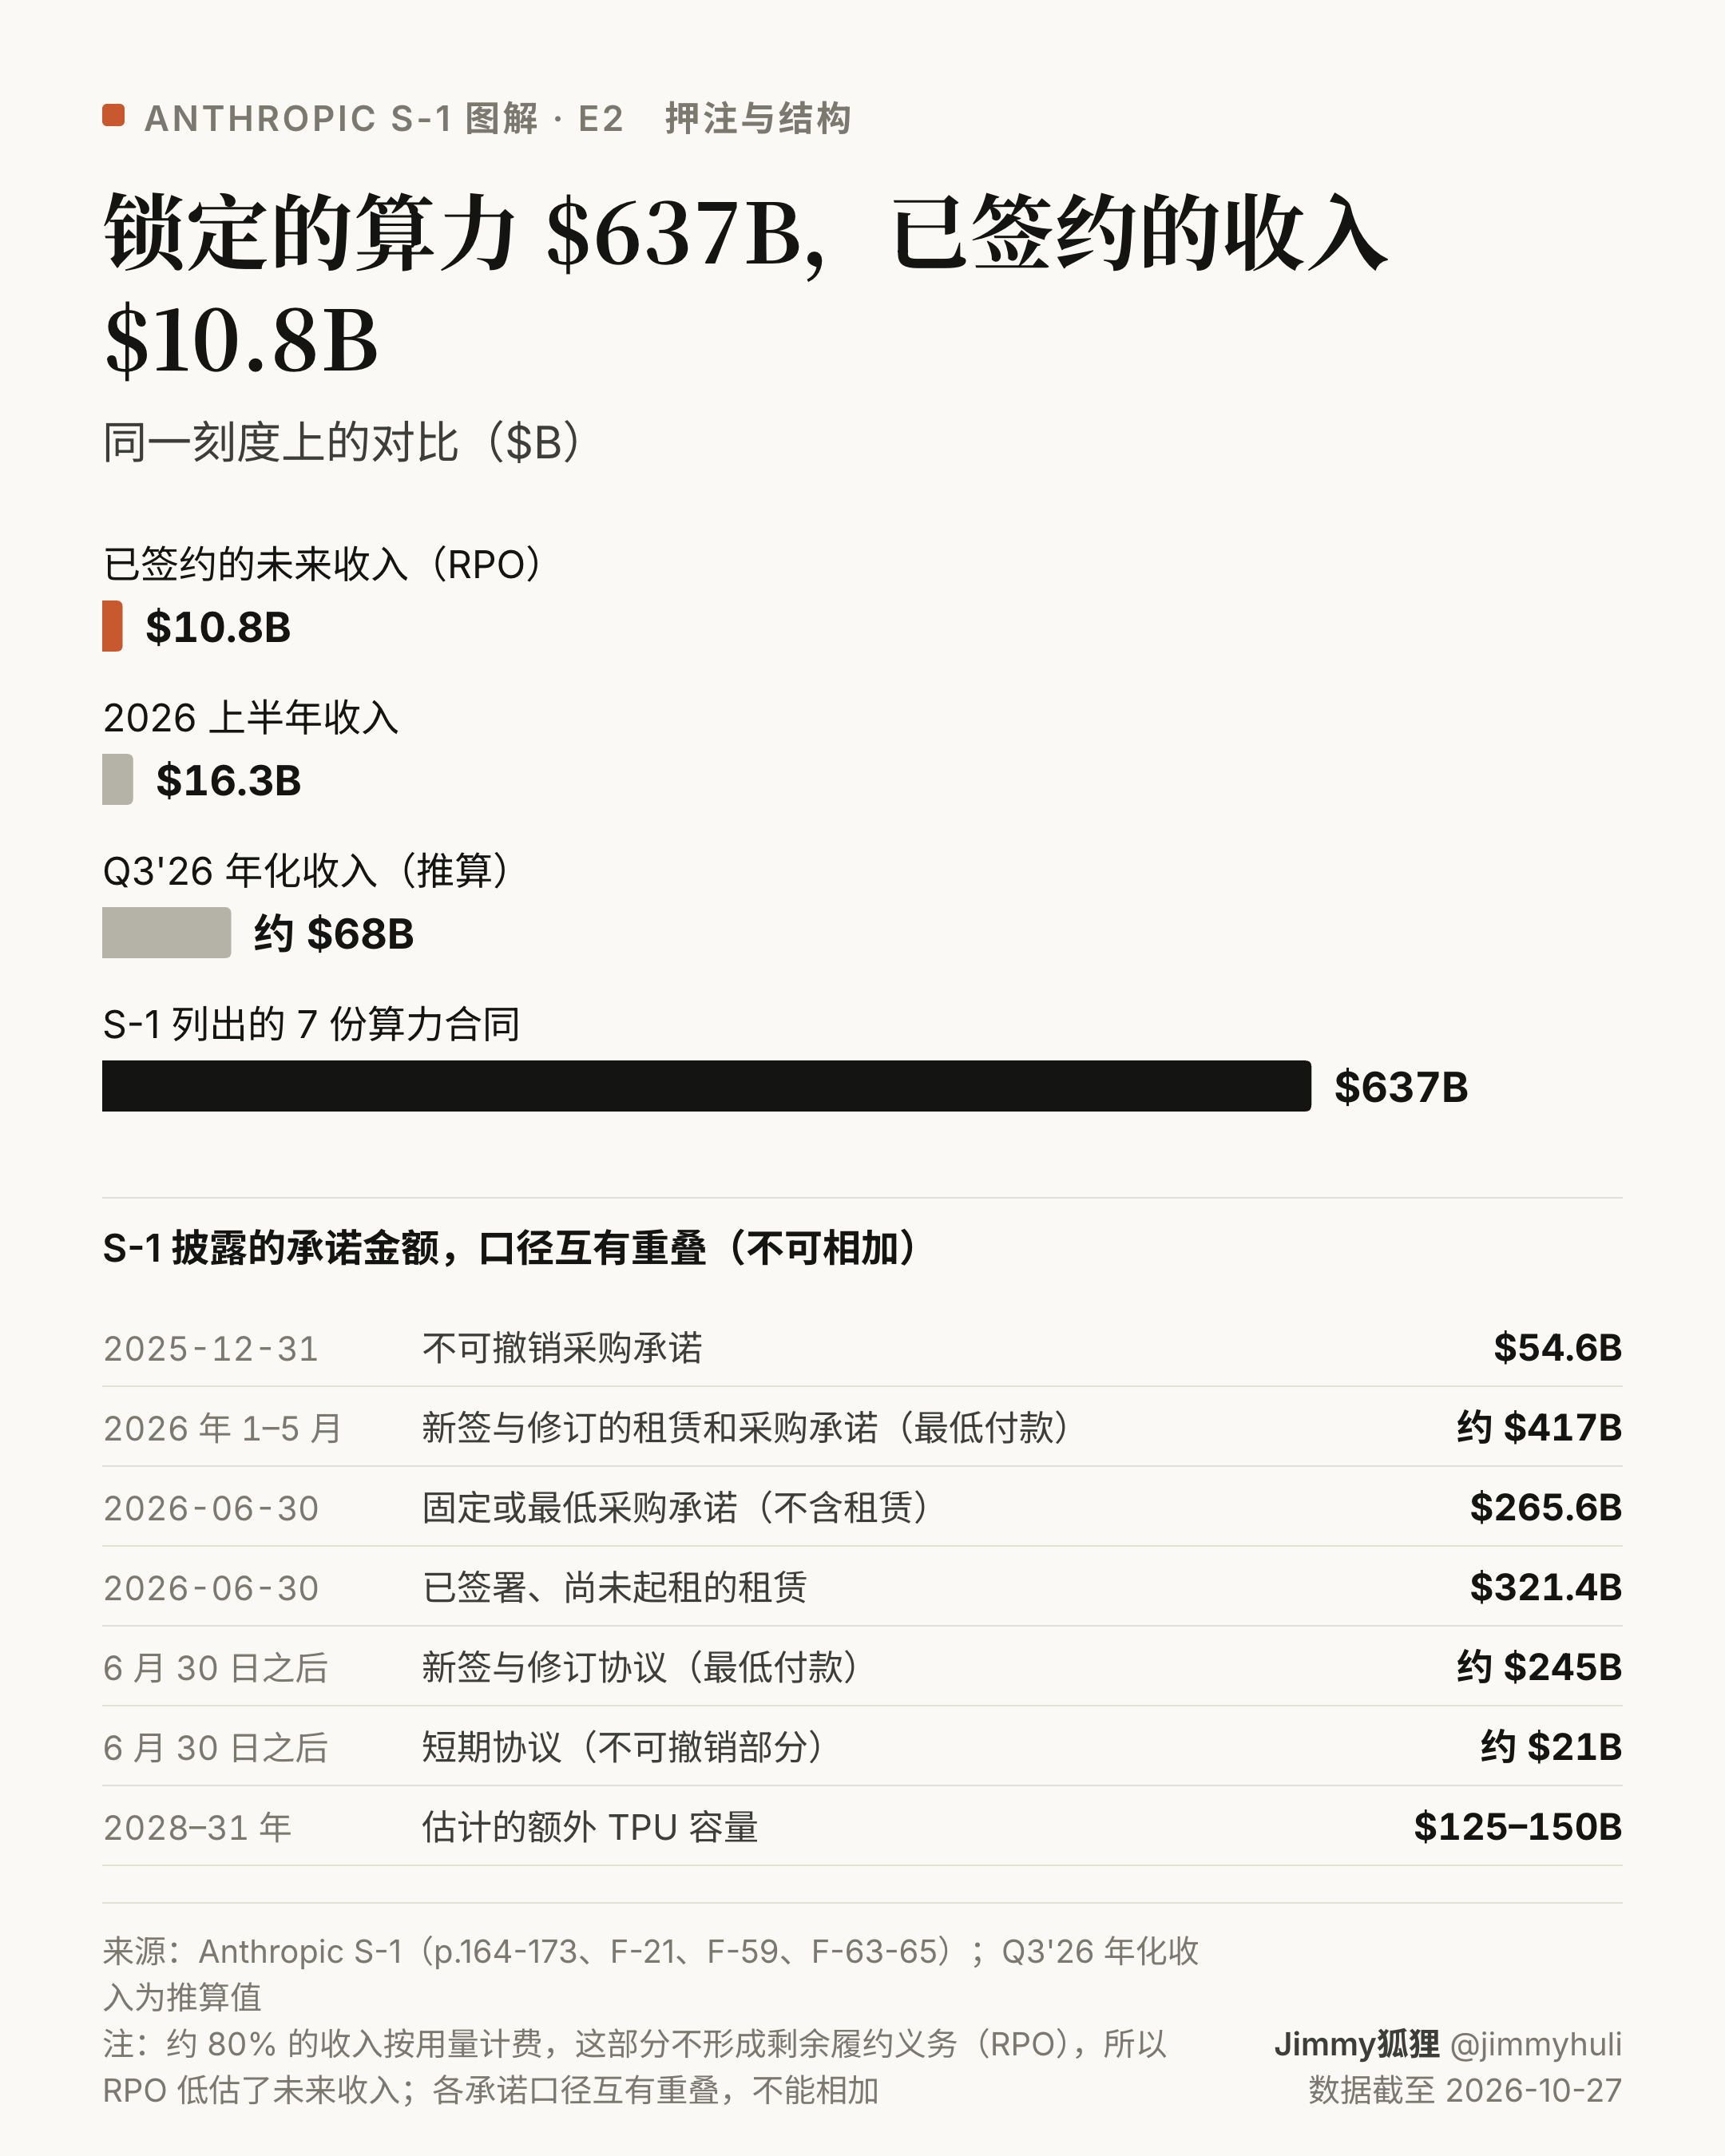
已签约、尚未确认的收入(RPO)为 $10.8B,S-1 列出的算力合同为 $637B。约 80% 的收入按用量计费,不形成 RPO,所以这个对比会放大两者的差距;但它说明算力供给已经长期锁定,需求要靠未来的用量兑现。S-1 披露的各项承诺口径互有重叠,不能简单相加。
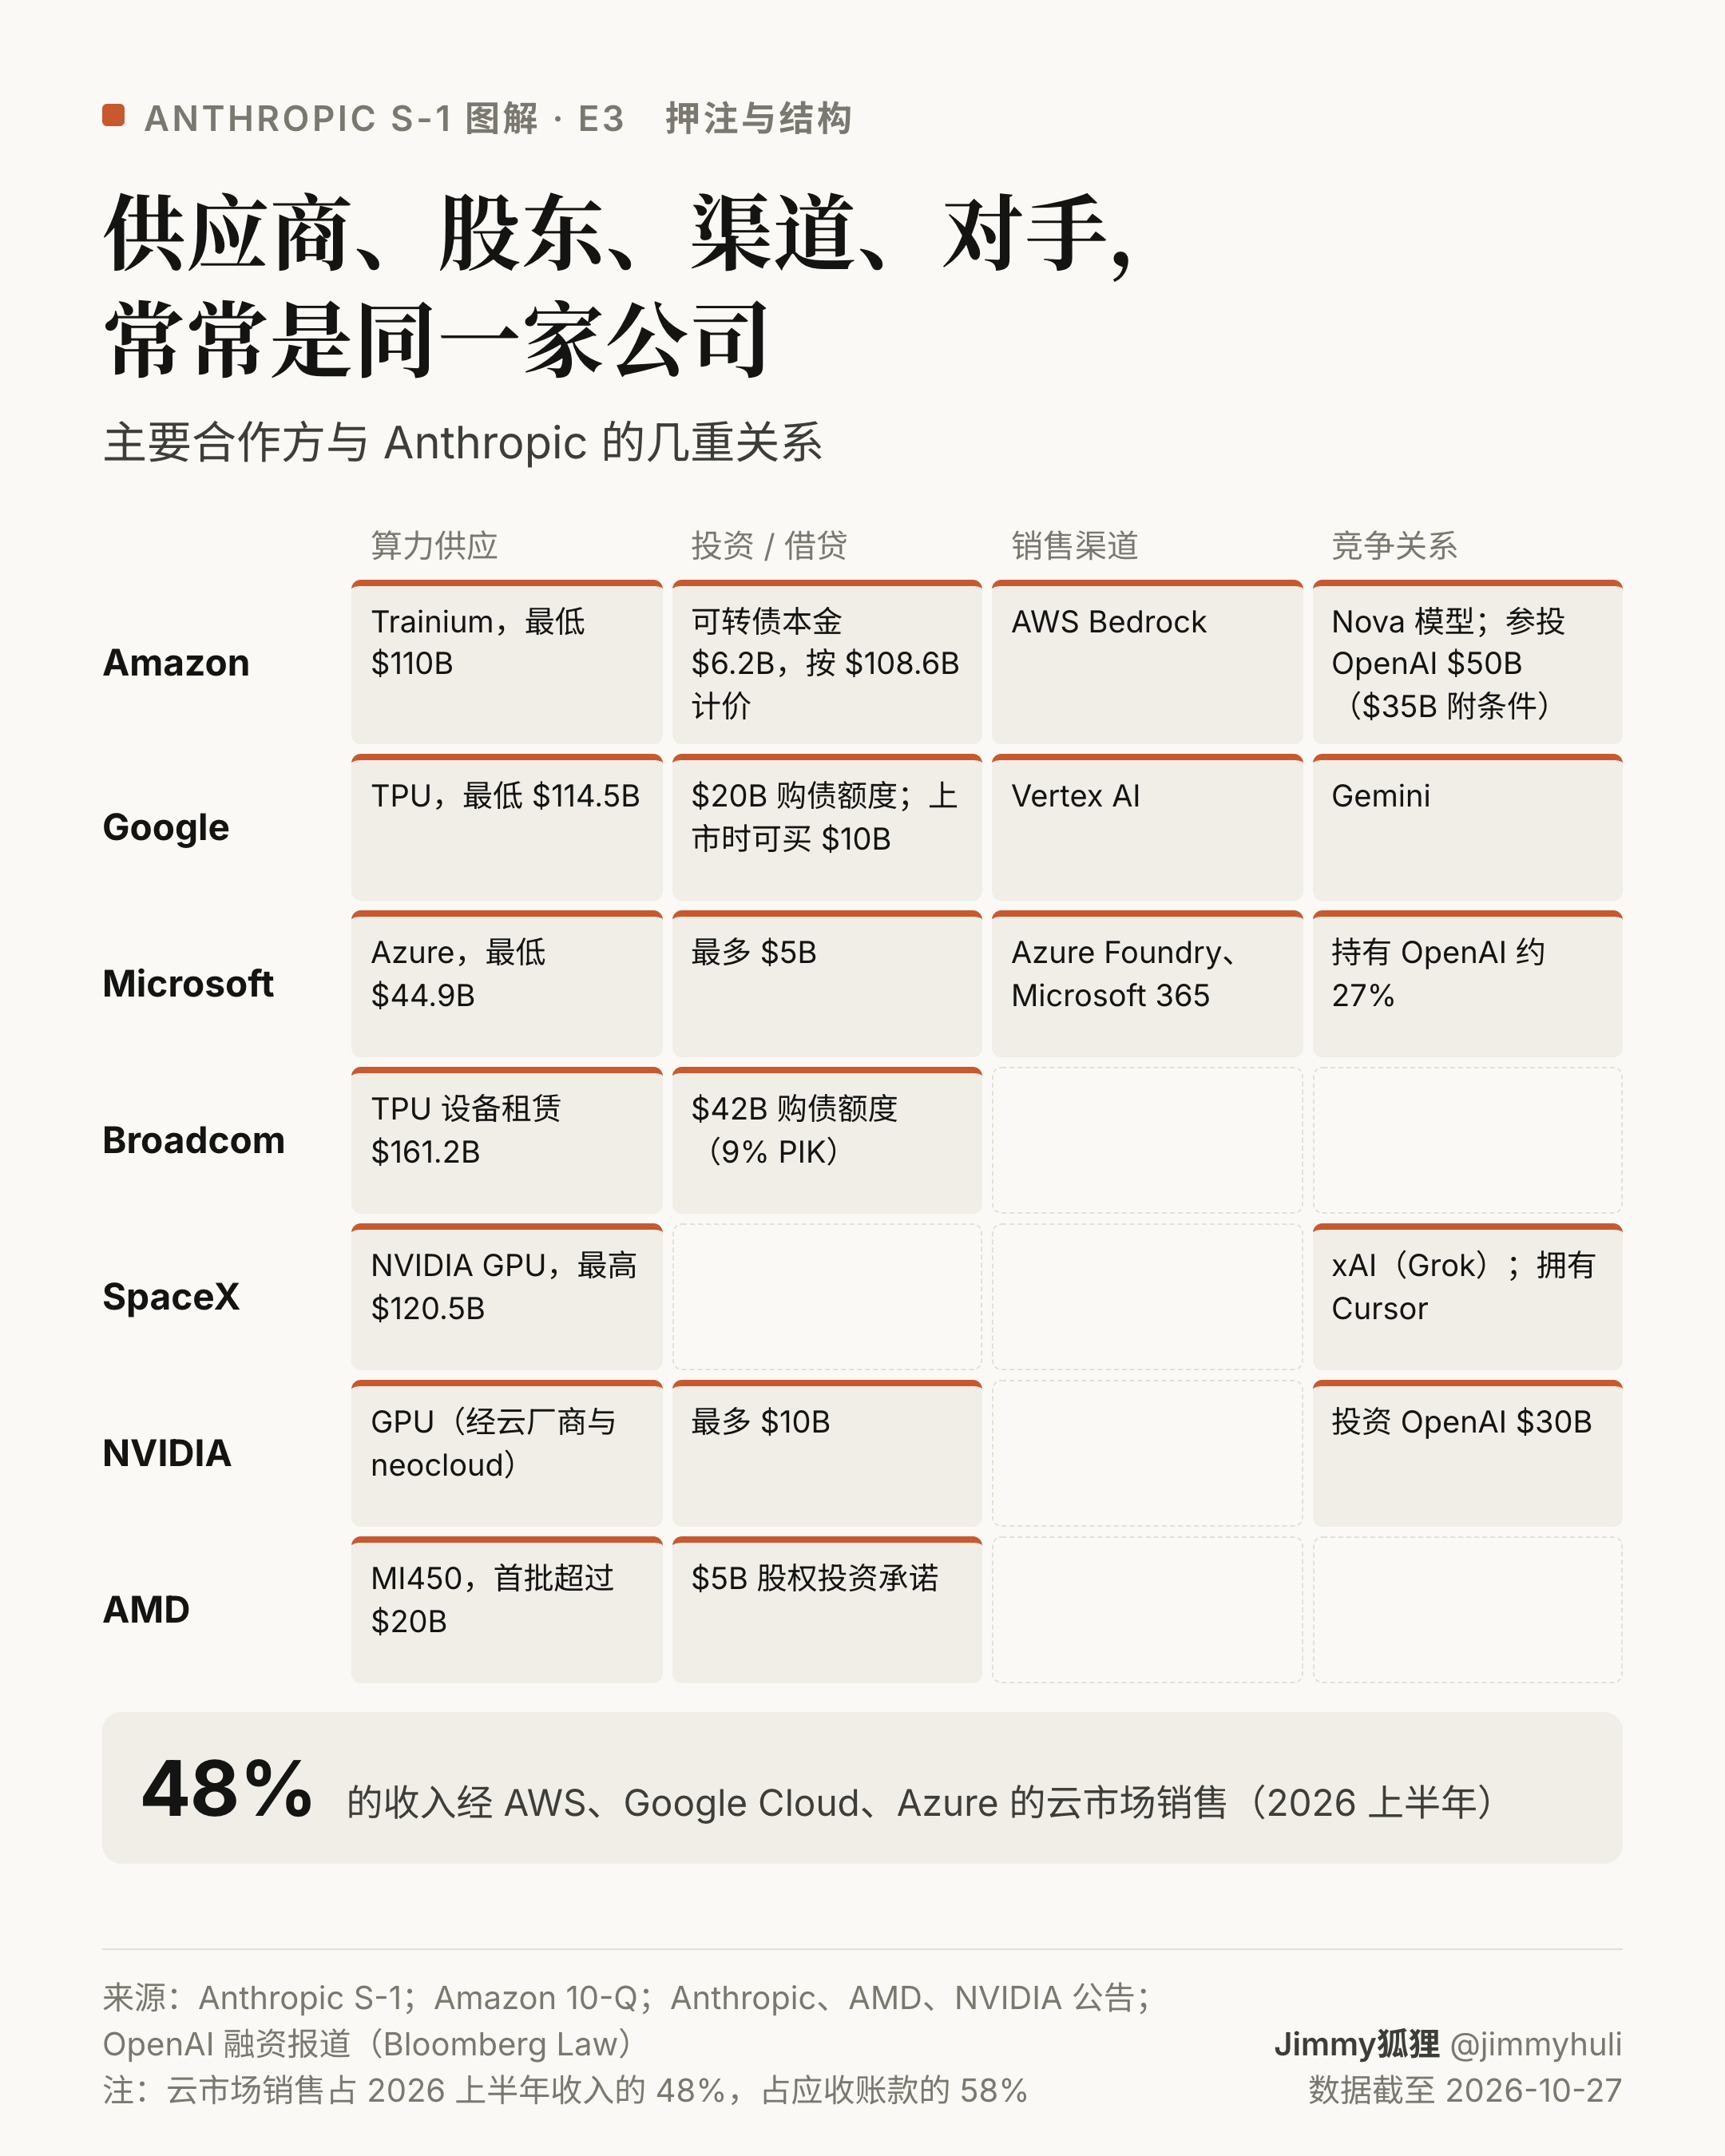
Amazon、Google、Microsoft 同时是 Anthropic 的算力供应商、股东或债权人、销售渠道,也是竞争对手或竞争对手的投资方。2026 上半年 48% 的收入经三家的云市场销售。Broadcom 出租 TPU 设备,也提供 $42B 购债额度。SpaceX 旗下有 xAI,并拥有 Cursor。
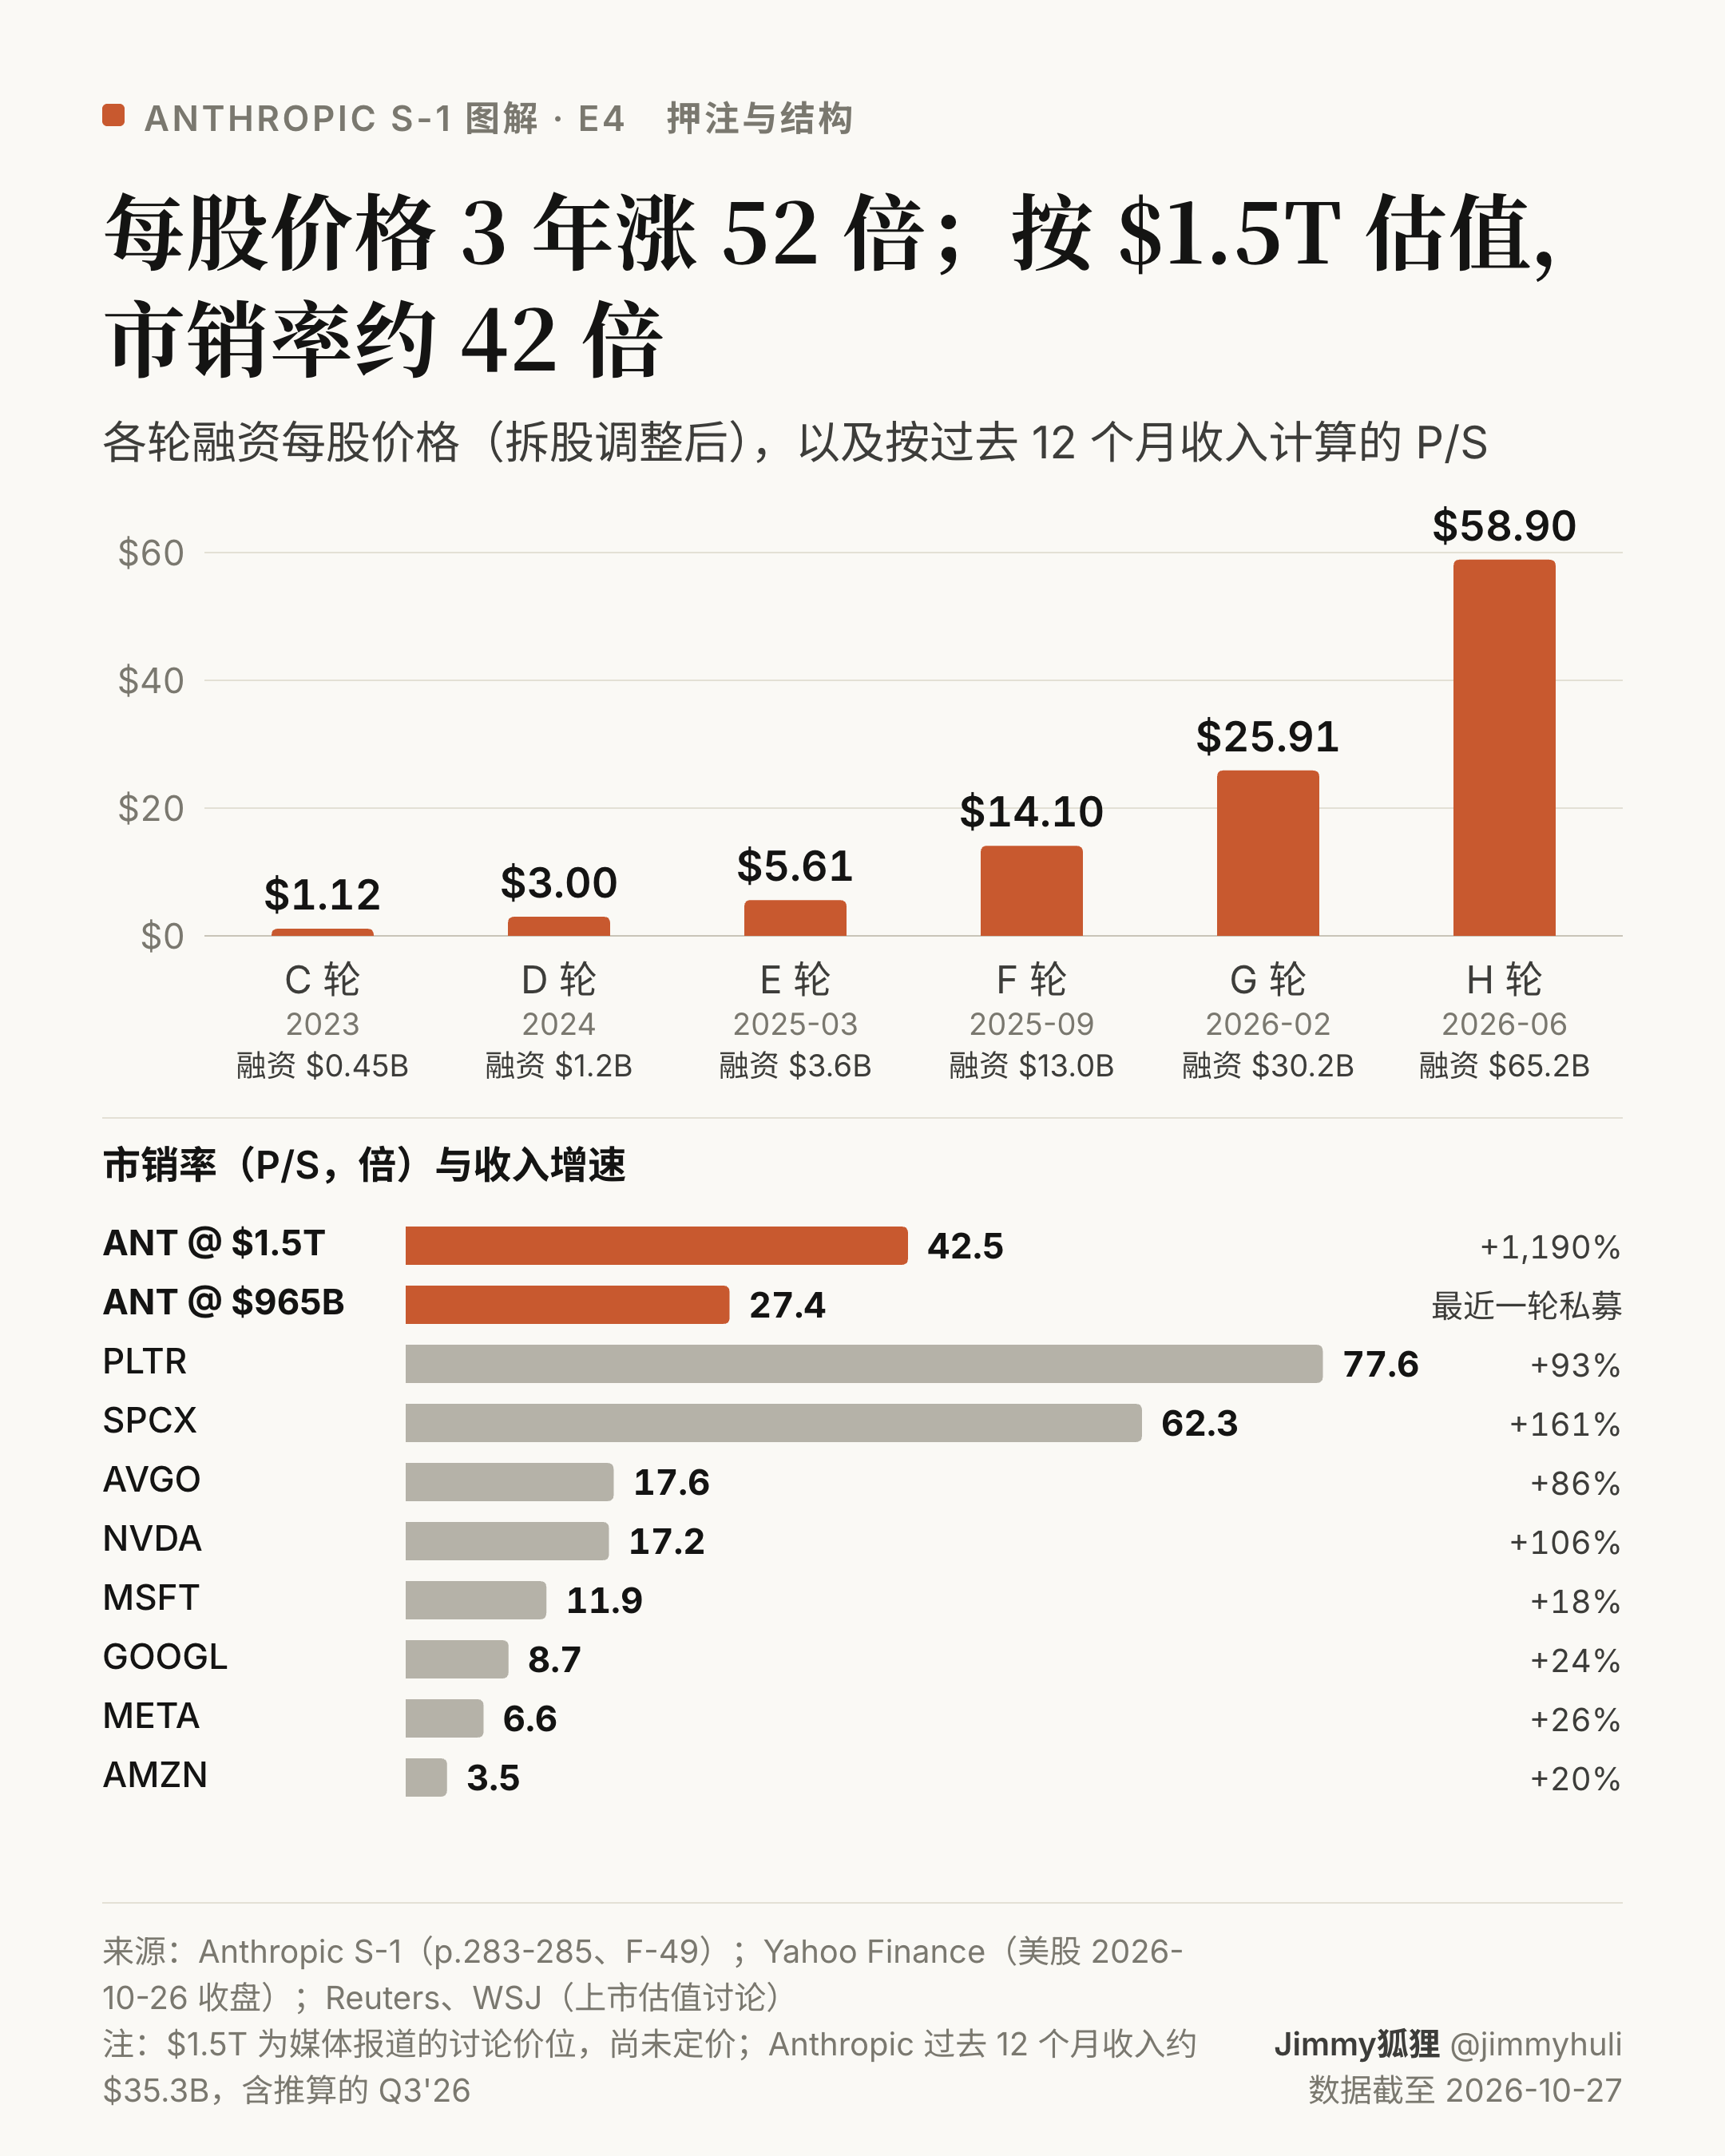
按拆股调整后的价格,C 轮每股 $1.12,H 轮每股 $58.90,约 3 年上涨 52 倍。媒体报道的上市估值讨论约 $1.5T,按过去 12 个月约 $35.3B 的收入计算,市销率约 42 倍;按 Q3’26 年化收入计算约 22 倍。作为参照,PLTR 约 78 倍,SPCX 约 62 倍,NVDA 约 17 倍。
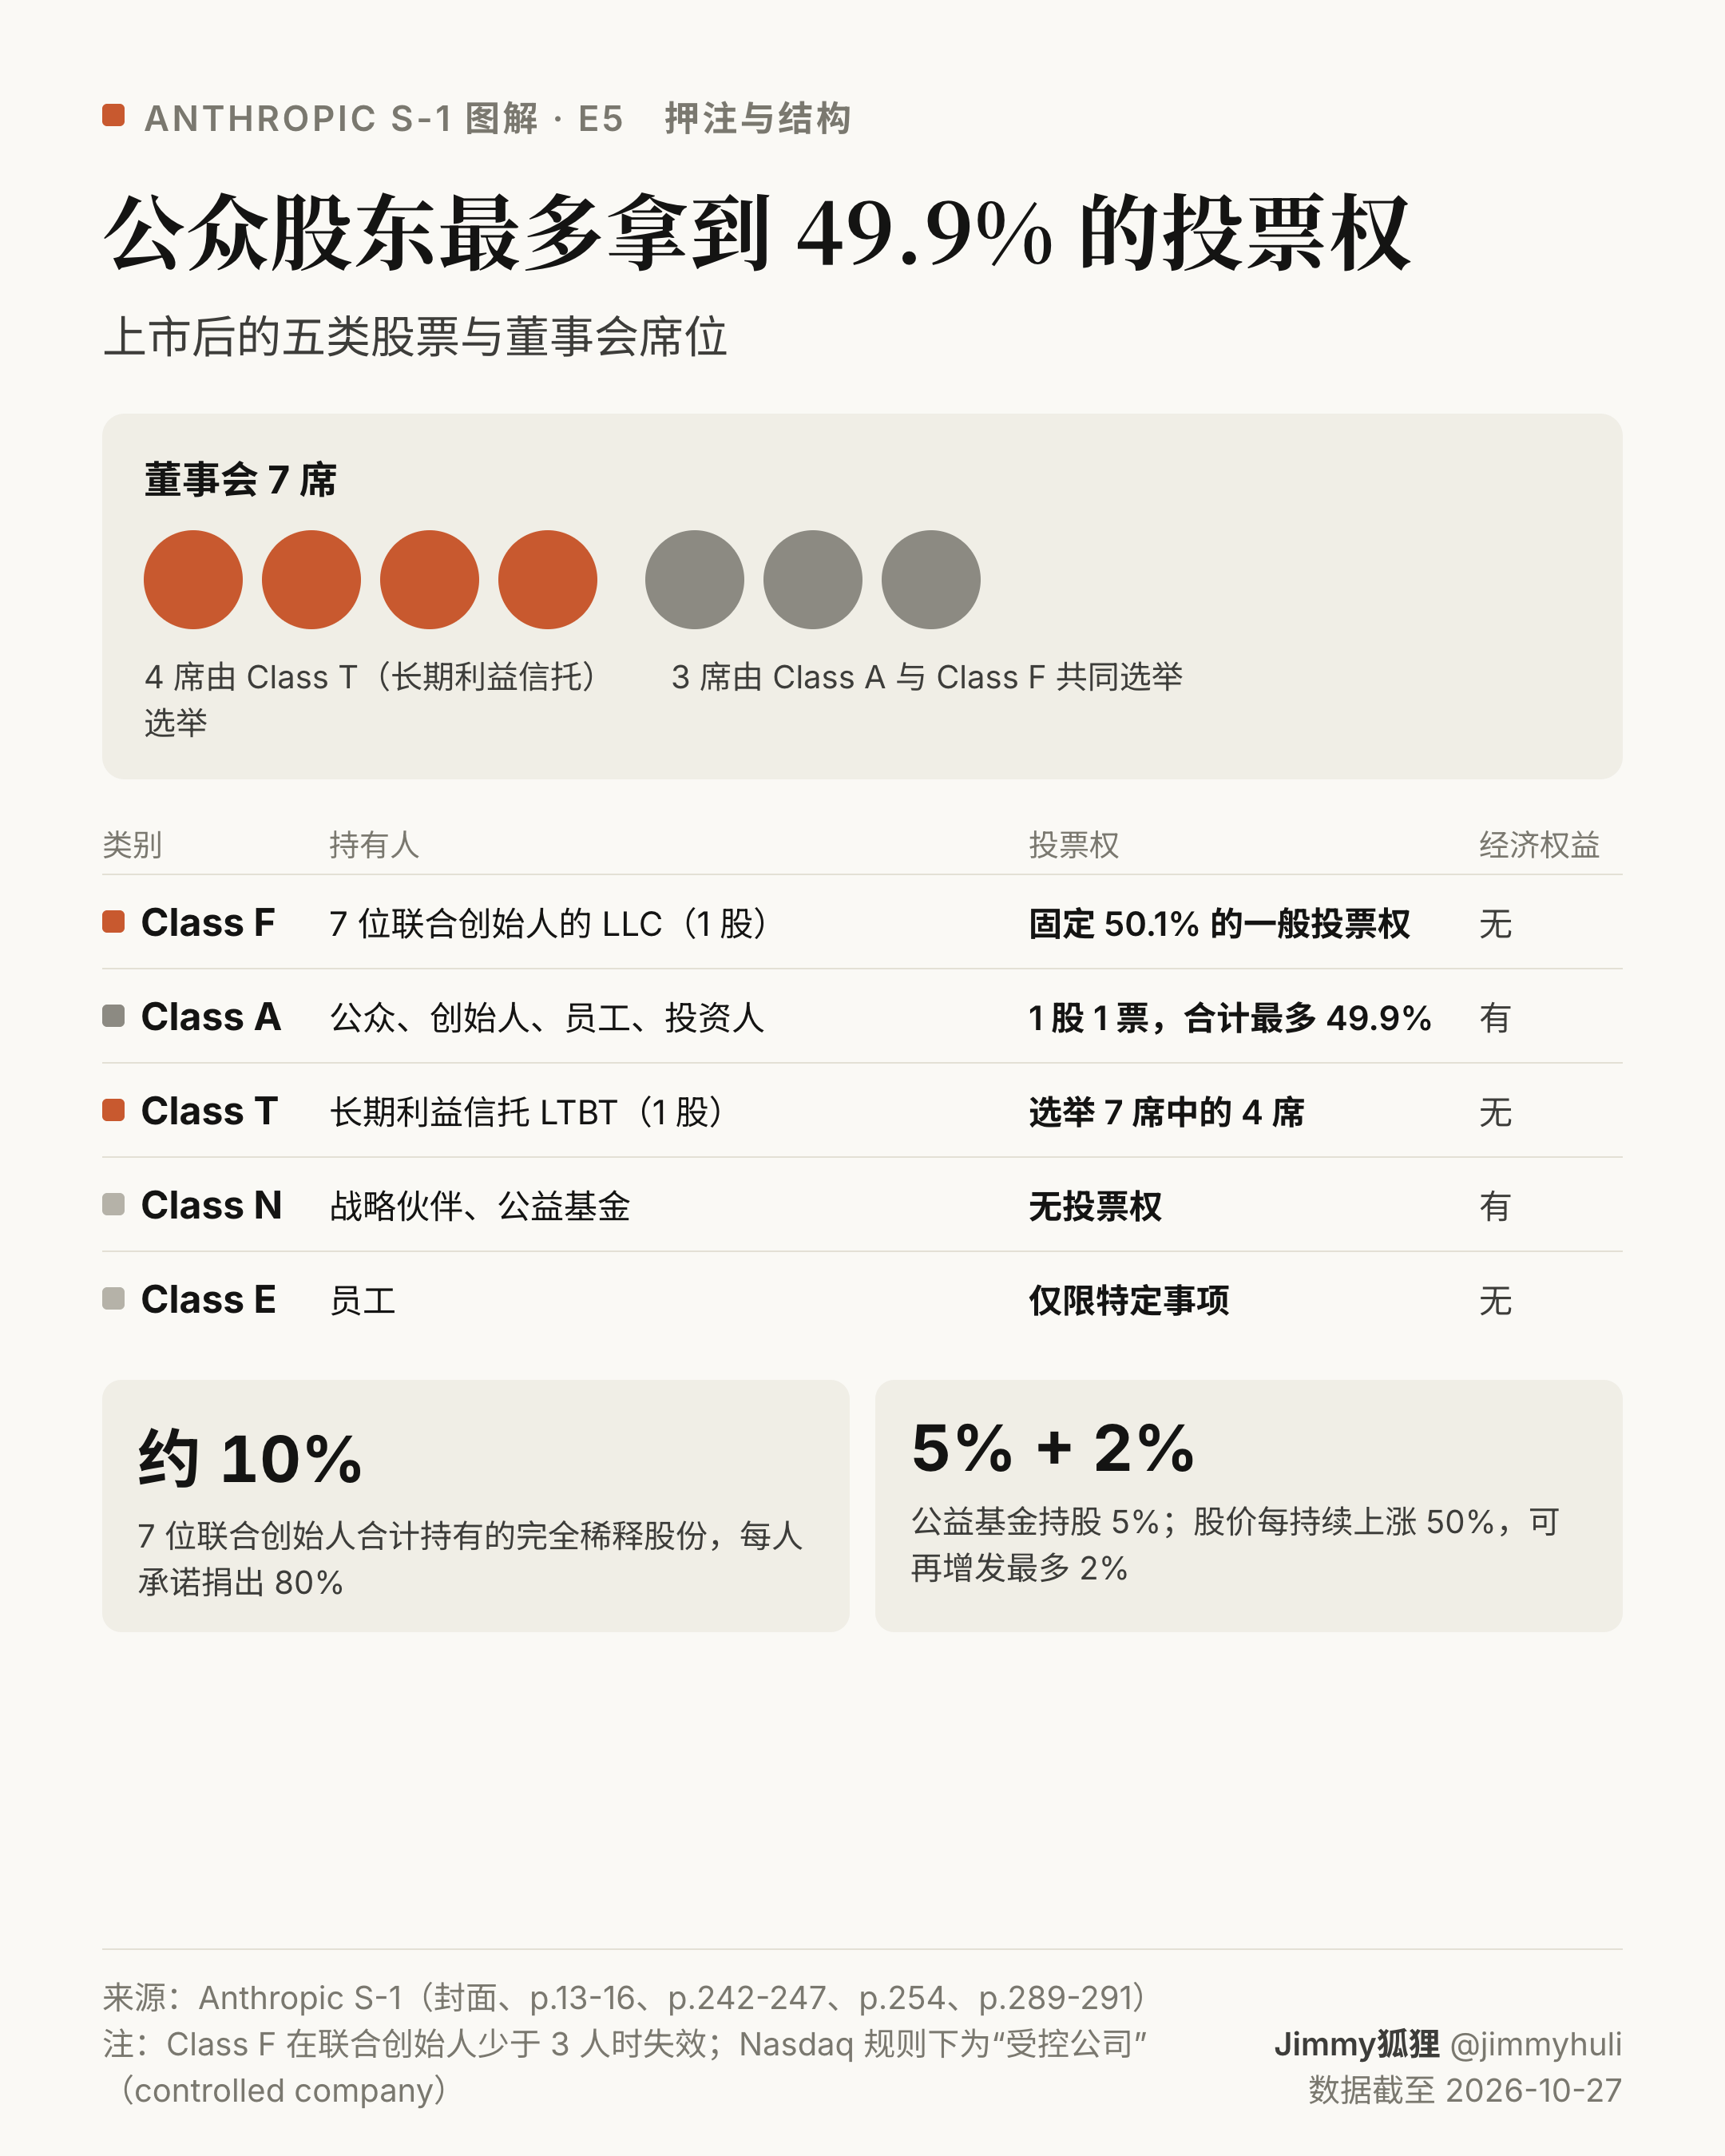
上市后共有五类股票。Class A 每股 1 票,但合计投票权上限为 49.9%;7 位联合创始人通过 Class F 固定持有 50.1% 的一般投票权;长期利益信托通过 Class T 选举 7 席董事中的 4 席。联合创始人合计持有约 10% 的完全稀释股份,各自承诺捐出 80%。
六、风险
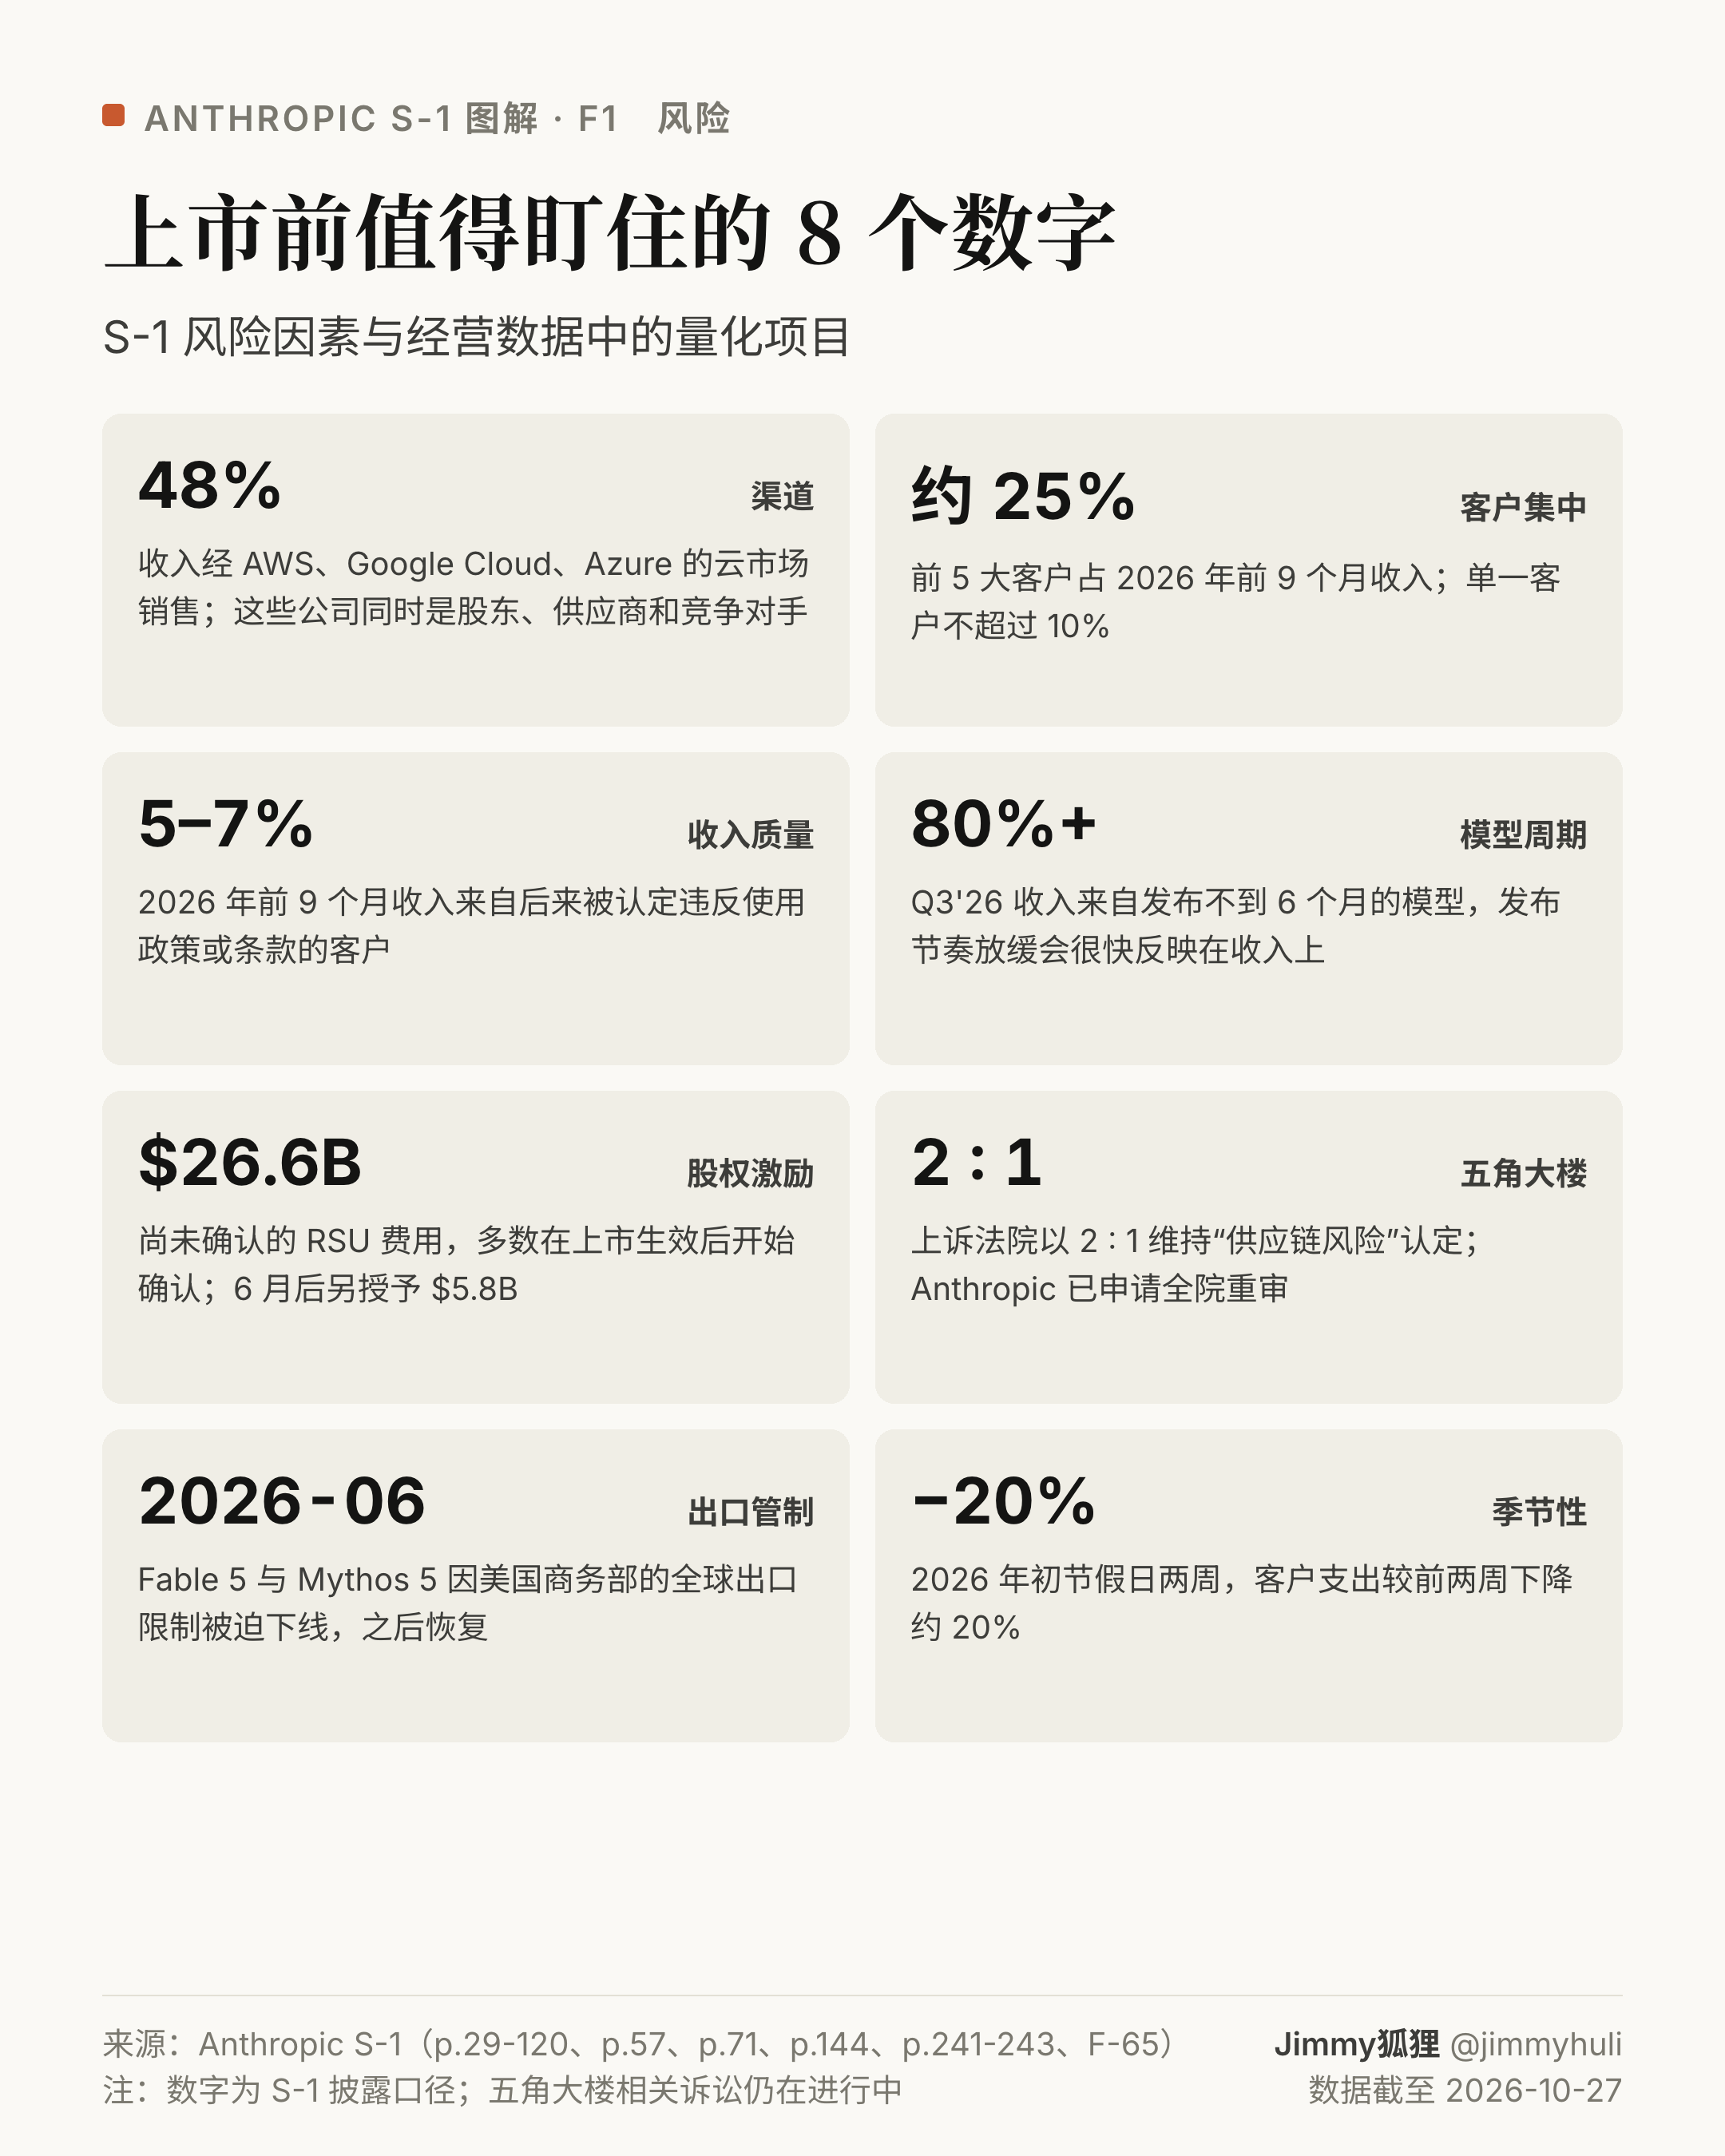
这 8 个数字都来自 S-1:云渠道占收入 48%,前 5 大客户约占 25%,5–7% 的收入来自违规客户,80% 以上收入来自半年内发布的模型,$26.6B 的 RSU 费用尚未确认,五角大楼的“供应链风险”认定仍在诉讼中,6 月曾因出口限制下线模型,节假日支出下降约 20%。
数据说明:S-1 数字来自 2026 年 10 月 26 日公开提交的招股书。Q3’26 收入、过去 12 个月收入及相关倍数为推算值。基准测试、用量、价格、采用率和 OpenAI 数据分别来自 Artificial Analysis、ARC Prize、Scale、LMArena、OpenRouter、Ornn、Ramp 和媒体报道。股价与市值为美股 2026 年 10 月 26 日收盘数据。
本文仅为信息整理,不构成投资建议。