
有兴趣的朋友,可以加 wx 进群
Discord 有更强大的功能:Discord Invite
当日 Market Wrap
大盘与板块
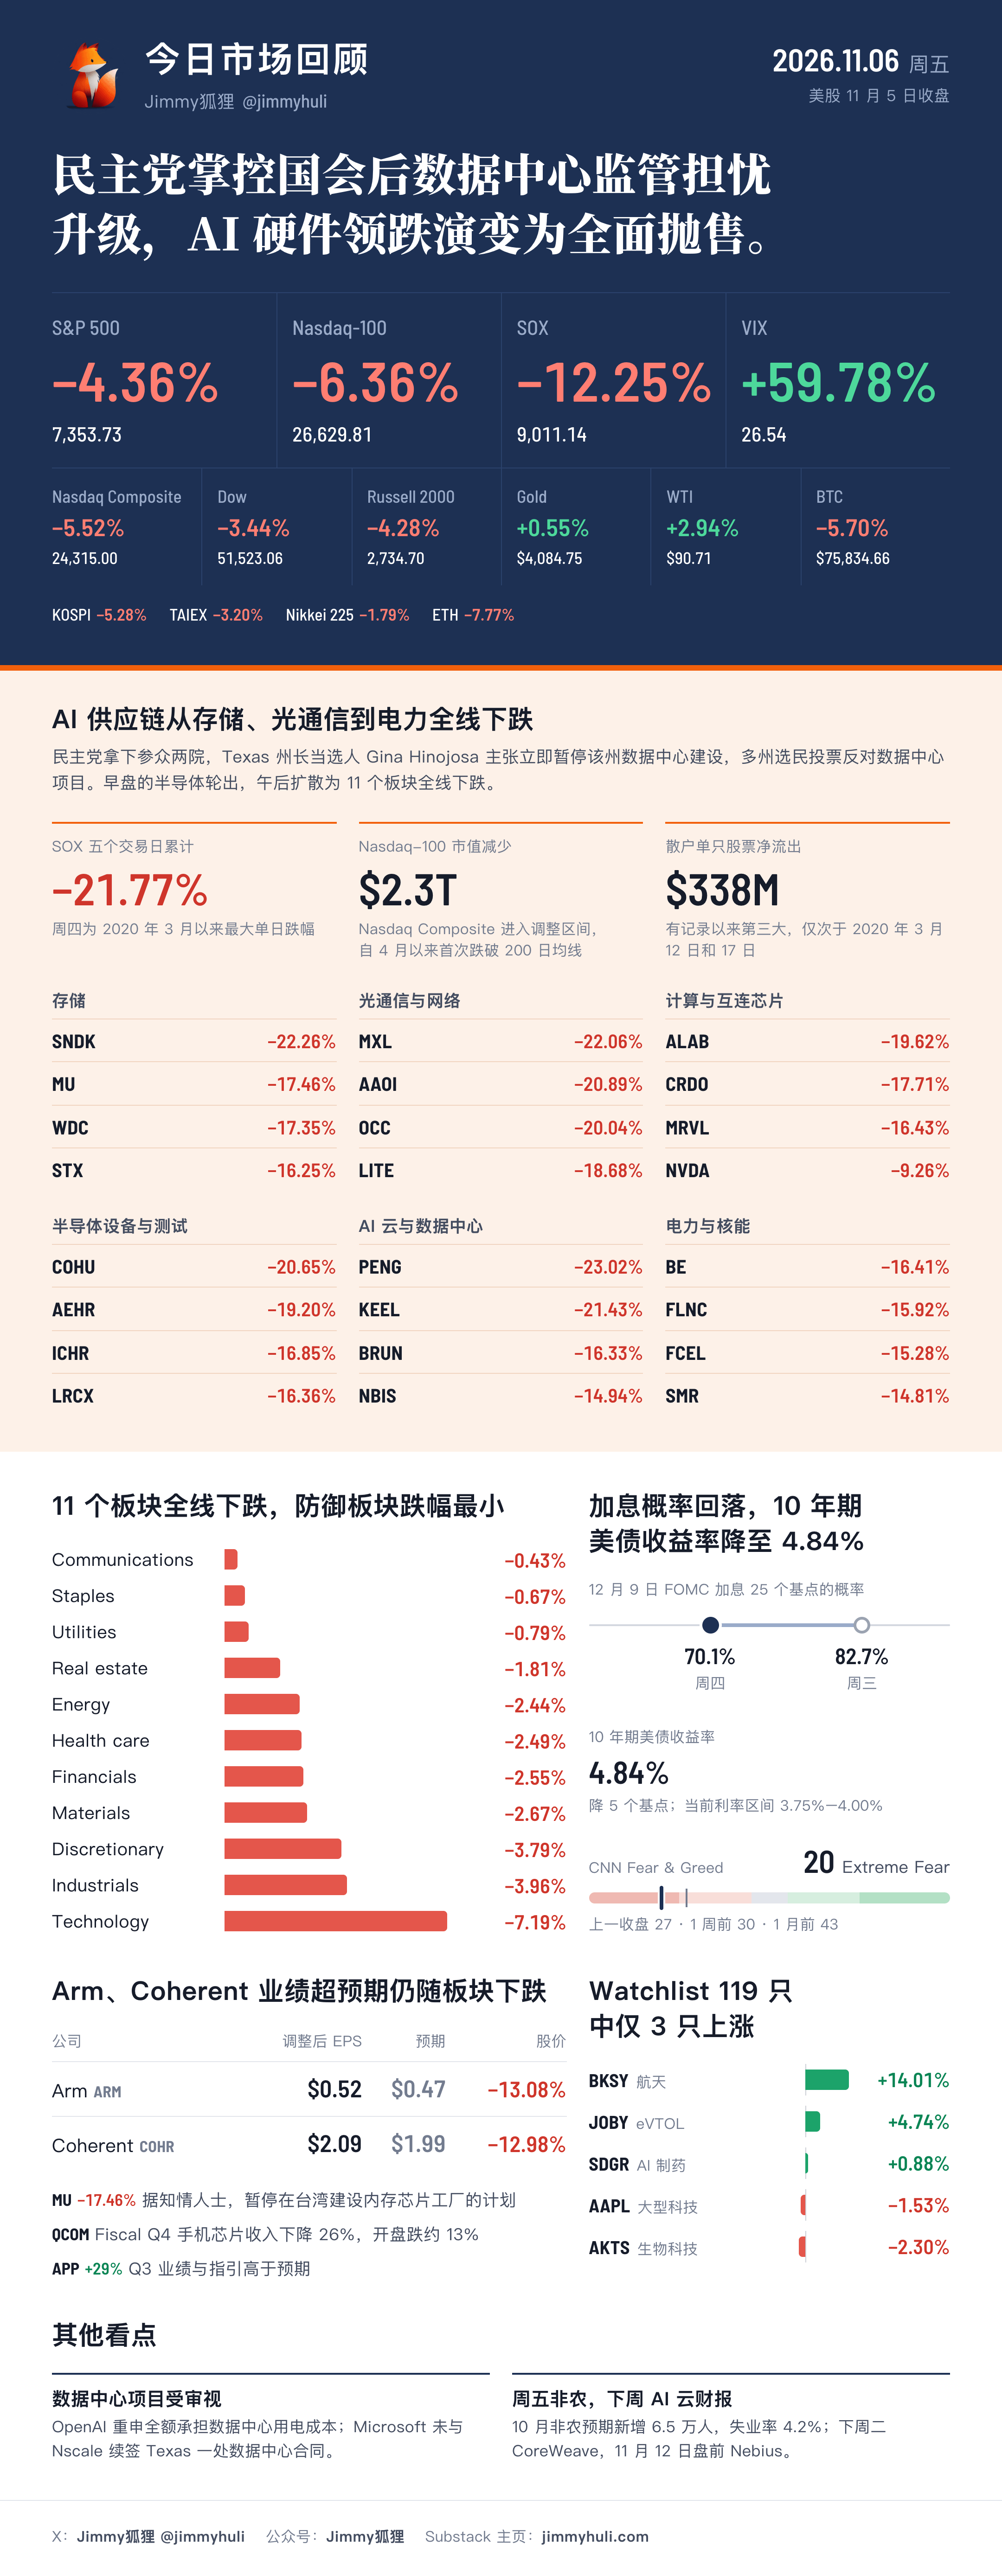
S&P 500 -4.36% 收于 7,353.73,为 2025 年 4 月以来最大单日跌幅,低于周二收盘 2.84%。Nasdaq-100 -6.36% 收于 26,629.81,市值减少约 $2.3T。Nasdaq Composite -5.52% 收于 24,315.00,较上月创下的收盘纪录回落超过 10%,进入调整区间,并自 4 月以来首次跌破 200 日均线。Dow -1,833.06 点(-3.44%)收于 51,523.06,抹去周三的 1,569.40 点涨幅。Russell 2000 -4.28% 收于 2,734.70。SOX -12.25% 收于 9,011.14,为 2020 年 3 月以来最大单日跌幅,较 S&P 500 多跌 7.89 个百分点;自上周五起五个交易日累计 -21.77%。VIX +59.78% 至 26.54。CNN Fear & Greed 20(Extreme Fear),上一收盘 27。
11 个板块全部下跌:Technology -7.19% 跌幅最大,Industrials -3.96%,Discretionary -3.79%,Materials -2.67%,Financials -2.55%,Health care -2.49%,Energy -2.44%,Real estate -1.81%。防御板块跌幅较小:Utilities -0.79%,Staples -0.67%,Communications -0.43%。Watchlist 美股 119 只中 3 涨 116 跌。
亚洲:KOSPI -5.28% 收于 5,383.80,Kosdaq -5.11%;TAIEX -3.20% 收于 41,574.72;Nikkei 225 -1.79% 收于 61,077.90,Topix +1.16%;CSI 300 +0.29%;ASX 200 +2.61%。亚洲芯片股:Advantest -11.69%,Lasertec -11.76%,Tokyo Electron -9.89%,SK Hynix -9.03%,Samsung -6.65%,SoftBank Group 跌超 6%。Hang Seng Tech 逆势涨超 5%,Alibaba +6.36%,Tencent +6.42%。欧洲:STOXX 600 -0.38%,DAX -0.43%,FTSE 100 -0.43%,CAC 40 +0.34%;Rheinmetall 下调 2026 年指引后盘中最多跌 16%。
驱动因素
数据中心监管预期。 民主党在周二中期选举中拿下参众两院,Texas 州长当选人 Gina Hinojosa 主张立即暂停该州数据中心建设,多州选民投票反对数据中心项目。市场开始计入更严格的数据中心监管与更慢的 AI 基础设施建设节奏,抛售从芯片扩散至 AI 供应链和全市场。
从轮动到全面抛售。 早盘为半导体板块的轮出,午后 11 个板块全线下跌;Hyperscalers 周三因资本开支可能下降而上涨,周四同样收跌。
被动与系统性资金卖出。 Barclays 估算 vol control 基金将在 24–48 小时内卖出约 $135B 美股期货,为 2018 年 12 月以来最大调整;杠杆 ETF 收盘前再平衡规模约 $42B–$48B。Vanda 数据显示,散户单只股票净流出 $338M,为有记录以来第三大,仅次于 2020 年 3 月 12 日和 17 日。
加息预期回落,美债走强。 CME FedWatch 显示 12 月 9 日 FOMC 加息 25 个基点(当前区间 3.75%–4.00%)的概率降至 70.1%,周三为 82.7%。10 年期美债收益率降 5 个基点至 4.84%。Cleveland Fed 总裁 Beth Hammack 表示利率需保持限制性。
油价反弹。 WTI +2.94% 至 $90.71,Brent 接近 $97;周三 WTI 跌 7.76%。
就业与生产率。 截至 10 月 31 日当周首次申领失业救济 18.9 万人,预期 19.7 万人。Q3 非农生产率 +3.6%,预期 +2.9%;单位劳动力成本 -0.7%;劳动收入份额 53%,为 1947 年有数据以来最低。
个股催化
Micron(MU)-17.46% 至 $656.39。 据知情人士,公司因长期劳资纠纷暂停在台湾建设内存芯片工厂的计划。
SanDisk(SNDK)-22.26% 至 $806.43;Astera Labs(ALAB)-19.62% 至 $179.47。 存储与互连芯片领跌 Watchlist。
Arm(ARM)-13.08%。 调整后 EPS $0.52,LSEG 预期 $0.47;授权收入强劲,版税收入偏弱。
Coherent(COHR)-12.98%。 调整后 EPS $2.09,FactSet 预期 $1.99;营收同比增长 50%,营收与当季指引均高于预期;周三盘后曾涨约 7%。
Qualcomm(QCOM)。 盈利指引偏弱,Fiscal Q4 手机芯片收入下降 26%,开盘跌约 13%。
NVIDIA(NVDA)-9.26%,Tesla(TSLA)-10.77%。 众议院共和党议员要求 Jensen Huang 就其与 Megaspeed International 一名高管的往来作简报。
Nebius(NBIS)-14.94%。 Neocloud 与 AI 服务器链跌幅居前,Celestica(CLS)-13.02%;SpaceX 与 CoreWeave 在信用市场跌幅居前。
AppLovin(APP)+29%。 Q3 业绩高于预期,指引高于一致预期。
今日关键事件 / 看点
中期选举后的 AI 基础设施
政策:民主党掌控参众两院;Gina Hinojosa 主张暂停 Texas 数据中心建设。
公司动向:OpenAI 公布数据中心政策承诺,重申将全额承担数据中心用电成本,并停止在新数据中心项目中使用 NDA。Microsoft 未与 Nscale 续签 Texas 一处数据中心合同。Oracle 位于 New Mexico 的 $165B 数据中心园区可能再度延期,其电力开发商同意给州监管机构更多时间审查空气许可。
信用:一名卖家寻求出售约 $500M 数据中心贷款;SpaceX、CoreWeave 在信用市场走弱。
芯片与 AI 硬件
SOX -12.25%,2020 年 3 月以来最大单日跌幅;五个交易日累计 -21.77%。
计算与互连芯片:NVDA -9.26%、AMBA -9.44%、INTC -10.33%、AVGO -10.43%、ARM -13.08%、MRVL -16.43%、CRDO -17.71%、ALAB -19.62%
存储:SIMO -14.12%、STX -16.25%、WDC -17.35%、MU -17.46%、SNDK -22.26%
半导体设备与测试:KEYS -8.83%、AMAT -13.58%、TER -15.24%、ONTO -15.56%、FORM -15.81%、LRCX -16.36%、ICHR -16.85%、AEHR -19.20%、COHU -20.65%
代工与封装:TSEM -11.97%、AMKR -14.50%
光通信与网络:NOK -9.58%、LASR -11.06%、GLW -12.92%、COHR -12.98%、LPTH -13.38%、FN -14.25%、CIEN -15.22%、SILC -16.88%、LITE -18.68%、OCC -20.04%、AAOI -20.89%、MXL -22.06%
AI 云与数据中心:ORCL -6.96%、MOD -7.20%、SMCI -8.51%、CORZ -10.82%、CLS -13.02%、VRT -14.02%、APLD -14.69%、WYFI -14.75%、NBIS -14.94%、BRUN -16.33%、KEEL -21.43%、PENG -23.02%
功率与模拟:NVEC -9.60%、TXN -10.70%、NVTS -15.76%、POWI -17.01%
其他财报与公司
AppLovin +29%:Q3 业绩与指引高于预期。Sunrun +5.6%:Q3 营收高于预期。Cava -12%。
Global Payments:调整后 EPS $3.58,与预期一致;Worldpay 协同效应目标上调至 $650M(此前 $600M),2028 年底前实现;股价逆势上涨。
Wendy’s 拒绝 Trian 牵头的 $1.4B(每股 $7.35)收购提议。
Apple 发行 $7.5B 债券,需求稳健。
S&P 500 成分股已有约四分之三市值公布财报,84% 盈利高于预期。
本文仅为市场信息整理,不构成投资建议。