
Discord 社区不断建设中,现在越来越热闹,欢迎大家加入
Discord Invite 限时开放
作者努力输出,全靠朋友们支持。觉得有用的话,可以点赞、转发、订阅哦
GPU、Custom ASIC、HBM 和高速光互连的投资扩张,正在增加半导体测试的工作量。芯片更复杂、功耗更高,先进封装内集成的器件也更昂贵。一个缺陷如果到封装完成、服务器交付后才被发现,可能连带损失其他组件和此前投入的制造成本。
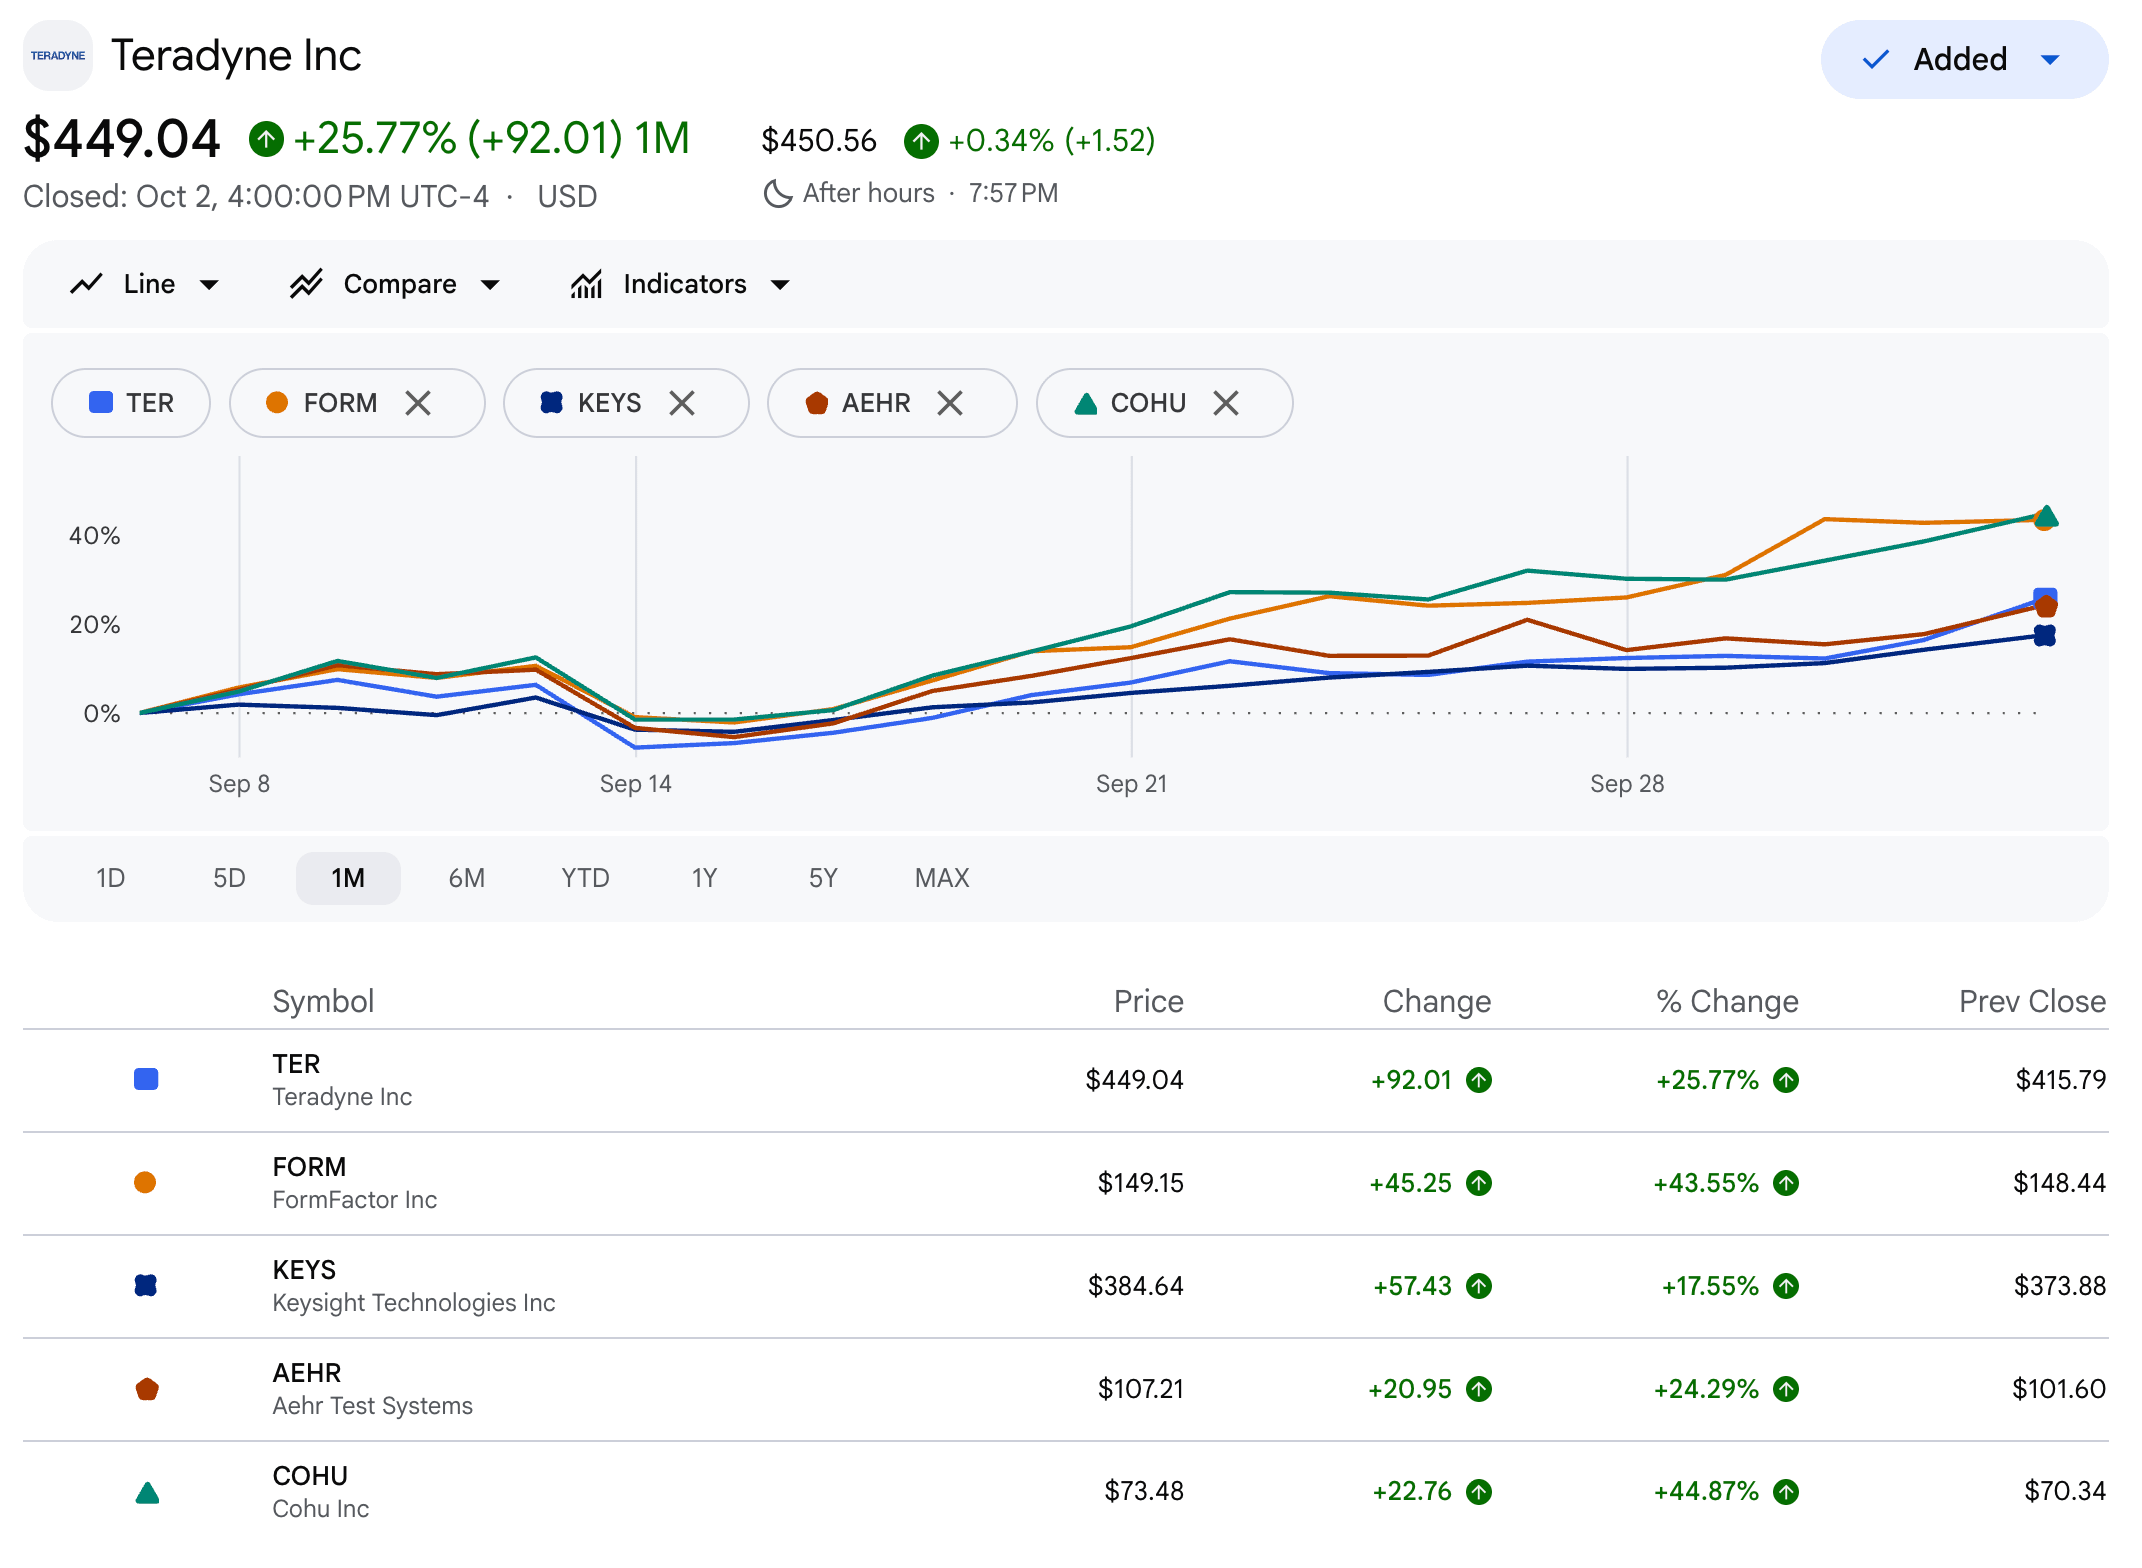
测试因此成为 AI 基础设施中值得单独研究的环节。近期股价也反映了这种关注:从 9 月 14 日的低点至今,FORM、COHU 都上涨了 50% 以上,TER、KEYS、AEHR 也跑赢了半导体板块的平均水平。
这篇文章想把三个问题连起来看:AI 为什么需要更多测试,哪些公司能够从中受益,以及这些增长在当前价格下还有多少投资价值。
本文比较 Teradyne(TER)、FormFactor(FORM)、Keysight(KEYS)、Aehr Test Systems(AEHR)和 Cohu(COHU)。它们分别参与量产测试、晶圆接触、研发验证、可靠性筛选,以及测试中的搬运、温控和检测。理解这些分工,才能看清各自的增长来源。
在组合选择上,我更偏向 TER + AEHR:用已经具备较大盈利规模的测试平台,搭配正在切入更多 AI 量产场景的可靠性测试公司,覆盖 GPU、CPU、HBM、CPO 等各个应用的发展。这个选择的依据,会在业务、增长和估值比较之后展开。
一、测试到底在做什么?
测试最基本的工作,是给器件施加输入,测量输出,再判断它是否符合规格。检查的内容包括计算功能、工作频率、功耗、信号质量,以及高温和电压应力下的稳定性。
越早发现不合格器件,就越能减少后续加工和封装损失,降低交付后的失效概率。测量结果还会反馈给设计和制造环节,帮助工程师改进产品和工艺。
沿着一颗 AI 芯片从研发到部署的过程,可以看到几类主要测试。
研发与设计验证
工程师需要验证信号波形、误码率、抖动、接口协议、功耗与热特性。高速网络还要测试交换机、光模块和整套系统在实际负载下的表现。KEYS 的示波器、信号分析仪、设计软件和网络仿真工具,主要参与这一类工作。
晶圆测试
晶圆上有大量尚未切割的 die。测试主机发送电信号,探针卡通过精密触点与 die 连接,完成测量。TER 提供相关测试平台,FORM 提供探针卡及探针系统,两者在同一流程中承担不同工作。
筛选出的 known good die 对先进封装尤其重要。处理器要与 HBM、interposer 等组件封装在一起,提前确认各部分合格,可以减少昂贵组件被连带报废的损失。
可靠性筛选与 burn-in
有些潜在缺陷需要运行一段时间才会暴露。Burn-in 在规定的温度、电压和工作条件下运行器件,加速暴露部分早期失效问题。AEHR 的 FOX 平台可在晶圆阶段进行筛选,Sonoma 平台则面向封装后的高功率器件。
封装后功能测试与 System-Level Test
封装会引入新的连接和热问题,因此还需要重新检查功能与性能。System-Level Test(SLT)进一步运行接近真实应用的工作负载,检查器件在使用环境中的表现。TER 在这些环节有布局。
这一步也需要机械搬运、接触和温控。Handler 把芯片送到测试位置,使其在规定温度下接受测试,随后按结果分选;contactor 建立电连接。COHU 主要参与这些工作,并为 HBM 提供外观和尺寸检测设备。
互连与系统验证
800G、1.6T 和更高速率,需要验证光电信号、互操作性、拥塞、时延和系统吞吐,KEYS 在这一层更突出。CPO 的测试贯穿晶圆、光引擎和封装后的多个阶段,TER 也在扩展相应的光电测试能力。
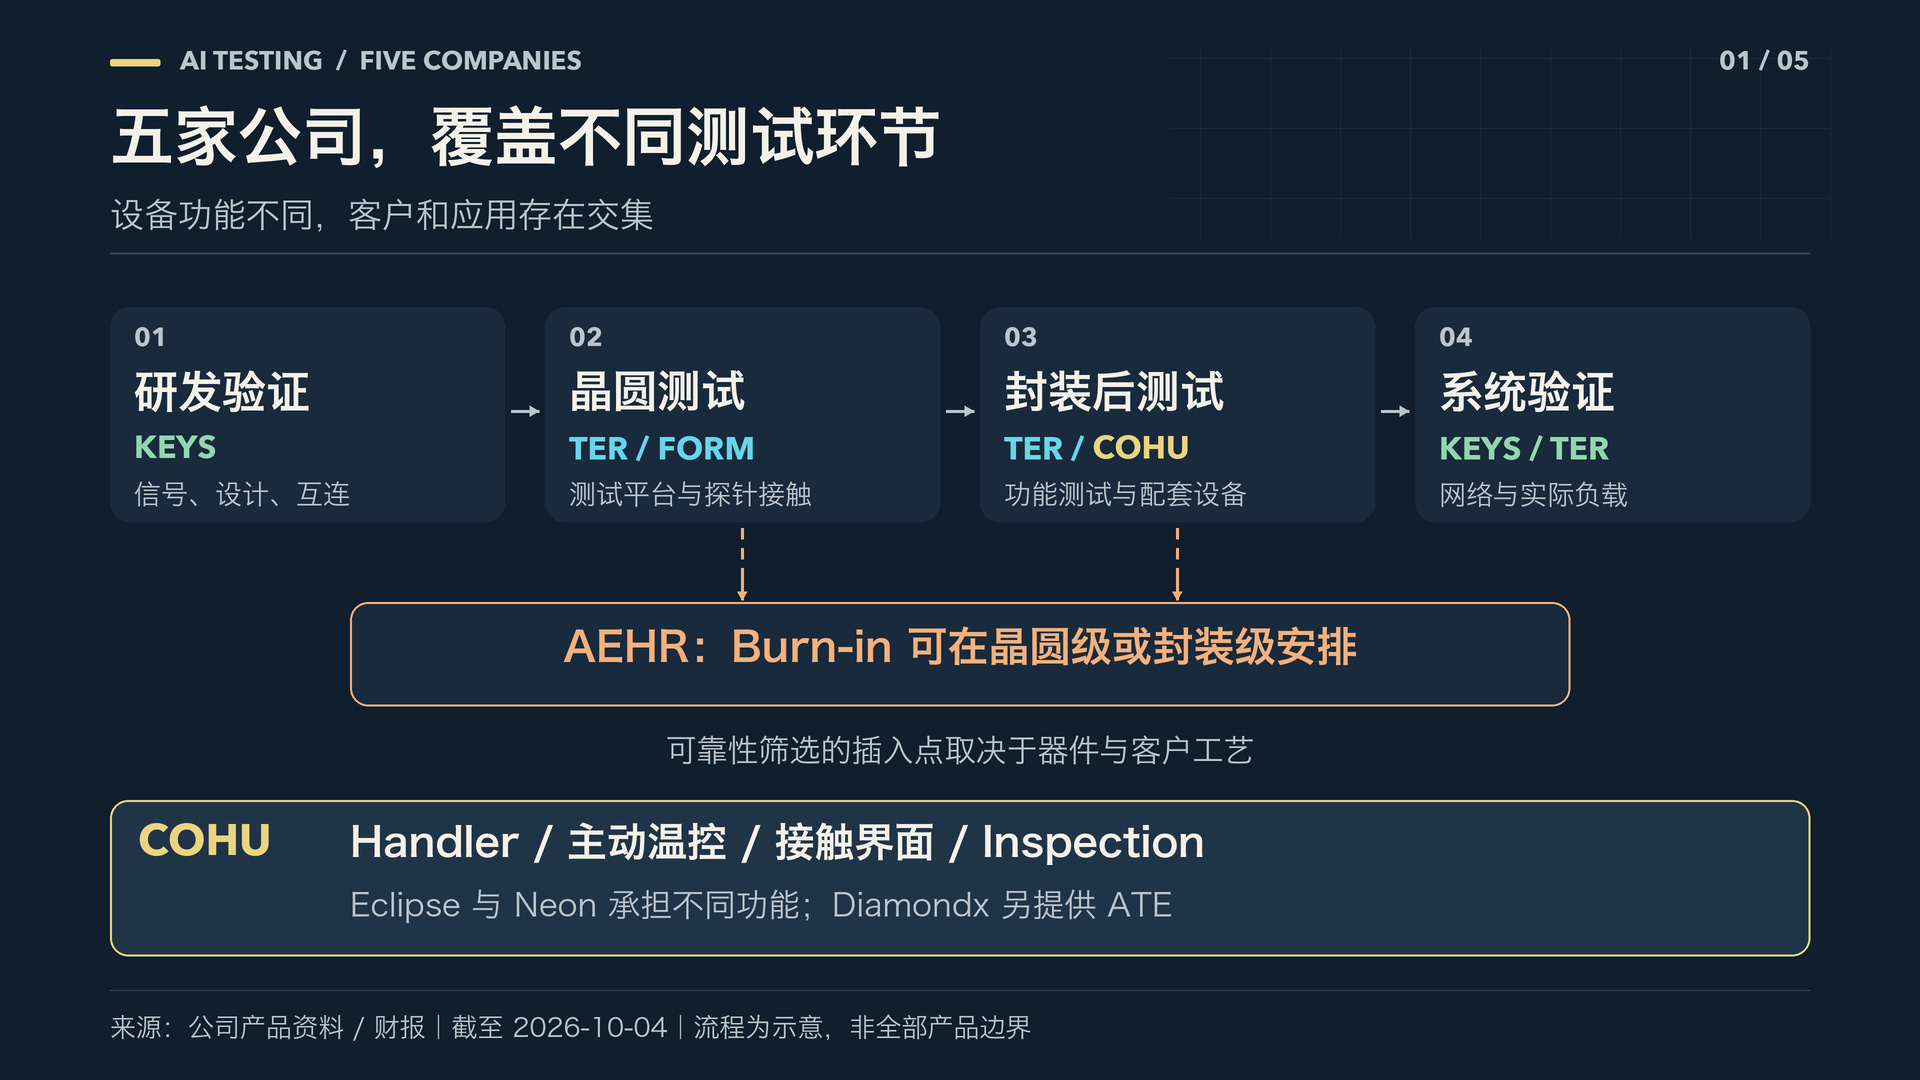
这样看,五家公司的分工就比较清晰:TER 测功能与性能,FORM 提供晶圆接触与测量接口,KEYS 验证设计和系统,AEHR 筛查可靠性问题,COHU 提供搬运、温控、接触与检测。 AI 芯片复杂度上升,会同时增加多个环节的工作量。
二、市场有多大,增长能持续多久?
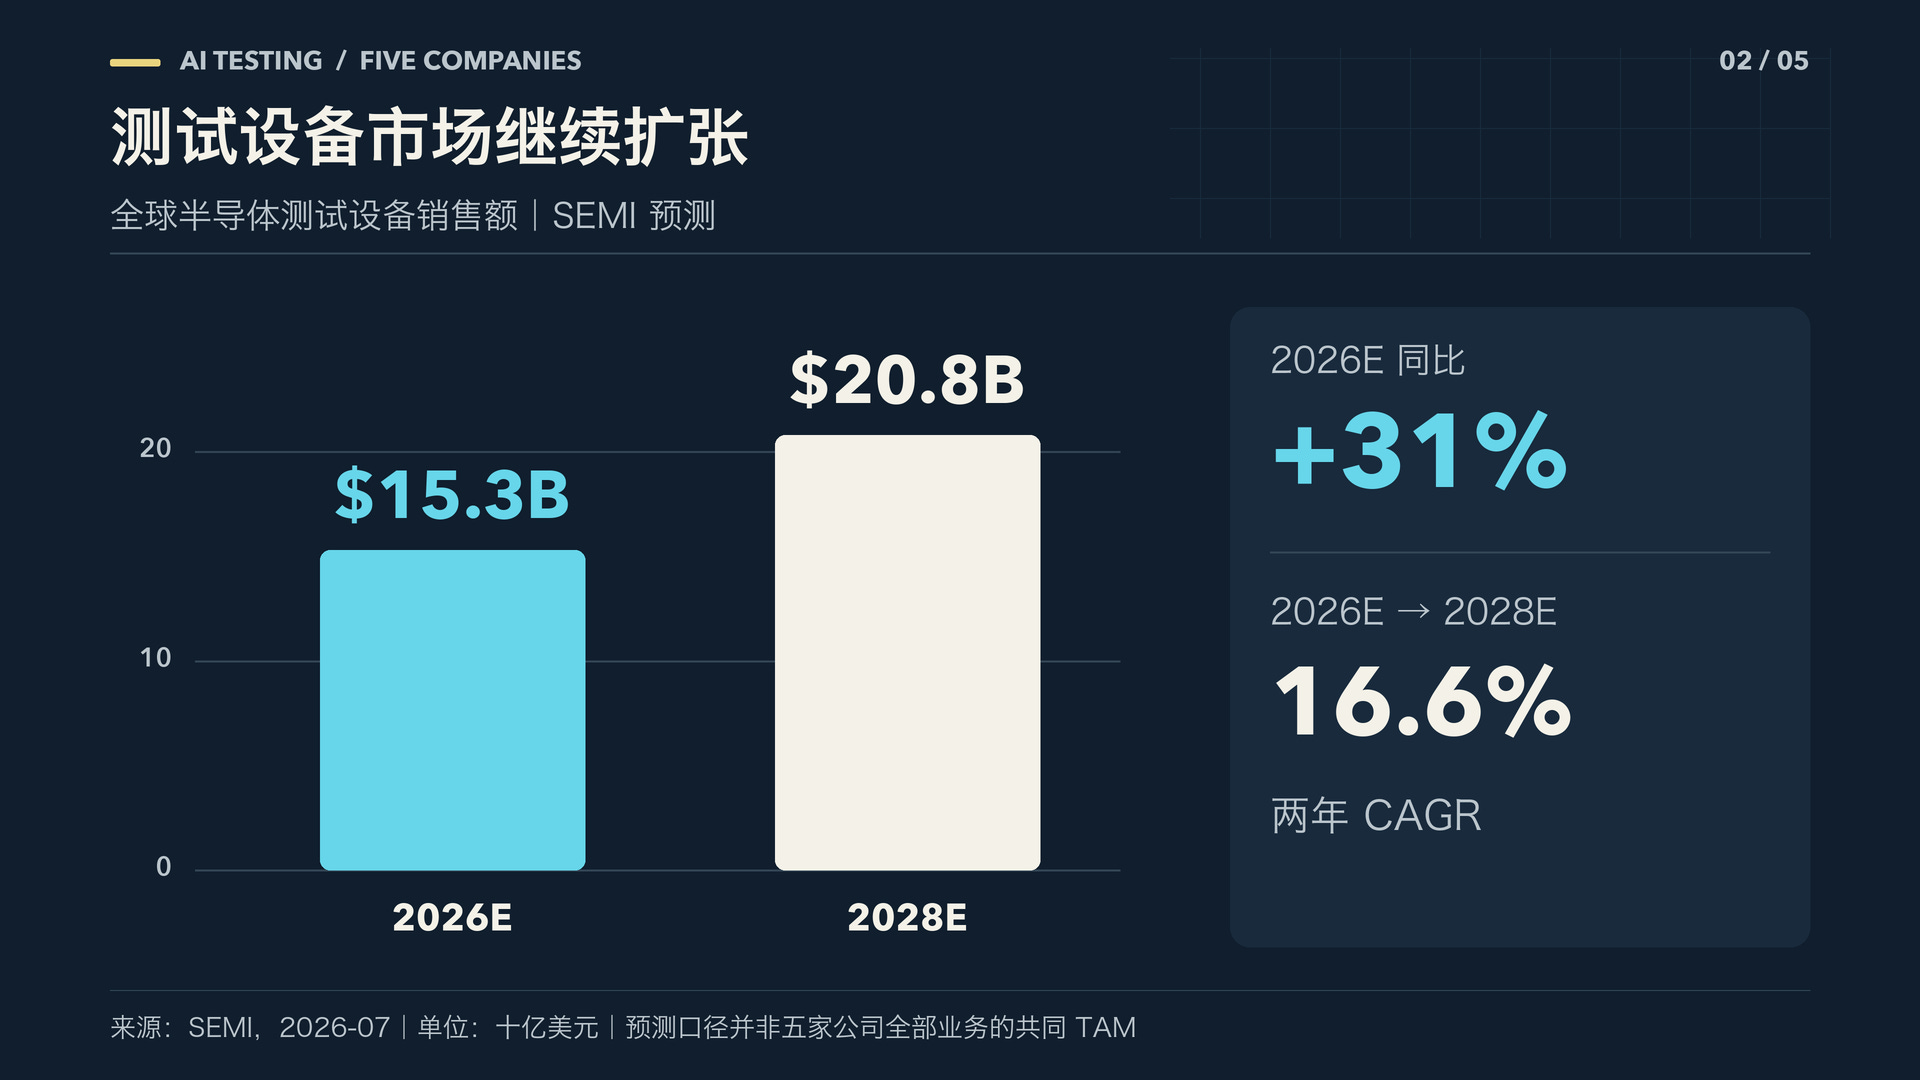
SEMI 在 2026 年 7 月的预测中,将全球半导体测试设备销售额估计为 2026 年 $15.3B,同比增长 31%;2028 年达到 $20.8B。按这两个端点计算,2026 至 2028 年 CAGR 约为 16.6%。
测试需求的增长,来自产量、单颗器件的测试要求,以及缺陷成本的共同上升。
更多 AI 处理器、HBM 和网络器件投产,首先需要增加测试能力。与此同时,晶体管、接口和封装内 die 的数量增加,功耗和温控要求也随之提高,每个器件需要完成的测试项目更多、占用设备的时间更长。
先进封装进一步提高了筛选的经济价值。多个昂贵组件集成到一起后,局部缺陷可能造成整件产品损失。只要增加测试能够减少更大的报废和返修成本,客户就有动力投入更多测试设备。
我个人认为,SEMI 的预测仍偏保守。TER 最新一季营收同比增长 104%,已经体现出 AI 需求对测试支出的推动。接下来,AI 加速器增长、HBM 扩产和 CPO 商业化,还会继续增加测试需求。
其中,CPO 提供了一个新的增长方向。TER 管理层在 9 月的会议中估计,相关测试设备市场可能从 2026 年约 $100M,扩大到 2028 年 $300M–$700M。
综合这些变化,我对未来几年测试需求的判断更乐观,倾向于把 50% 左右的 CAGR 作为自己的增长预期。接下来的重点,是看各家公司能从需求扩张中获得多少收入和利润。
下面会详细介绍几家公司。
三、TER:质地极好的测试巨头
Teradyne 的核心业务是自动测试设备。UltraFLEXplus 面向复杂 SoC、GPU、CPU 和 Custom ASIC,Magnum 系列面向 HBM、DRAM 和 NAND 等存储器件;公司也有 SLT、产品测试和机器人业务。
Photon 100 将光学与电学测试集成到现有平台,把业务扩展到 silicon photonics(SiPh,硅光子)与 CPO。由处理器、存储到光电器件,TER 能在多个 AI 硬件方向参与量产测试。
其客户包括 Apple、Qualcomm、AMD、Broadcom、Samsung、Intel,以及 TSMC 等大型半导体和科技公司。我此前介绍过 TER 多次,也已经持有较长时间,持续关注的是它的客户基础、产品覆盖和盈利能力。
增长情况与预期
Q2 营收为 $1.329B,同比增长 104%;Q3 营收指引为 $1.20B–$1.30B,调整后 EPS 指引 $1.85–$2.15。
Q3 指引公布后,股价出现较大回落。我更倾向于将这次指引理解为管理层一贯较保守的预期管理,也因此看好后续业绩超预期的可能。
目前市场一致预期为:
FY2026:营收约 $5.14B,增长 61.2%;调整后 EPS $9.09。
FY2027:营收约 $6.26B,增长 21.8%;调整后 EPS $11.65,增长 28.2%。
我的判断是,FY2027 的预期仍偏保守。Compute 客户扩张、HBM 和光电测试的进展,为收入继续上修提供了空间。这也是我看好 TER 的主要依据:业务已经形成相当规模,市场对下一阶段增长的预期仍有提高的可能。
当前与前瞻估值
以 $449.04 收盘价、约 $70.20B 市值计算:
TTM GAAP P/E 约 61.6x,TTM P/S 约 15.7x。
FY2026 调整后 P/E 约 49.4x,P/S 约 13.7x。
FY2027 调整后 P/E 约 38.5x,P/S 约 11.2x。
按 FY2027 单年增长计算,PEG 约 1.37,PSG 约 0.51。
按 FY2027 EPS $11.65 测算,40x P/E 对应股价 $466,较当前高约 4%;30x P/E 对应 $349.50,较当前低约 22%。
因此,按照现有一致预期,我认为 TER 处于合理估值附近。进一步的上涨空间,主要取决于盈利能否超过目前的 $11.65 预期,以及市场愿意给予多高的增长溢价。业绩持续超预期,是当前投资逻辑中最重要的一环。
四、FORM:晶圆测试的精密接触,HBM 是当前重要驱动
FormFactor 的主业是 probe cards 和 probe systems。它解决的问题,是在很小的接触点、高密度接口、高电流和高速信号条件下,稳定连接测试设备与晶圆。
2026 年 Q2,Probe Cards 收入约占 81%,Systems 约占 19%。客户包括存储厂、Foundry、IDM 和 Fabless。Q2 SK hynix 占收入 24.3%,TSMC 占 11.0%;NVIDIA 在 Q1 占 10.2%,Q2 低于 10%。Intel、Samsung、Micron、Broadcom 和 AMD 也在其客户范围内。
FORM 的技术门槛集中在 MEMS 探针制造、接触稳定性、热管理和光电测量。芯片设计更新后,新的 pad 与信号布局通常需要新的探针卡,这让它同时受益于晶圆产量增长和新产品导入。
业务也在向 SiPh 与 CPO 延伸。FORM、Advantest 和 Tokyo Electron 合作的 TRITON,提供晶圆级光电测试方案,将精密接触能力应用到光电器件。
增长情况与预期
Q2 营收 $258.2M,同比增长 31.9%;调整后 EPS $0.82,去年同期为 $0.27。Q3 指引中点为营收 $270M、调整后 EPS $0.86。
HBM、GPU 和先进探针方案的采用,是近期增长的主要来源。Texas 新工厂为扩张提供了产能,客户认证、制造良率和利用率的提升,也提升了新增产能转化为收入与利润的速度。
从业务阶段看,HBM 已经贡献较大收入,GPU 新项目提供新的客户增量,CPO 则处于较早期。管理层的长期目标,是到 2030 年实现 $1.6B 营收和 $5 调整后 EPS。
当前一致预期为:
**FY2026:**营收约 $1.03B,增长 30.9%;调整后 EPS $3.06。
**FY2027:**营收约 $1.20B,增长 17.1%;调整后 EPS $3.79,增长 24.1%。
下一阶段的利润增长,取决于新厂爬坡和产品组合。近期毛利率受益于一次性关税因素,后续持续改善需要更多来自高价值产品销售和生产效率提升。
当前与前瞻估值
以 $149.15 收盘价、约 $11.65B 市值计算:
TTM GAAP P/E 约 102.9x,TTM P/S 约 12.9x。
FY2026 调整后 P/E 约 48.7x,P/S 约 11.3x。
FY2027 调整后 P/E 约 39.4x,P/S 约 9.7x。
FY2027 PEG 约 1.64,PSG 约 0.57。
FORM 的 FY2027 调整后 P/E 与 TER 接近。两者的选择,更多取决于对业务的偏好:FORM 更直接地参与 HBM 和先进探针升级,TER 的测试平台覆盖更广。对 FORM 来说,新客户放量与 Texas 工厂效率提升,是盈利超预期的主要来源。
五、KEYS:从芯片设计到 AI 集群,覆盖更广的验证需求
Keysight 提供测量仪器、设计软件、仿真和验证工具。管理层在 9 月会议中表示,超过一半收入进入客户的 R&D 实验室,研发投入是它的重要需求来源。
客户覆盖 Intel、Qualcomm、NVIDIA、Broadcom、Marvell 等芯片公司,Cisco 等网络设备公司,以及 Hyperscalers、通信运营商和航空防务企业。广泛的客户基础,让 KEYS 能够参与从器件设计到系统部署的多个环节。
AI 集群需要大量芯片协同工作,高速互连和系统性能因此成为测试重点。AresONE 1600GE 等产品配合软件模拟网络流量、拥塞和 AI 负载,帮助客户观察整套系统的表现。
从 800G 升级到 1.6T,从 224G SerDes 到 SiPh,不同连接方案都需要测量与验证。这使 KEYS 能够受益于多种技术路线的发展。
增长情况与预期
FY2026 Q3 营收 $1.846B,同比增长 36%;调整后 EPS $3.07,去年同期 $1.72;订单增长 56%。剔除近期并购、剥离和汇率后的 core 收入增长为 31%,体现出较强的内生增长。
Q4 指引为营收 $1.930B–$1.950B,调整后 EPS $3.34–$3.40。结合已披露的前九个月,隐含全年营收约 $7.10B、调整后 EPS 约 $11.48,与市场一致预期接近:
**FY2026:**营收约 $7.12B,增长 32.4%;调整后 EPS $11.47。
**FY2027:**营收约 $8.19B,增长 15.2%;调整后 EPS $13.87,增长 20.9%。
订单增速高于收入,为后续增长提供了支持。
当前与前瞻估值
以 $384.64 收盘价、约 $65.48B 市值计算:
TTM GAAP P/E 约 52.8x,TTM P/S 约 9.95x。
FY2026 调整后 P/E 约 33.5x,P/S 约 9.2x。
FY2027 调整后 P/E 约 27.7x,P/S 约 8.0x。
FY2027 PEG 约 1.33,PSG 约 0.53。
KEYS 是这几家里前瞻 P/E 最低的公司。 相对于几家更集中于量产测试的公司,它拥有更广的研发和系统验证需求,增长结构也更分散。对于看好 AI 测试、同时重视盈利基础和估值的投资者,KEYS 提供了一个相对均衡的选择。
如果你是稳健性选手,那你可以考虑 KEYS + TER 的组合,而不是 AEHR 等。
六、AEHR:小收入基数下,AI 量产订单带来高增长
Aehr Test Systems 专注于测试和 burn-in。FOX 平台处理晶圆级筛选,WaferPak 提供整片晶圆的接触;通过收购 Incal 获得的 Sonoma,则面向高功率封装器件。
客户包括 AI 处理器供应商、使用 Custom ASIC 的 Hyperscaler、SiPh 厂商,以及功率半导体公司。AI 处理器和光电器件进入量产后,对可靠性筛选的需求,为 AEHR 提供了新的增长空间。
AEHR 的收入规模较小,单笔生产订单就可能显著改变全年表现。随着客户从评估走向量产,订单和收入有机会快速增长,交付时间也会使季度业绩出现较大波动。
增长情况与预期
FY2026 收入为 $50.0M,同比下降 15.2%,GAAP 净亏损 $7.1M。Q4 收入回升到 $18.8M,季度新订单达到 $60.7M。到 7 月业绩披露时,包含财年后新增订单的 effective backlog 为 $100.6M。
管理层给出的 FY2027 营收指引是 $130M–$150M,同比增长 160%–200%,调整后净利率指引为 18%–22%。收入从 $50M 向 $140M 左右扩张,是本组公司中最明显的业务规模变化。
增长的依据,已经体现在多个方向的生产订单中:
4 月,公司获得 $41M Sonoma 追加生产订单,用于某 Hyperscaler 的 Custom AI ASIC 封装级 burn-in。
8 月,主要 AI 处理器客户追加 $22M FOX-XP 订单,预计随后六个月交付。
SiPh 客户继续追加生产系统订单,其中 8 月披露的一笔预计在 2027 年上半年交付。
可以看到,AEHR 的订单在加速累积。
现阶段,AEHR 的增长主要来自 AI 处理器和 SiPh 的可靠性筛选,存储相关机会仍处于产品规划和客户开发阶段。提前筛除有缺陷的处理器,也有助于减少先进封装中 HBM 等其他组件的损失,提高客户采用筛选设备的经济价值。
当前与前瞻估值
以 $107.21 收盘价、约 $3.50B 市值计算:
TTM GAAP 盈利为负,P/E 不适用;TTM P/S 约 70.0x。
FY2027 一致预期营收约 $140.85M、调整后 EPS $0.79,对应 P/S 24.8x、P/E 135.7x。
FY2027 收入增长约 181.7%,PSG 约 0.14;接近盈亏平衡的 EPS 基数,使 PEG 的计算值降至约 0.05。
FY2028 一致预期收入约 $211.85M、调整后 EPS $1.38,对应 P/S 16.5x、P/E 77.7x;按该年度收入增长 50.4%、EPS 增长 75.2%,PSG 约 0.33、PEG 约 1.03。
AEHR 的增长预期最高,市场给予的估值也最高。 即使收入达到 FY2028 的预测水平,估值仍接近 78x 调整后盈利。它的投资价值因此更依赖后续新客户、追加订单和利润率提升。
用一个情景测算来看当前价格的要求:假设未来 P/E 为 40x、净利率为 20%,在股本不变的情况下,支持 $3.50B 市值需要约 $87.5M 年利润,对应收入约 $437.5M。这意味着,当前估值已经包含了 FY2027 之后继续扩张的预期。
我对于 price in 到 2028 年的股价来说,一般是不太感冒的。AEHR 如果股价回落则可以不断加仓,但现在的位置盈利空间是不大的,不需要重仓。
七、COHU:高功率测试的温控与搬运,叠加传统业务恢复
Cohu 提供 test handlers、接触与接口产品、检测系统、ATE,以及设备和制造数据分析软件。其重要工作,是把器件准确送入测试位置,建立稳定接触,并在测试过程中控制温度。
AI 处理器功耗上升,对温控提出了更高要求。COHU 的 Eclipse handler 配合 T-Core active thermal control,在测试中维持规定温度,服务高功率 GPU、CPU 和 Custom ASIC。它与测试主机配合,共同影响测量质量和生产吞吐量。
在 HBM 领域,Neon 负责 inspection / metrology,检查外观、尺寸和封装缺陷。Diamondx ATE 面向功率、模拟和连接类器件,接口产品则参与 SiPh 和 CPO 光引擎测试。这些产品把 COHU 的业务从传统半导体测试扩展到更多 AI 应用。
客户包括 IDM、OSAT,以及通过制造伙伴导入方案的 Fabless 和 Hyperscalers。Q2 电话会提到的项目,涉及美国存储 IDM、台湾 OSAT 和多个高性能计算客户。
COHU 的收入还与客户设备的持续使用密切相关。Q2 约 53% 收入来自耗材、零部件、服务等 recurring 业务,客户产量和设备利用率上升,会带动接触器件更换、维护和服务需求。
增长情况与预期
2026 年 Q2 营收 $149.0M,同比增长 38.4%;调整后 EPS $0.26,去年同期为 $0.02;GAAP 净亏损约 $0.2M,接近盈亏平衡。Q3 营收指引为 $170M ± $7M。
这一轮增长由 AI 新项目和传统业务复苏共同推动。公司估计,6 月末客户 test-cell 利用率回升至约 80%,首先带动耗材与服务需求;随着闲置设备减少,客户也更可能采购新设备。
管理层将 FY2026 HPC 收入预期提高至 $100M–$110M,约占全年 $610M–$615M 收入展望的 17%。传统业务仍占较大比重,HPC 则在 Eclipse 追加订单和 HBM 检测设备交付的推动下成为新的增长来源。
向后看,管理层针对特定客户估计的 HPC 年度销售机会约为 $850M,其中约 $190M 对应的项目已完成资格认证,其余处于认证或客户接洽阶段。这个 pipeline 展示了客户开发的范围,未来收入的释放节奏取决于认证推进、采购和交付。
当前一致预期为:
**FY2026:**营收约 $612.66M,增长 35.3%;调整后 EPS $0.95。
**FY2027:**营收约 $769.83M,增长 25.7%;调整后 EPS $1.85,增长 94.3%。
利润增速明显快于收入,反映了费用摊薄与利润率恢复。对 COHU 而言,传统业务利用率回升和 HPC 产品放量如果同步延续,会共同推动盈利改善。
当前与前瞻估值
以 $73.48 收盘价、约 $3.48B 市值计算:
TTM 营收约 $522.60M,GAAP EPS -$0.83,P/E 不适用;TTM P/S 约 6.66x。
FY2026 调整后 P/E 约 77.3x,P/S 约 5.68x,PSG 约 0.16;EPS 从负值转正,PEG 不适用。
FY2027 调整后 P/E 约 39.7x,P/S 约 4.52x,PEG 约 0.42,PSG 约 0.18。
COHU 的 P/S 在五家公司中最低,FY2027 调整后 P/E 则与 TER、FORM 接近。 较低的收入倍数与恢复中的利润率相对应,也让它的投资逻辑更集中于盈利改善:如果现有收入能产生更高利润,估值会随之得到更强支撑。
所以看来看去,COHU 是几家里最便宜的?下面详细比较。
八、五家公司放在一起,怎么比较?
先看几张表格
业务覆盖比较
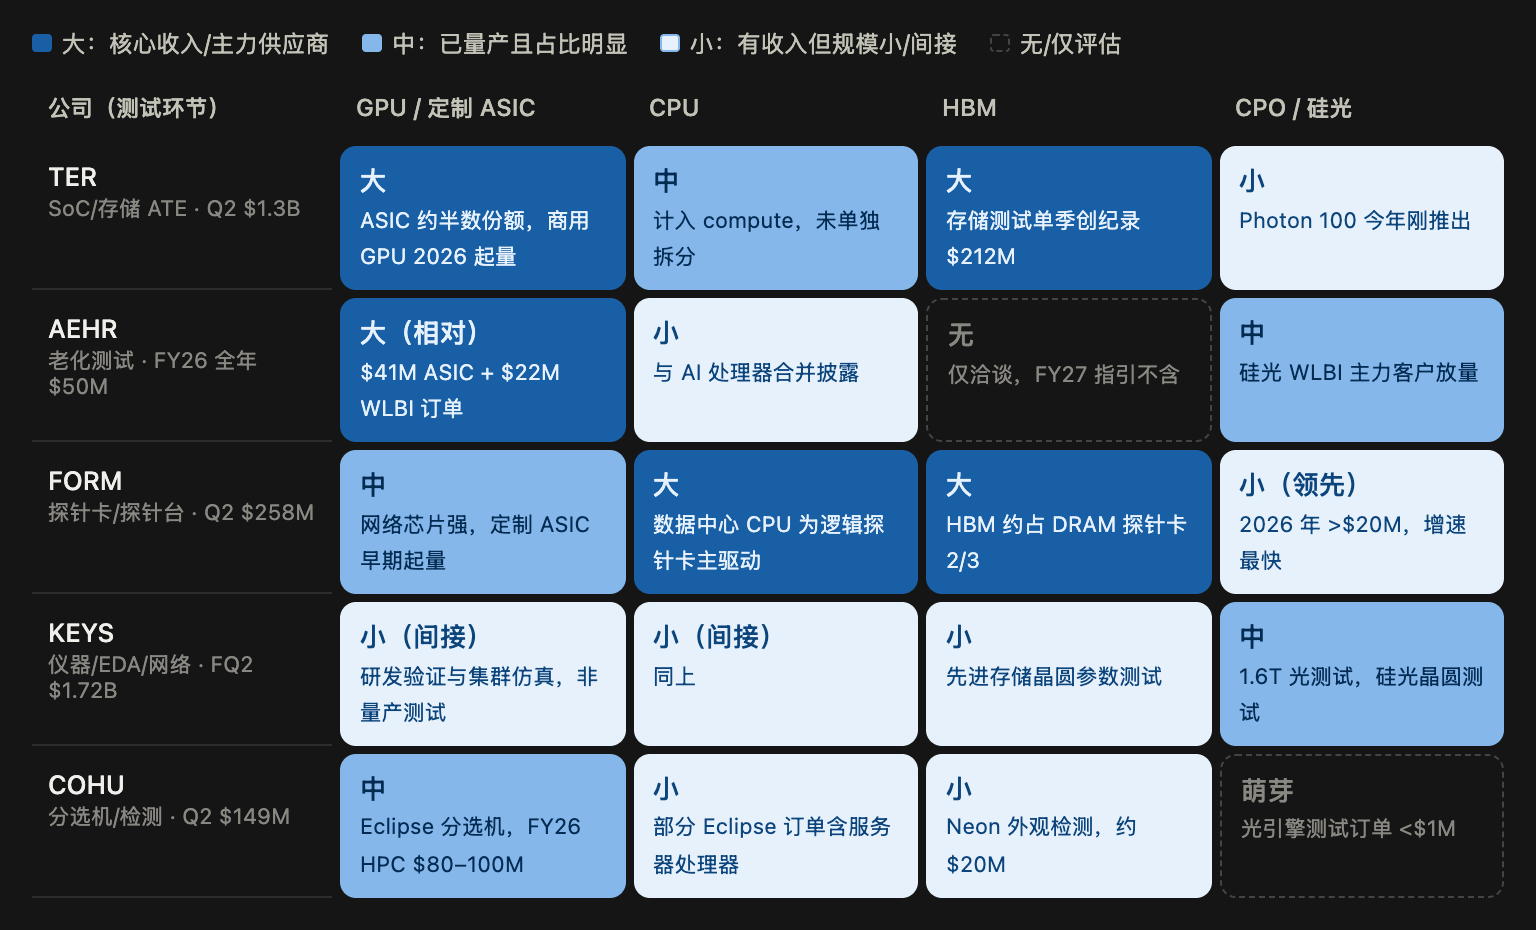
HBM 敞口最纯的是 FORM 和 TER;定制 ASIC 方面,TER 绝对规模最大,AEHR 弹性最大;CPO 上 FORM 卡位领先、AEHR 硅光 burn-in 放量最早,但目前所有五家的 CPO 收入体量都还不大。
所以我之前说,如果考虑业务覆盖,TER + AEHR 或 FORM + AEHR 都可以。
甚至你可以选择:TER + FORM + AEHR,真的就覆盖测试全场景了。
财务状况比较
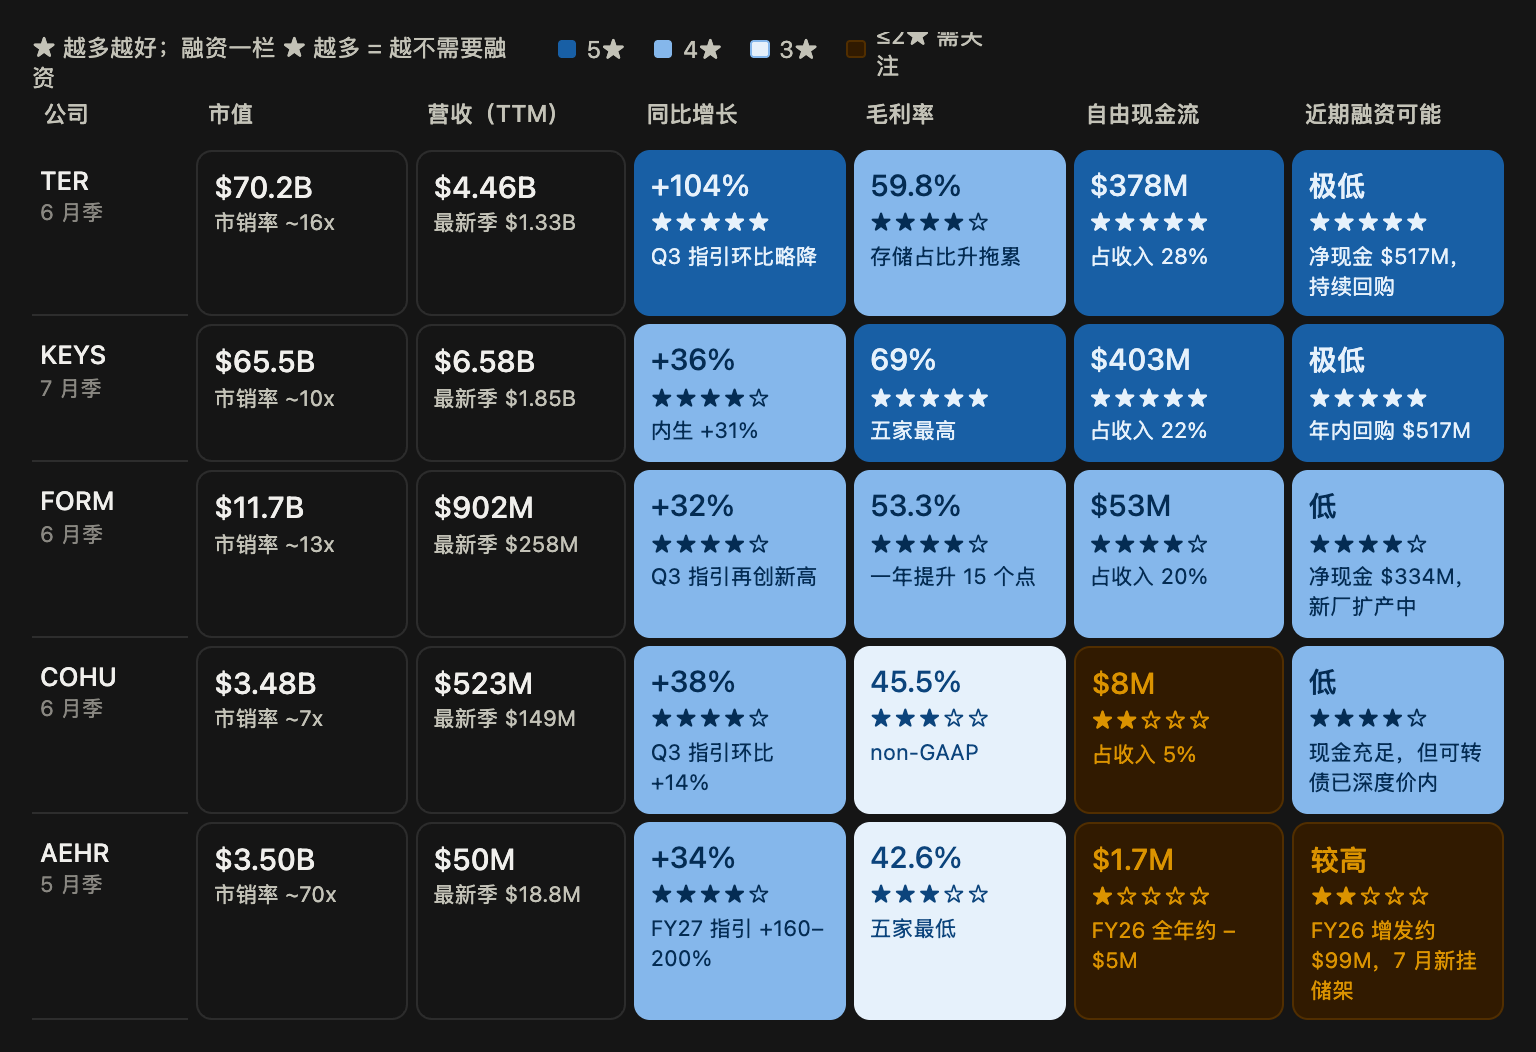
TER 和 KEYS 增长、利润、现金流都强,是”自己造血”型;FORM 资产负债表最干净;COHU 和 AEHR 是”增长先行、盈利后补”,靠外部融资撑资产负债表。
所以其实在组合里加入 TER、FORM,可以让组合的整体资产负债表都会更健康。AEHR 则要考虑潜在 ATM 的影响。
增长:AEHR 弹性最大,TER 的盈利基础最好
AEHR 从 $50M 的收入基数起步,新客户和生产订单足以带来较大的百分比变化。FOX、Sonoma 和 SiPh 的量产机会,使它拥有本组最强的增长弹性。
TER 的特点是,AI 需求已经转化为较大规模的收入与利润,后续增长可以建立在现有平台和客户基础上。COHU 同时受益于传统业务恢复和 HPC 新项目,利润还有恢复空间。
FORM 的增量集中在 HBM、先进探针和新客户,KEYS 则受益于高速互连与系统验证。五家公司都有增长来源,差别在于新项目能够贡献多大增量,以及现有业务能提供多强支撑。
因此,我更看重 AEHR 的增长弹性与 TER 的盈利基础。COHU 的周期恢复、FORM 的 HBM 敞口和 KEYS 的广泛客户需求,也不赖。
从估值来比较
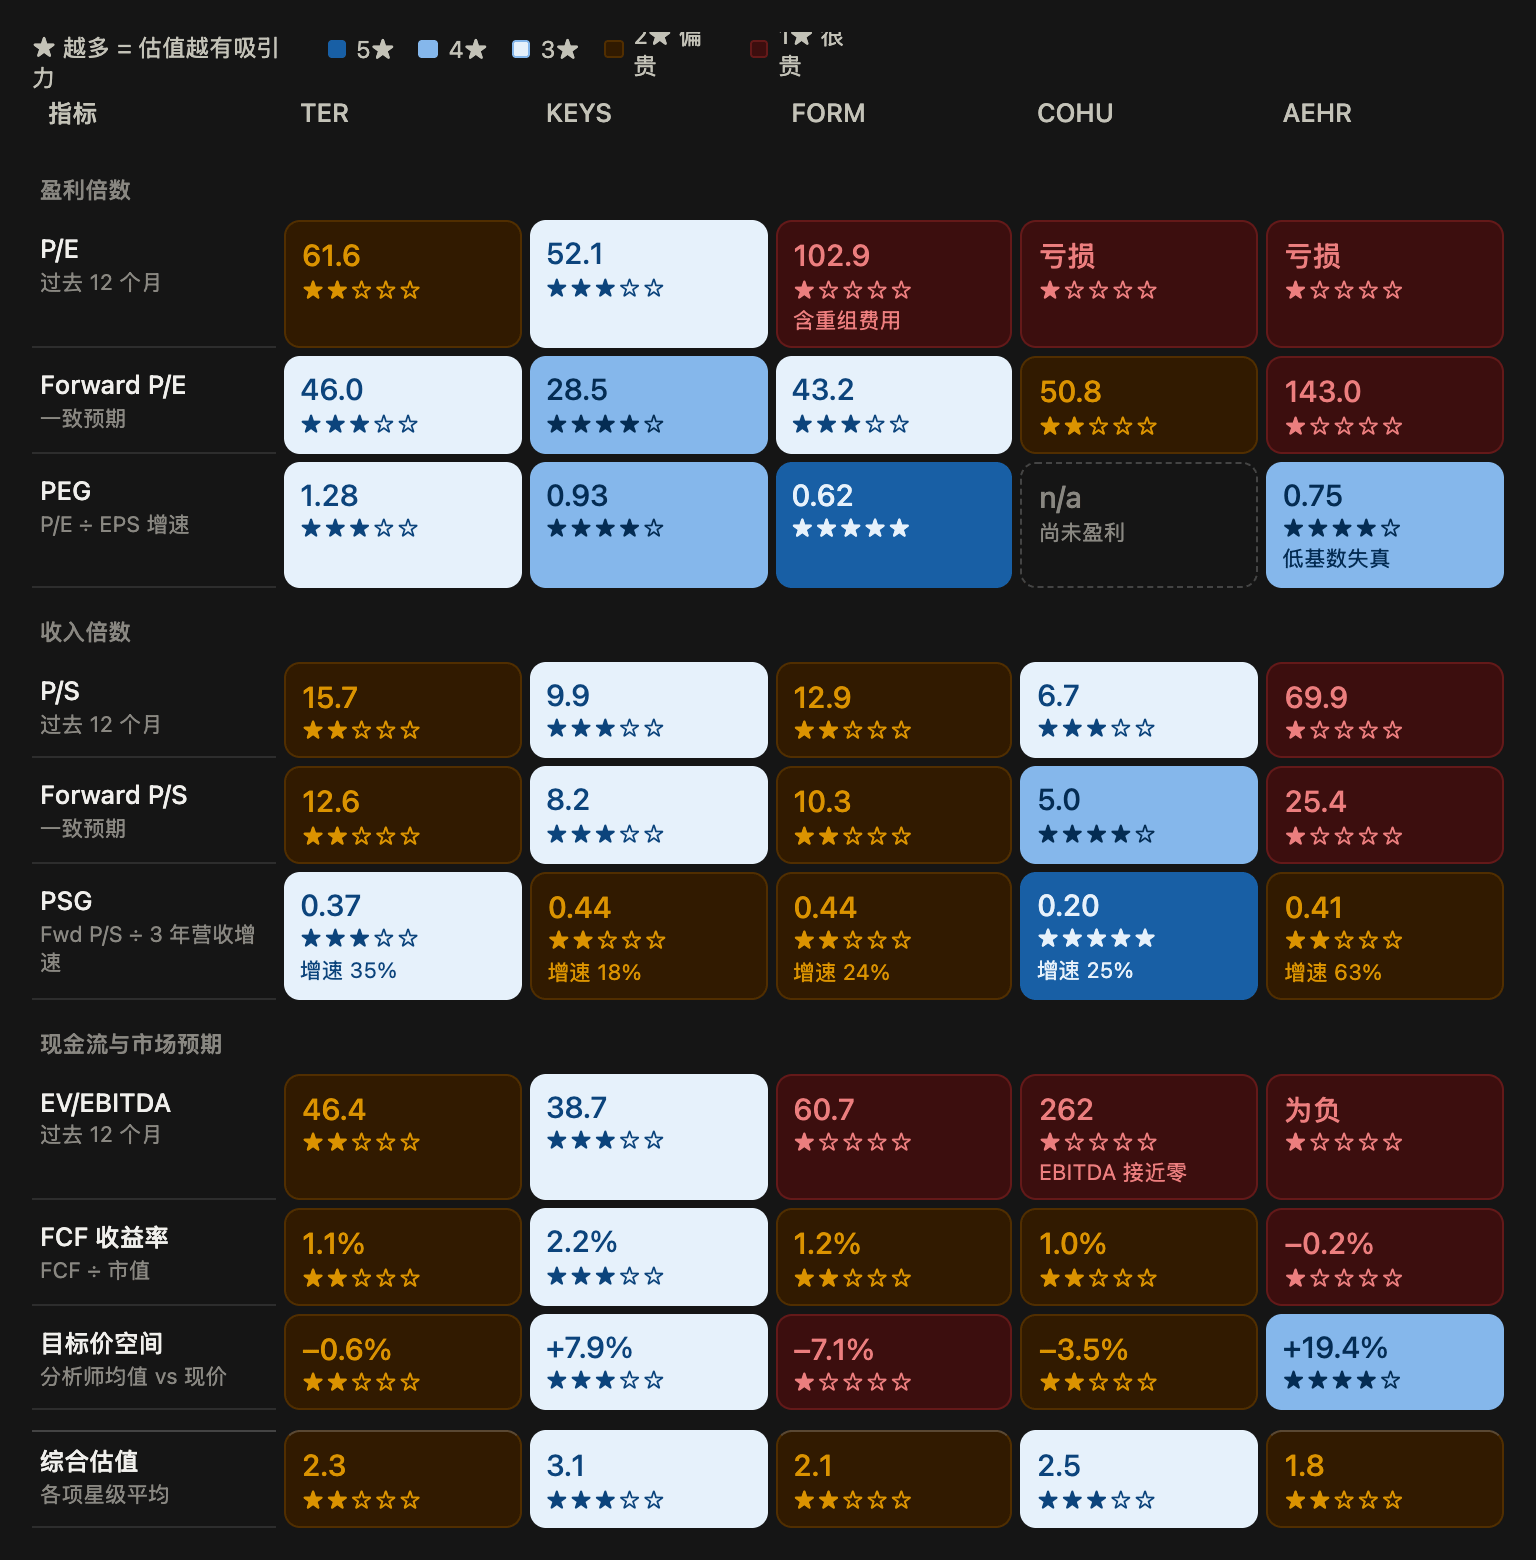
说实话,这五家的估值都不便宜了。过去 52 周股价涨幅:TER +218%,KEYS +122%,FORM +285%,COHU +260%,AEHR +222%。最近一个月里,FORM、COHU 也已经涨过一轮,现在买已经错过了最佳时机,因此我不会现在选择重仓。尤其是估值很高的 AEHR。
估值:KEYS 的 P/E 最低,COHU 的 P/S 最低
按盈利和收入倍数,AEHR 最贵;按 P/E,KEYS 最低;按 P/S,COHU 最低。 TER、FORM 和 COHU 的 FY2027 调整后 P/E 居中。
加入增长因素后,AEHR 和 COHU 的 PSG 较低,原因分别是新业务放量和周期恢复。评估这两家公司,重点落在增长之后能留下多少利润,以及增长能够持续多久。AEHR 从接近零的 EPS 起步,COHU 处于利润恢复阶段,因此这两家的单年 PEG 参考价值较弱。
估值与业务放在一起看,KEYS 的盈利倍数和现金生成能力相对均衡;TER 需要盈利继续上修;FORM 需要新客户与产能扩张带来回报;COHU 需要提高利润率;AEHR 则需要维持更长时间的高速增长。
从估值来看,没有必要重仓 AEHR。
九、我的组合选择 TER + AEHR
我偏向这个组合,是因为两家公司处在不同的业务发展阶段,又能共同参与多个高增长应用。
TER 已经具备较大的收入和利润规模,增长来自 compute 客户扩张、HBM、Custom ASIC 和光电测试。AEHR 的规模小得多,新客户进入量产、可靠性筛选渗透率提高,都可能带来显著增量。
在具体应用上,TER 提供了 HBM 和复杂处理器生产测试的直接敞口,AEHR 补充高功率处理器 burn-in 与 SiPh 可靠性筛选。组合由此能够参与 GPU、CPU、Custom ASIC、HBM 和 SiPh/CPO 相关需求。
由于 AEHR 的高估值的关系,我会以 7:3 的比例搭配这个组合。
FORM、KEYS 和 COHU 也提供各自有价值的选择。偏好 HBM 和精密探针,可以重点研究 FORM;重视更广的客户基础和较低盈利倍数,可以选择 KEYS;希望参与传统业务恢复与 AI 温控、检测扩张,COHU 值得关注。
因此其实如果你希望更广泛的覆盖,FORM + TER + AEHR 也不错,或者你喜欢低估值的便宜股票,那么 KEYS + COHU 也没有任何问题。
在 COHU 与 AEHR 之间,我更偏向后者较小收入基数下的增长空间,以及对 光模块、CPO 的覆盖。COHU 的收入倍数更低,既有耗材业务提供了基础;AEHR 则对新增量产项目更敏感,也需要接受更高估值和客户集中带来的波动,另外也有融资风险。
这个组合的主要风险,集中在 AI 投资周期与估值。 两家公司都受到大客户资本开支影响,行业放缓时,订单和估值可能同时承压。因此,TER 的盈利基础适合承担更主要的配置,AEHR 的高增长机会则适合用较小仓位参与。
本月末又会开启下一个财报季,各大厂可能会公布明年的 CAPEX 前瞻,至关重要,将决定了本文中介绍所有公司的股价表现。
如果 CAPEX 维持,那么五家公司都有增长空间。你选哪个,其实都错不到哪去。
TER 是我一直以来的偏爱,AEHR 则提供了成长空间与 CPO 覆盖。再加上 FORM 就是非常健康、带有成长的组合了。
本文仅为研究参考,不是投资建议。
Discord 社区不断建设中,现在越来越热闹,欢迎大家加入
Discord Invite 浏览器打开
最后的最后,祝所有的朋友们早日 A9 自由,已经 A9 的就祝您 A10