
有兴趣的朋友,可以加 wx 进群
Discord 有更强大的功能:Discord Invite
当日 Market Wrap
大盘与板块
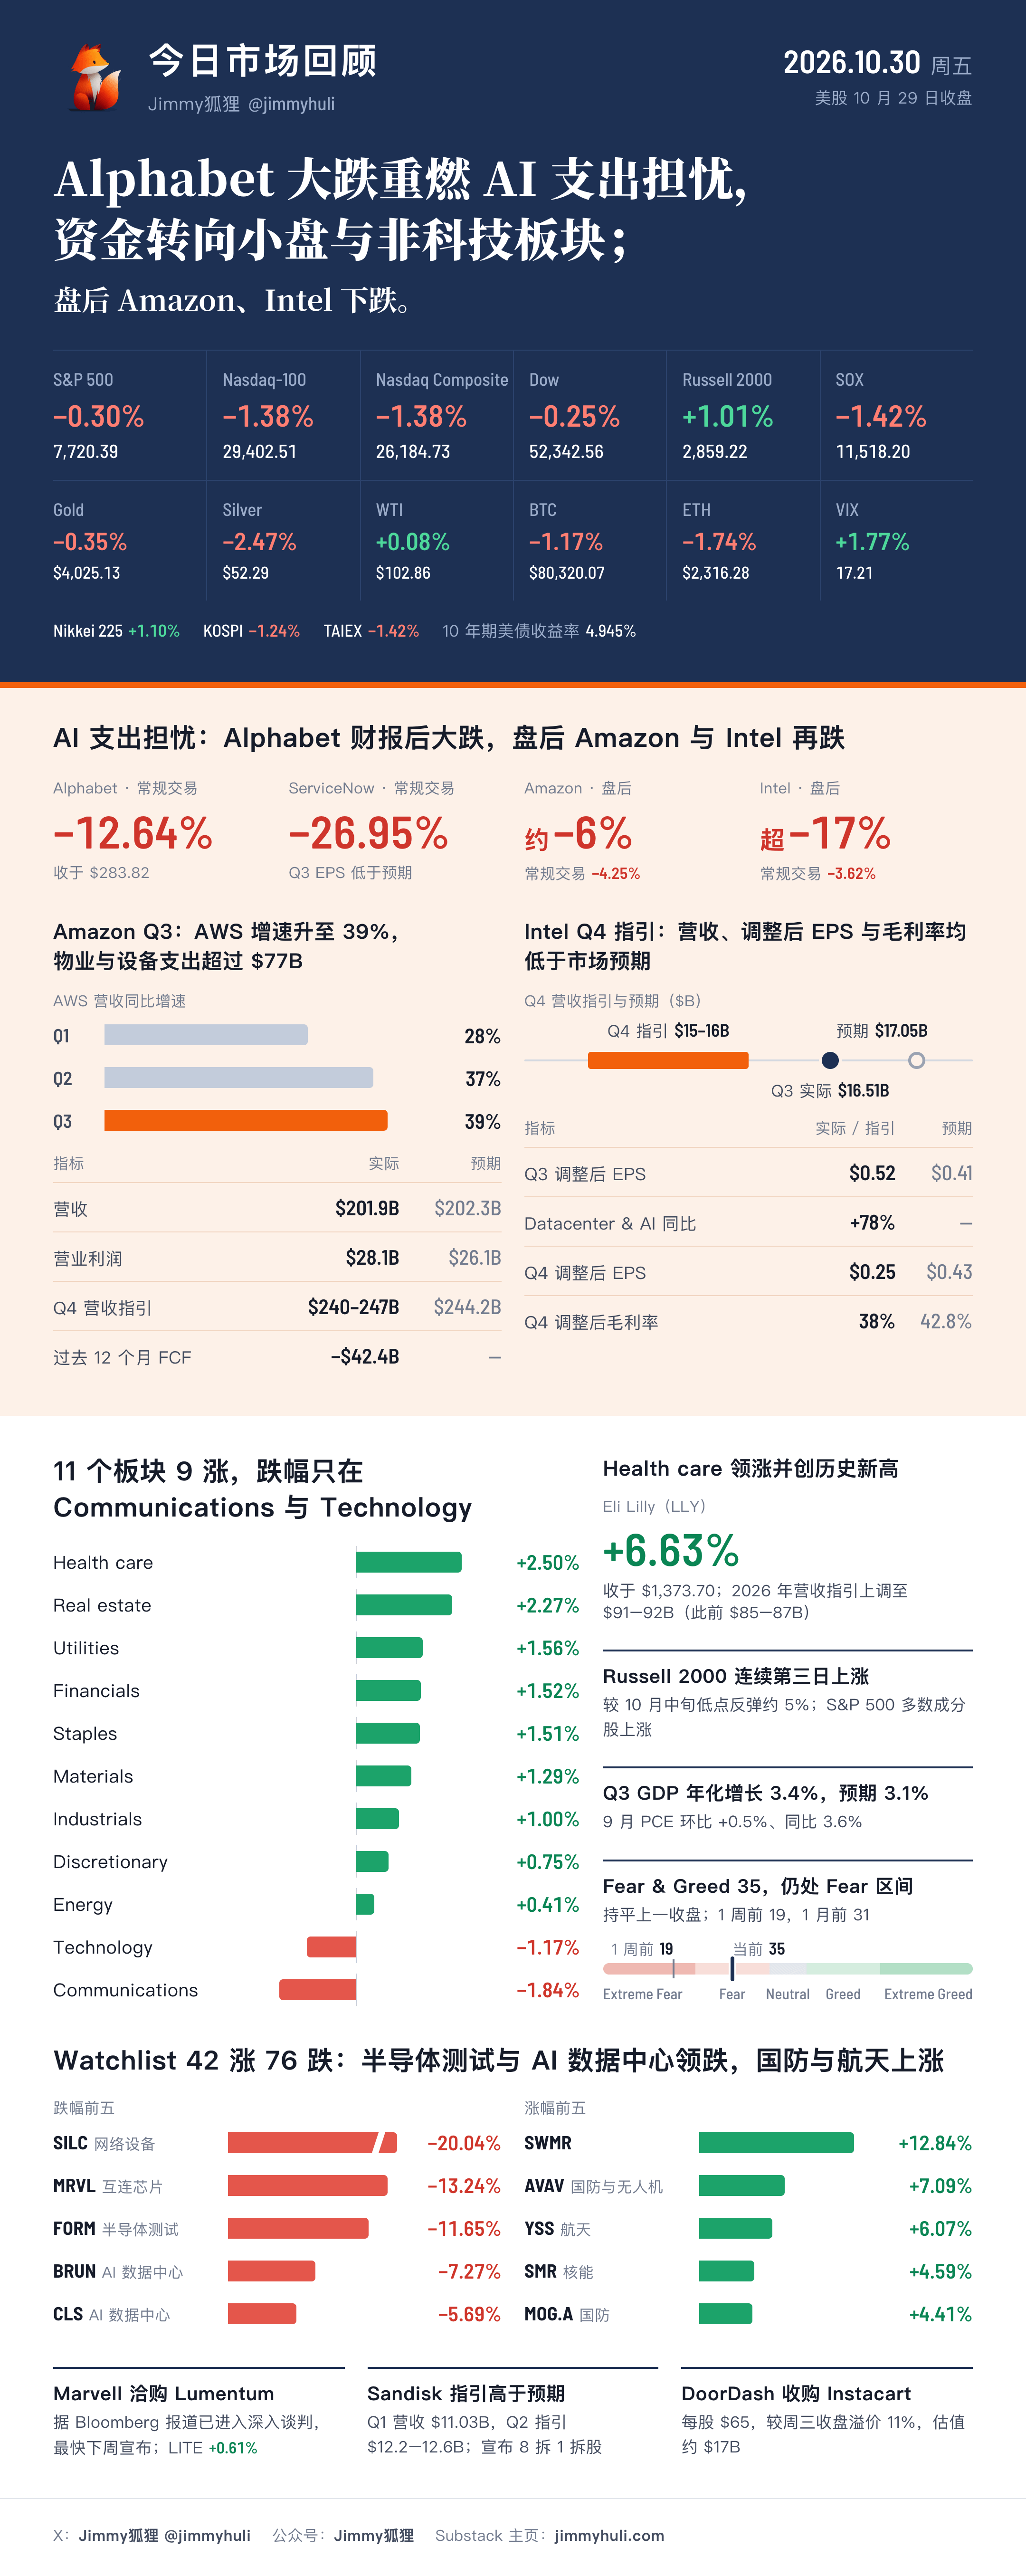
S&P 500 -0.30% 收于 7,720.39;Nasdaq Composite -1.38% 收于 26,184.73;Nasdaq-100 -1.38% 收于 29,402.51;Dow -132.54 点(-0.25%)收于 52,342.56。Russell 2000 +1.01% 收于 2,859.22,连续第三日上涨,较 10 月中旬低点反弹约 5%,与 Nasdaq Composite 的表现相差 2.39 个百分点。SOX -1.42% 收于 11,518.20。VIX +1.77% 至 17.21。CNN Fear & Greed 35,持平上一收盘,仍处 Fear 区间(1 周前为 19)。
11 个板块 9 涨 2 跌:Health care +2.50% 领涨,S&P 500 Health Care 板块创历史新高;Real estate +2.27%、Utilities +1.56%、Financials +1.52%、Staples +1.51% 随后。Communications -1.84%、Technology -1.17% 是仅有的两个下跌板块。S&P 500 多数成分股上涨,跌幅集中在大型科技与 AI 相关股。Watchlist 美股 119 只中 42 涨 76 跌 1 平,跌幅集中在半导体测试、互连芯片、AI 云与数据中心、存储与光通信;国防、无人机与航天逆势上涨。
亚洲:Nikkei 225 +1.10% 收于 64,659.47;KOSPI -1.24% 收于 5,937.66;TAIEX -1.42% 收于 46,368.33;CSI 300 +1.03%。Advantest 上调全年展望,股价涨约 8%。欧洲:STOXX 600 +0.77%,DAX +1.31%,CAC 40 +1.05%;Shell Q3 调整后利润 $10.81B,高于预期的 $9.92B。
驱动因素
AI 资本开支担忧再起。 Alphabet Q3 EPS 与 Search 营收低于预期、FCF 连续第二个季度为负,股价 -12.64%,市值单日蒸发规模创纪录;AI 云与数据中心股普遍下跌,Microsoft 盘中由涨转跌。
资金轮动至非科技板块与小盘股。 9 个板块上涨,Health care 在 Eli Lilly 与 Merck 财报后创新高;Russell 2000 连涨三日。
经济数据偏强,通胀回升。 Q3 GDP 年化增长 3.4%,预期 3.1%,为一年来最快;9 月 PCE 物价指数环比 +0.5%,为六个月来最大,同比 3.6%;核心 PCE 环比 +0.3%,符合预期;初请失业金人数意外下降。
美债收益率回落。 科技股下跌带动避险买盘,10 年期美债收益率降至 4.945%,回到 5% 下方。White House National Economic Council Director Kevin Hassett 表示,若 10 月通胀数据「非常高」,Fed 可能会采取行动;前一日 FOMC 维持利率 3.75%–4.00%,市场仍保留 12 月加息预期。
油价维持高位。 WTI 收于 $102.86,基本持平。WSJ 报道,美国已通知海湾阿拉伯国家,为中期选举后一场强度高、时间短的军事行动做准备。
个股催化
Alphabet(GOOGL)-12.64% 至 $283.82。 Q3 EPS 与 Search 营收低于预期,FCF 为负;投资者聚焦 AI 支出规模与现金流。
ServiceNow(NOW)-26.95% 至 $109.67。 Q3 调整后 EPS $1.00,低于预期的 $1.02;Q4 订阅收入指引与预期持平,未能缓解 AI 冲击软件业务的担忧。Fortinet 约 -20.8%。
Marvell(MRVL)-13.24% 至 $218.34。 据 Bloomberg 报道,Marvell 正就收购 Lumentum 进行深入谈判,最快下周宣布,条款仍可能变化。Lumentum(LITE)+0.61% 至 $919.53。
Eli Lilly(LLY)+6.63% 至 $1,373.70。 Q3 营收 $24.4B,预期 $22.61B;调整后 EPS $7.48,预期 $6.26;2026 年营收指引上调至 $91–92B(此前 $85–87B)。
Caterpillar(CAT)-9.25% 至 $647.39。 Q3 调整后 EPS $7.20、营收 $20.68B,均小幅高于预期;construction industries 销售略低于预期。
Watchlist 半导体测试与 AI 数据中心走弱。 FORM -11.65%、TER -5.43%、AEHR -5.16%;BRUN -7.27%、CLS -5.69%、NBIS -5.68%、WYFI -5.39%;SILC -20.04%。国防与航天上涨:AVAV +7.09%、YSS +6.07%、MOG.A +4.41%、RCAT +2.85%。
其他。 DoorDash 以每股 $65 收购 Instacart 母公司 Maplebear,较周三收盘溢价 11%,交易对 Instacart 估值约 $17B,DoorDash Q3 营收与 EBITDA 高于预期;Chipotle +8.88%;Textron 约 +15%,上调全年盈利展望;Sprouts Farmers Market 约 -22%,下调全年 EPS 展望;Microsoft $25B 债券发行认购踊跃;Anthropic 为 SpaceX 最大单一客户,占其 Q3 营收超过三分之一。
今日关键事件 / 看点
Amazon(AMZN)Q3(盘后)
营收 $201.9B,同比 +12%,预期 $202.3B;GAAP EPS $1.89,低于预期。
北美营收 $112.9B(+6%),预期 $113B;国际营收 $43.1B(+5%),预期 $43.4B。
AWS 营收 $46.0B,同比 +39%,预期 $45.7B;增速高于 Q2 的 37% 与 Q1 的 28%,连续第六个季度加速。AWS 营业利润 $17.8B。
Online stores 营收 $68.5B,预期 $69.1B;订阅服务营收 $14.1B,预期 $13.8B。
营业利润 $28.1B,预期 $26.1B,高于公司 $22.5–26.5B 的指引区间。
Q3 物业与设备支出超过 $77B,高于分析师预期;过去 12 个月 FCF 为 -$42.4B,经营现金流 $168.3B(+29%)。
Q4 指引:营收 $240–247B,中值 $243.5B,预期 $244.2B;营业利润 $28.5–33.5B。2026 年现金 CapEx 维持约 $220B。
Andy Jassy:AWS 年化营收规模 $184B,预计 2027 年与 2028 年 AWS 营收增速均超过 40%。
常规交易 -4.25% 收于 $243.79,盘后跌约 6%。
Intel(INTC)Q3(盘后)
营收 $16.51B,同比 +21%,预期 $16.54B;调整后 EPS $0.52,预期 $0.41;毛利率 43%。
Datacenter & AI 营收 $7.32B,同比 +78%;Client Computing $8.1B,同比 -5%;Foundry $6.7B,同比 +58%。
Q4 指引:营收 $15–16B,中值较预期的 $17.05B 低 9.09%;调整后 EPS $0.25,预期 $0.43;调整后毛利率 38%,预期 42.8%。
CEO Lip-Bu Tan:存储芯片涨价压制 PC 需求,预计 PC 市场 2026 年下降 12%、2027 年再降 10%;数据中心业务受部分原材料短缺与 Israel 工厂停产影响,未能满足客户需求。
常规交易 -3.62%,盘后跌幅超过 17%。
Sandisk(SNDK)FY27 Q1(盘后)
营收 $11.03B,预期 $10.72B;调整后 EPS $49.51,高于预期。
FY27 Q2 指引:营收 $12.2–12.6B,中值较 Q1 增长 12.42%;调整后 EPS $55–57(拆股前),均高于预期。
董事会批准 8 拆 1 拆股:11 月 19 日收盘后生效,11 月 20 日起按拆股后价格交易。
常规交易 -5.32% 收于 $1,330.05,盘后小幅下跌。
Alphabet(GOOGL)财报后首个交易日
收于 $283.82,-12.64%,市值单日蒸发规模创纪录。
Q3 回顾:EPS $2.12,预期 $2.99;Search 及相关营收 $63.4B,预期 $64.9B;Google Cloud 营收 $30.7B,高于预期的 $29.1B;FCF -$9.1B,连续第二个季度为负。
Eli Lilly(LLY)Q3
营收 $24.4B,预期 $22.61B,主要来自 Zepbound 与 Mounjaro;调整后 EPS $7.48,预期 $6.26。
2026 年营收指引上调至 $91–92B(此前 $85–87B),中值上调 6.4%。
股价 +6.63% 至 $1,373.70;Health care 板块 +2.50%,创历史新高。
Marvell(MRVL)与 Lumentum(LITE)
Bloomberg 报道 Marvell 正就收购 Lumentum 进行深入谈判,最快下周宣布,最终协议尚未达成。
MRVL -13.24% 至 $218.34;LITE 周三盘后一度涨 11%,周四收于 $919.53(+0.61%)。
宏观数据
Q3 GDP 年化 +3.4%,预期 3.1%,为一年来最快;消费支出年化 +3.8%,企业投资增幅为 2020 年以来最大,数据中心与 AI 支出是主要支撑。
9 月 PCE 物价指数环比 +0.5%,同比 3.6%;核心 PCE 环比 +0.3%,符合预期。
10 年期美债收益率降至 4.945%。
Kevin Hassett:若 10 月通胀数据「非常高」,Fed 可能会采取行动。
本文仅为市场信息整理,不构成投资建议。