
有兴趣的朋友,可以加 wx 进群
Discord 有更强大的功能:Discord Invite
当日 Market Wrap
大盘与板块
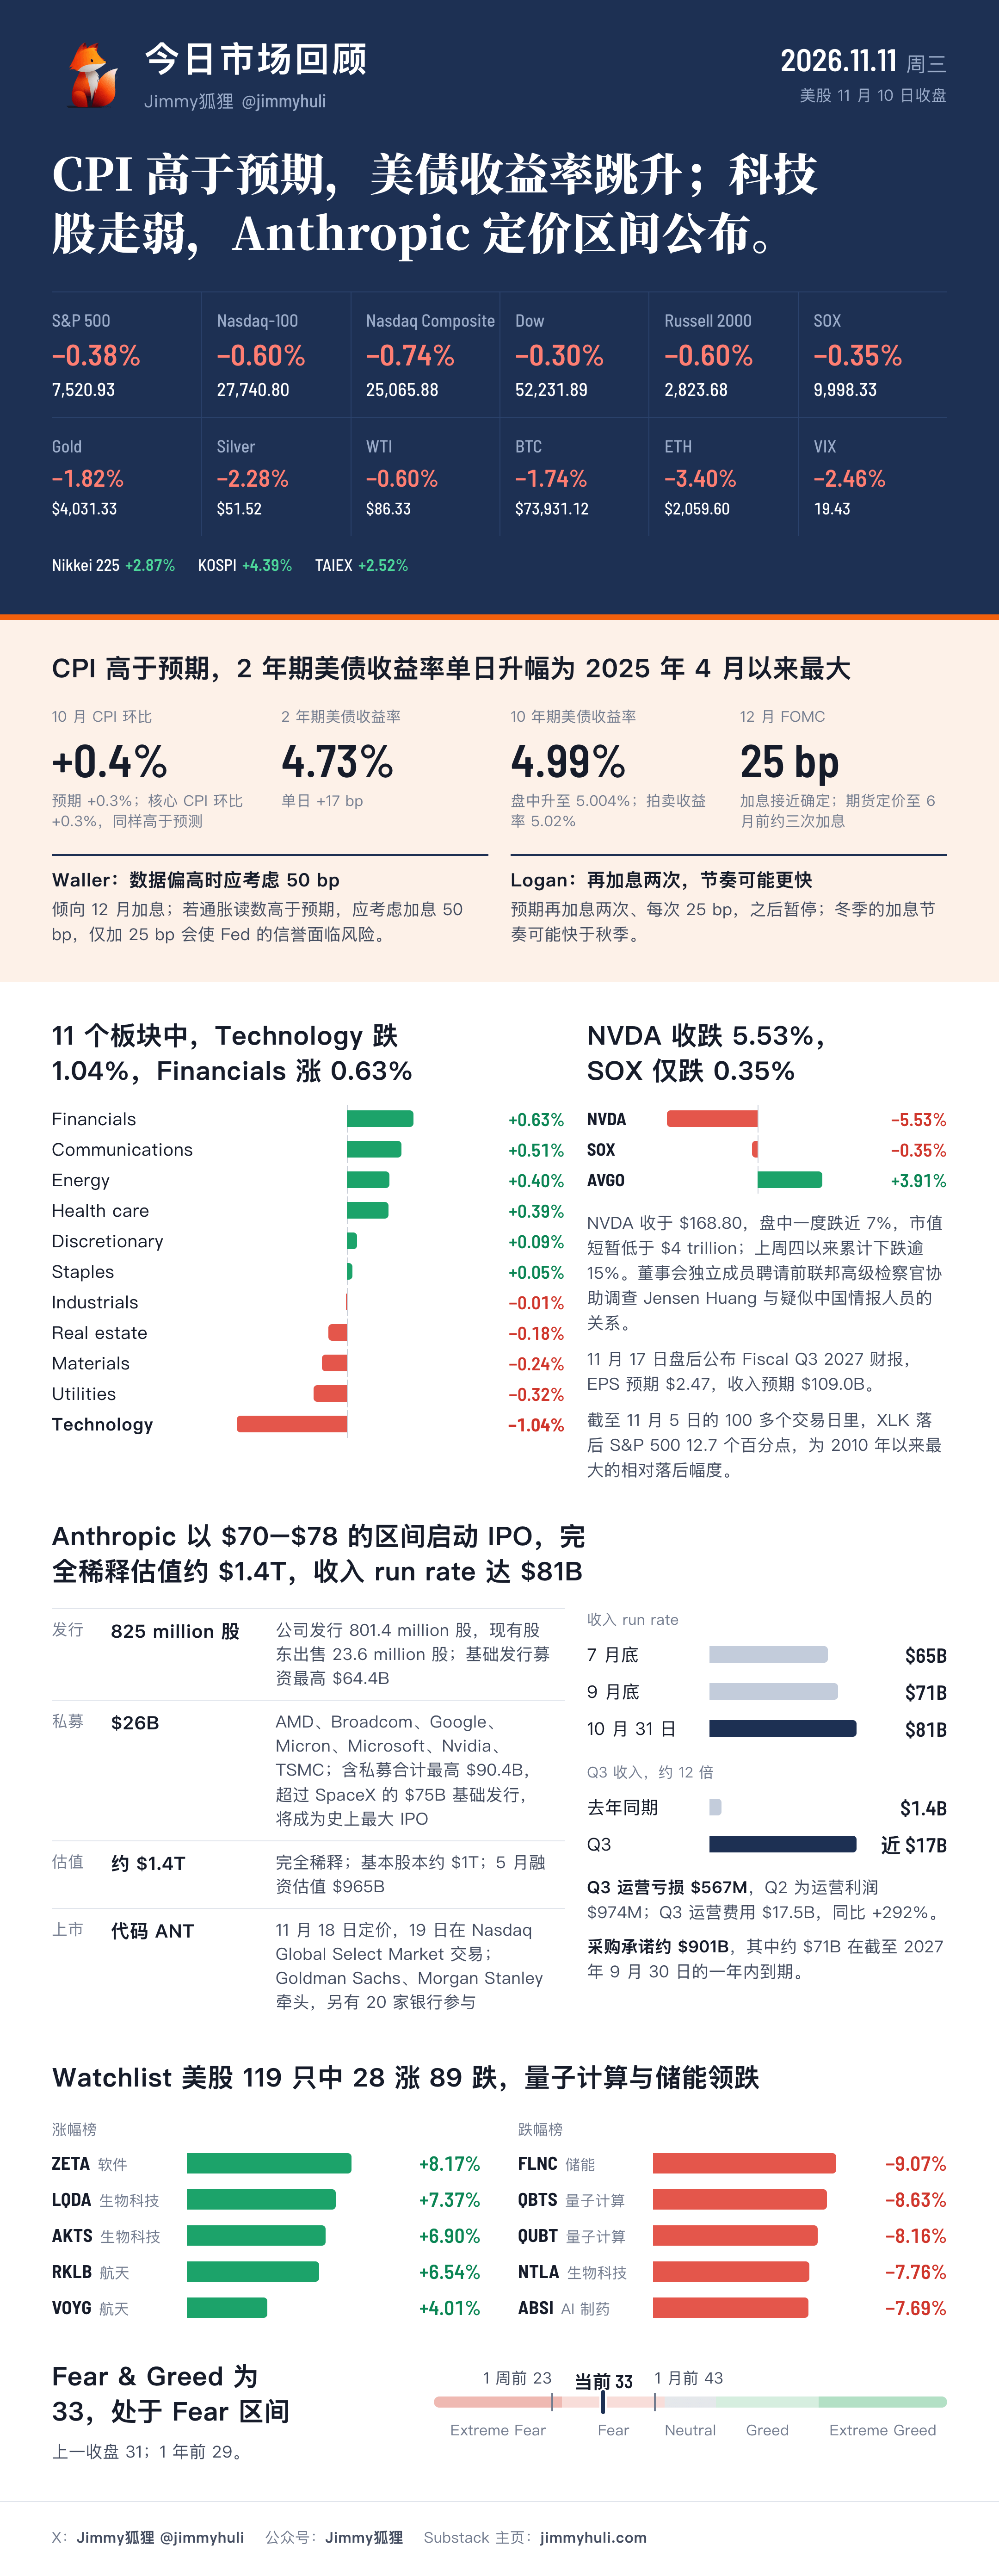
S&P 500 -0.38% 收于 7,520.93,终止两连涨;Nasdaq Composite -0.74% 收于 25,065.88,Nasdaq-100 -0.60% 收于 27,740.80,Russell 2000 -0.60% 收于 2,823.68。Dow 下跌 157.86 点(-0.30%)至 52,231.89。SOX -0.35% 收于 9,998.33(周一 +6.85%)。VIX -2.46% 至 19.43。CNN Fear & Greed 33(Fear),上一收盘 31。开盘后三大指数走低,S&P 500 一度 -0.7%、Nasdaq Composite 一度 -0.9%,收盘跌幅收窄。
11 个板块 6 涨 5 跌:Financials +0.63%、Communications +0.51%、Energy +0.40% 居前;Technology -1.04% 跌幅最大,Utilities -0.32%、Materials -0.24% 次之。Watchlist 美股 119 只中 28 涨 89 跌 2 平(周一为 113 涨 6 跌)。
亚洲(周二):Nikkei 225 +2.87% 收于 60,459.58,KOSPI +4.39% 收于 5,239.13(盘初涨幅一度超过 5%,触发 sidecar,程序化买盘暂停 5 分钟),TAIEX +2.52% 收于 42,711.92;Topix +1.98%,ASX 200 +1.1%。SoftBank +13.4%、SK Hynix +5.2%、Tokyo Electron +4.73%。欧洲早盘 Stoxx 600 +0.9%,Infineon +4.8%。
驱动因素
通胀数据高于预期。 10 月 CPI 环比 +0.4%,预期 +0.3%;核心 CPI 环比 +0.3%,同样高于预测。周五公布的 10 月就业报告中工资增速与新增就业均高于预期。
Fed 官员发言偏鹰。 Waller 倾向 12 月加息,称若通胀数据继续偏高,12 月应考虑加息 50 bp;Dallas Fed 的 Logan 预期还需再加息两次、每次 25 bp,且节奏可能快于秋季。Fed 自 Kevin Warsh 任主席以来仅在 9 月加息过一次(25 bp),10 月会议维持不变。市场对 12 月加息 25 bp 的定价接近确定,并计入更大幅度加息的部分概率;期货定价至 6 月前约三次 25 bp 加息。
美债收益率跳升。 2 年期收益率 +17 bp 至 4.73%,为 2025 年 4 月以来最大单日升幅;10 年期收益率盘中升至 5.004%,收于 4.99%;当日 10 年期国债拍卖收益率 5.02%,高于拍卖前的交易水平。美元走强,USD / JPY +0.50% 至 158.7980。
科技板块持续落后。 截至 11 月 5 日的 100 多个交易日里,XLK 落后 S&P 500 12.7 个百分点,为 2010 年以来最大的相对落后幅度;本日 Technology -1.04%,为 11 个板块中跌幅最大,Financials +0.63% 居首,两者相差 1.67 个百分点。
油价与贵金属。 WTI -0.60% 至 $86.33,5 日累计 -10.20%;Trump 称对 Iran 再次动武「极不可能」。美国汽油均价降至 $3.978/加仑,为 7 月以来首次低于 $4。Gold -1.82% 至 $4,031.33,Silver -2.28% 至 $51.52。
AI 基础设施项目减值。 SoftBank 对数据中心项目计提 $3.7B 减值,GE Vernova、Bloom Energy 等电力设备股下跌(BE -4.39%)。
个股催化
NVIDIA(NVDA)-5.53% 至 $168.80。 盘中一度跌近 7%,市值短暂低于 $4 trillion。董事会独立成员已聘请一位前联邦高级检察官协助调查 Jensen Huang 与疑似中国情报人员的关系。上周四以来累计下跌逾 15%。
Microsoft(MSFT)盘中跌近 3%。 Anthropic 发布 Claude Whiteboards 与 Claude Sheets(beta),并将 Claude Dashboards 转为正式可用,面向办公场景;MSFT 为 Anthropic 的投资方之一。
Broadcom(AVGO)+3.91% 至 $331.98。 计算与互连芯片中唯一上涨的大型股;Anthropic 的私募配售对象包含 Broadcom。
半导体设备相对抗跌。 ICHR +2.35%、ONTO +1.79%、AMAT +0.56%、LRCX +0.49%;光通信分化:LASR +1.83%、OCC +1.56%、CIEN +1.03%,AAOI -7.26%、FN -4.75%、COHR -4.65%。
量子计算与能源转型领跌。 QBTS -8.63%、QUBT -8.16%、RGTI -6.39%;FLNC -9.07%、EOSE -7.45%、OKLO -6.52%、LEU -6.37%。
生物科技分化。 NTLA -7.76%、BEAM -6.92%、MRNA -6.75%、RXRX -6.70%、ABSI -7.69%;LQDA +7.37%、AKTS +6.90%。
加密相关承压。 MSTR -3.60%、CRCL -3.80%、COIN -2.92%、BMNR -2.77%;BTC -1.74%,ETH -3.40%。
其他: Securitize(SECZ)+22.38% 至 $8.53(Citi 上调至 Buy);On Holding 午间跌 8%(DTC 销售低于预期);Sanmina 盘前涨 19%(业绩展望高于预期);ZETA +8.17%(Q3 财报次日)。
今日关键事件 / 看点
通胀与 Fed:CPI 高于预期,12 月加息预期升温
数据:10 月 CPI 环比 +0.4%(预期 +0.3%);核心 CPI 环比 +0.3%,高于预测。10 月汽油价格下降逾 4%,但其他项目的通胀压力仍在。
官员发言:Waller 倾向 12 月加息;他称若通胀读数高于预期,12 月应考虑加息 50 bp,仅加 25 bp 会使 Fed 的信誉面临风险。Logan 预期再加息两次、每次 25 bp,之后暂停,并称冬季的加息节奏可能快于秋季。Goolsbee 称 AI 数据中心建设「开始更像传统的需求过热」。
利率:2 年期 4.73%(+17 bp),10 年期 4.99%,盘中升破 5%;10 年期拍卖收益率 5.02%。
时间点:12 月 9 日 FOMC。
Anthropic(ANT):IPO 定价区间与财务披露
条款:发行 825 million 股(公司发行 801.4 million 股,现有股东出售 23.6 million 股),定价区间 $70–$78;基础发行募资最高 $64.4B;另有 $26B 私募配售,对象为 AMD、Broadcom、Google、Micron、Microsoft、Nvidia 和 TSMC,合计最高 $90.4B。含私募配售的规模超过 SpaceX 的 $75B 基础发行,将成为史上最大 IPO。
估值:区间高端对应约 $1T 市值(基本股本),完全稀释约 $1.4T;5 月融资估值为 $965B。SpaceX 定价时市值为 $1.77T。
时间表:11 月 18 日(周三)定价,11 月 19 日在 Nasdaq Global Select Market 开始交易,代码 ANT;Goldman Sachs、Morgan Stanley 牵头,另有 20 家银行参与。据报道,发行启动时订单已覆盖全部可售股份。周五,Dario Amodei 将与 Jamie Dimon 举行直播活动。
收入:10 月 31 日收入 run rate $81B,较 9 月底增加 $10B(9 月底约 $71B,7 月底为 $65B);Q3 收入近 $17B,去年同期 $1.4B,约 12 倍。
盈利与成本:Q3 运营亏损 $567M,Q2 为运营利润 $974M;Q3 运营费用 $17.5B,同比 +292%,其中 $5B 为短期承诺下的算力成本,$2B 为慈善捐赠配捐计划的非现金费用。
承诺与价格:采购承诺约 $901B,其中约 $71B 在截至 2027 年 9 月 30 日的一年内到期;降价与合同折扣使 Q3 收入增速减少约 $600M。超过 90% 的 Anthropic 代码贡献由 Claude 完成。
科技股与 NVIDIA
Technology 板块 -1.04%,XLK 对 S&P 500 的相对落后幅度为 2010 年以来最大。
NVDA -5.53% 至 $168.80,SOX 仅 -0.35%,两者相差 5.18 个百分点;盘中市值短暂低于 $4 trillion。
时间点:11 月 17 日盘后 NVIDIA Fiscal Q3 2027 财报,EPS 预期 $2.47,收入预期 $109.0B。
AI 与公司动态
Anthropic 发布 Claude Whiteboards(beta,共享白板,可转为文档或幻灯片)、Claude Sheets(beta,可导出 .xlsx 或 CSV)和 Claude Dashboards(正式可用),所有付费计划均可使用。
Infineon 公布 FY2026 收入 €16.35B(+11.5%),预计 FY2027 收入约 €20B,数据中心电源收入明年接近 €4B。
TSMC 10 月收入 NT$586.89B,同比 +59.7%,环比 +14.7%。
中国 10 月出口同比 +35.2%(预期 +33.5%),进口 +41.6%(预期 +32%),贸易顺差 $105.3B,为 4 月以来最低。
Fox 计划通过投资级债券发行募资 $8.4B,用于收购 Roku。
本文仅为市场信息整理,不构成投资建议。