
有兴趣的朋友,可以加 wx 进群
Discord 有更强大的功能:Discord Invite
当日 Market Wrap
大盘与板块
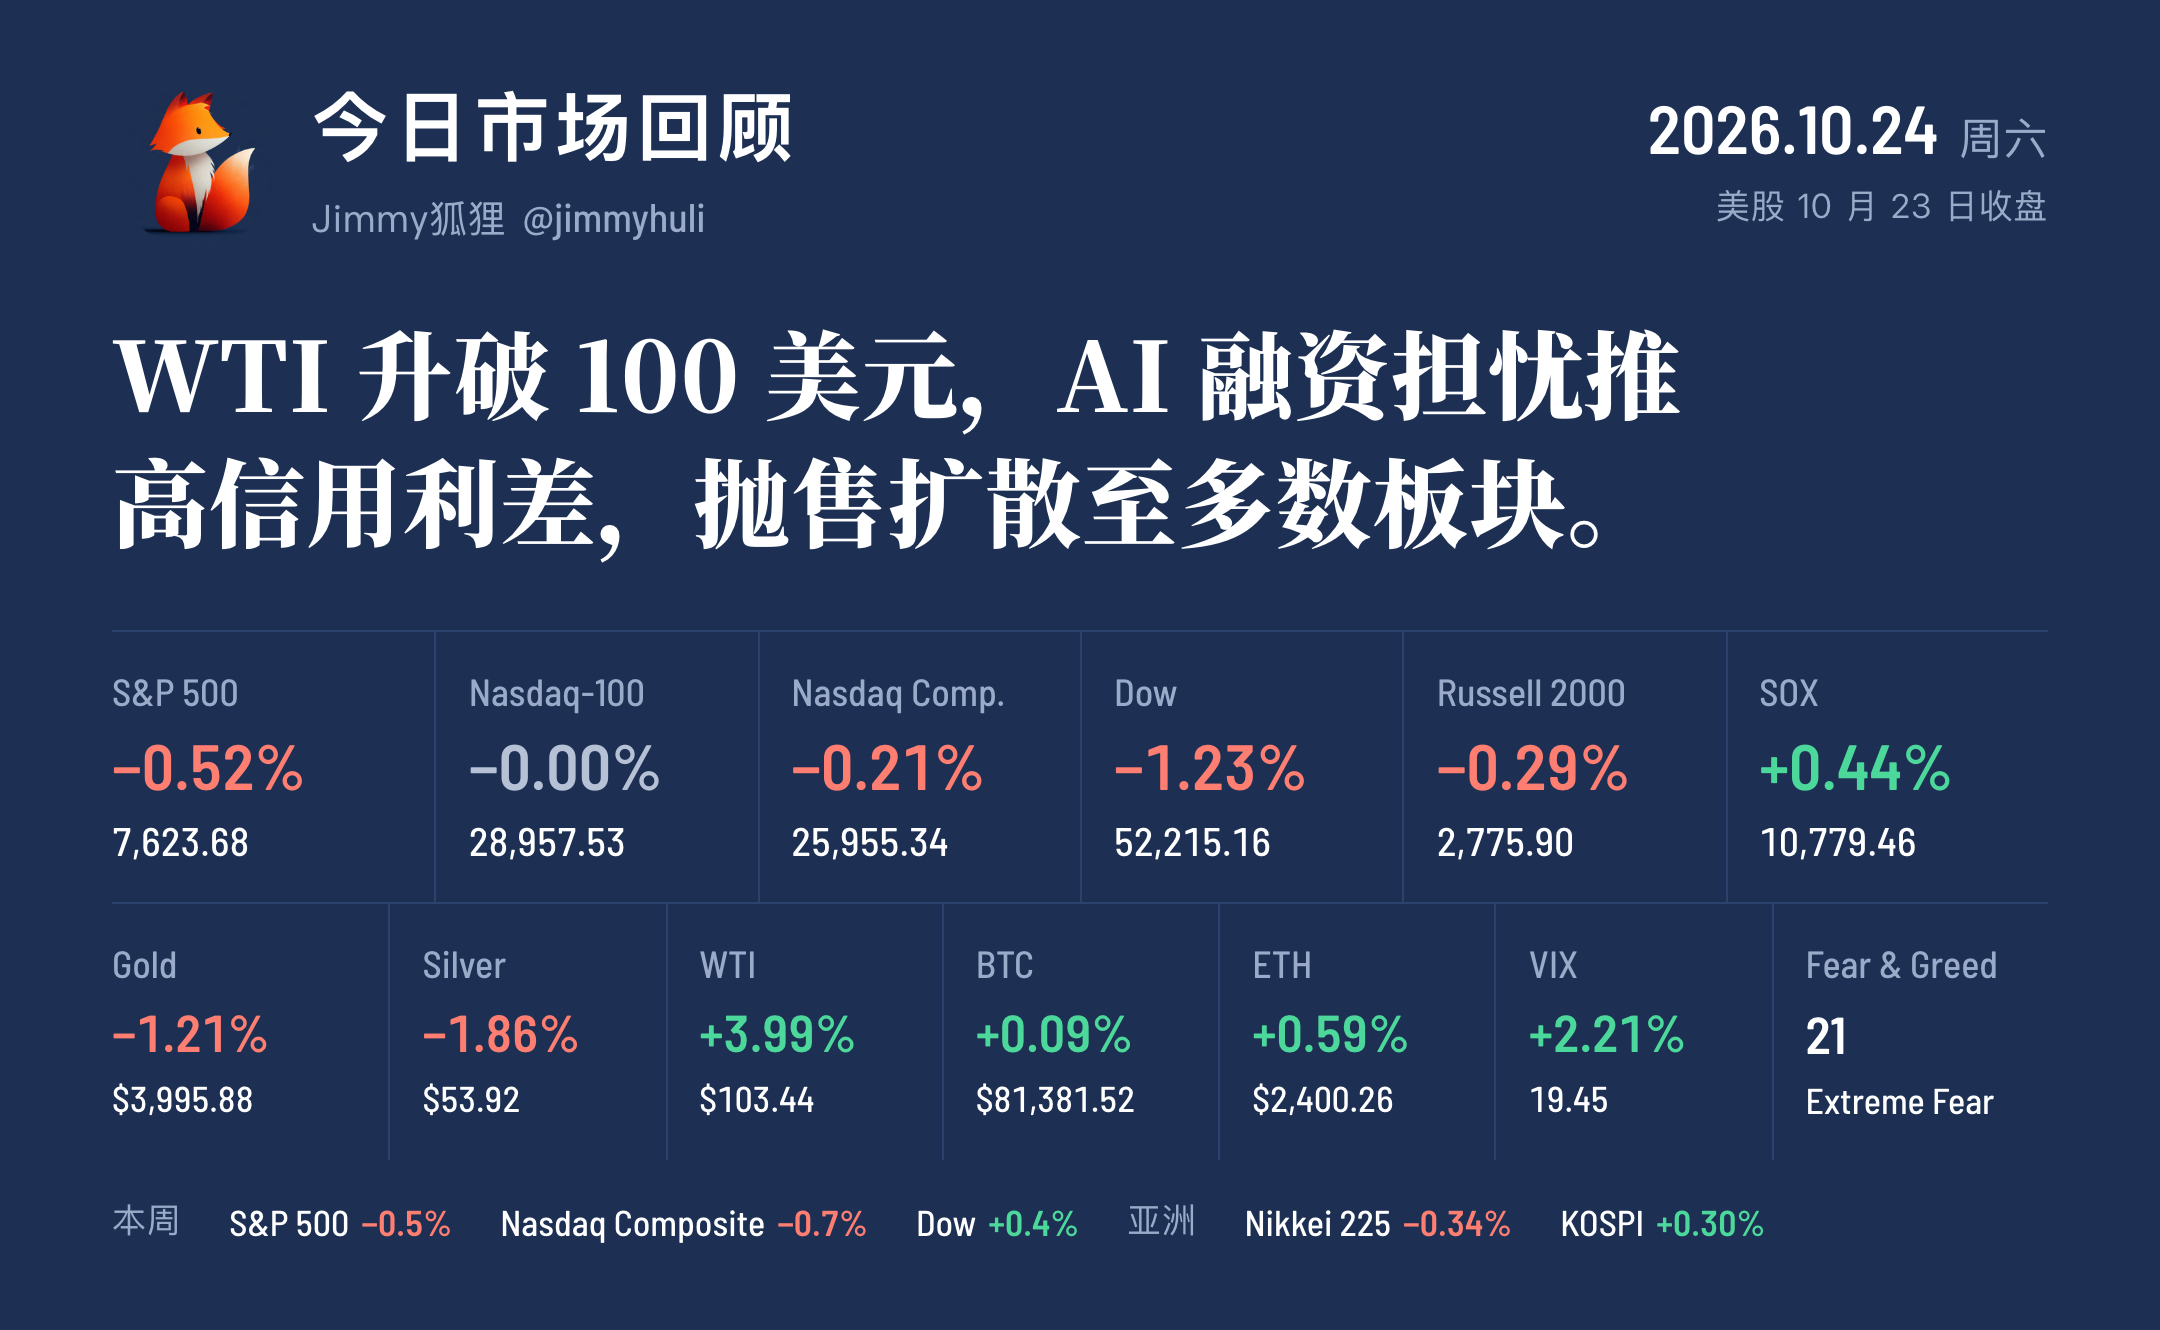
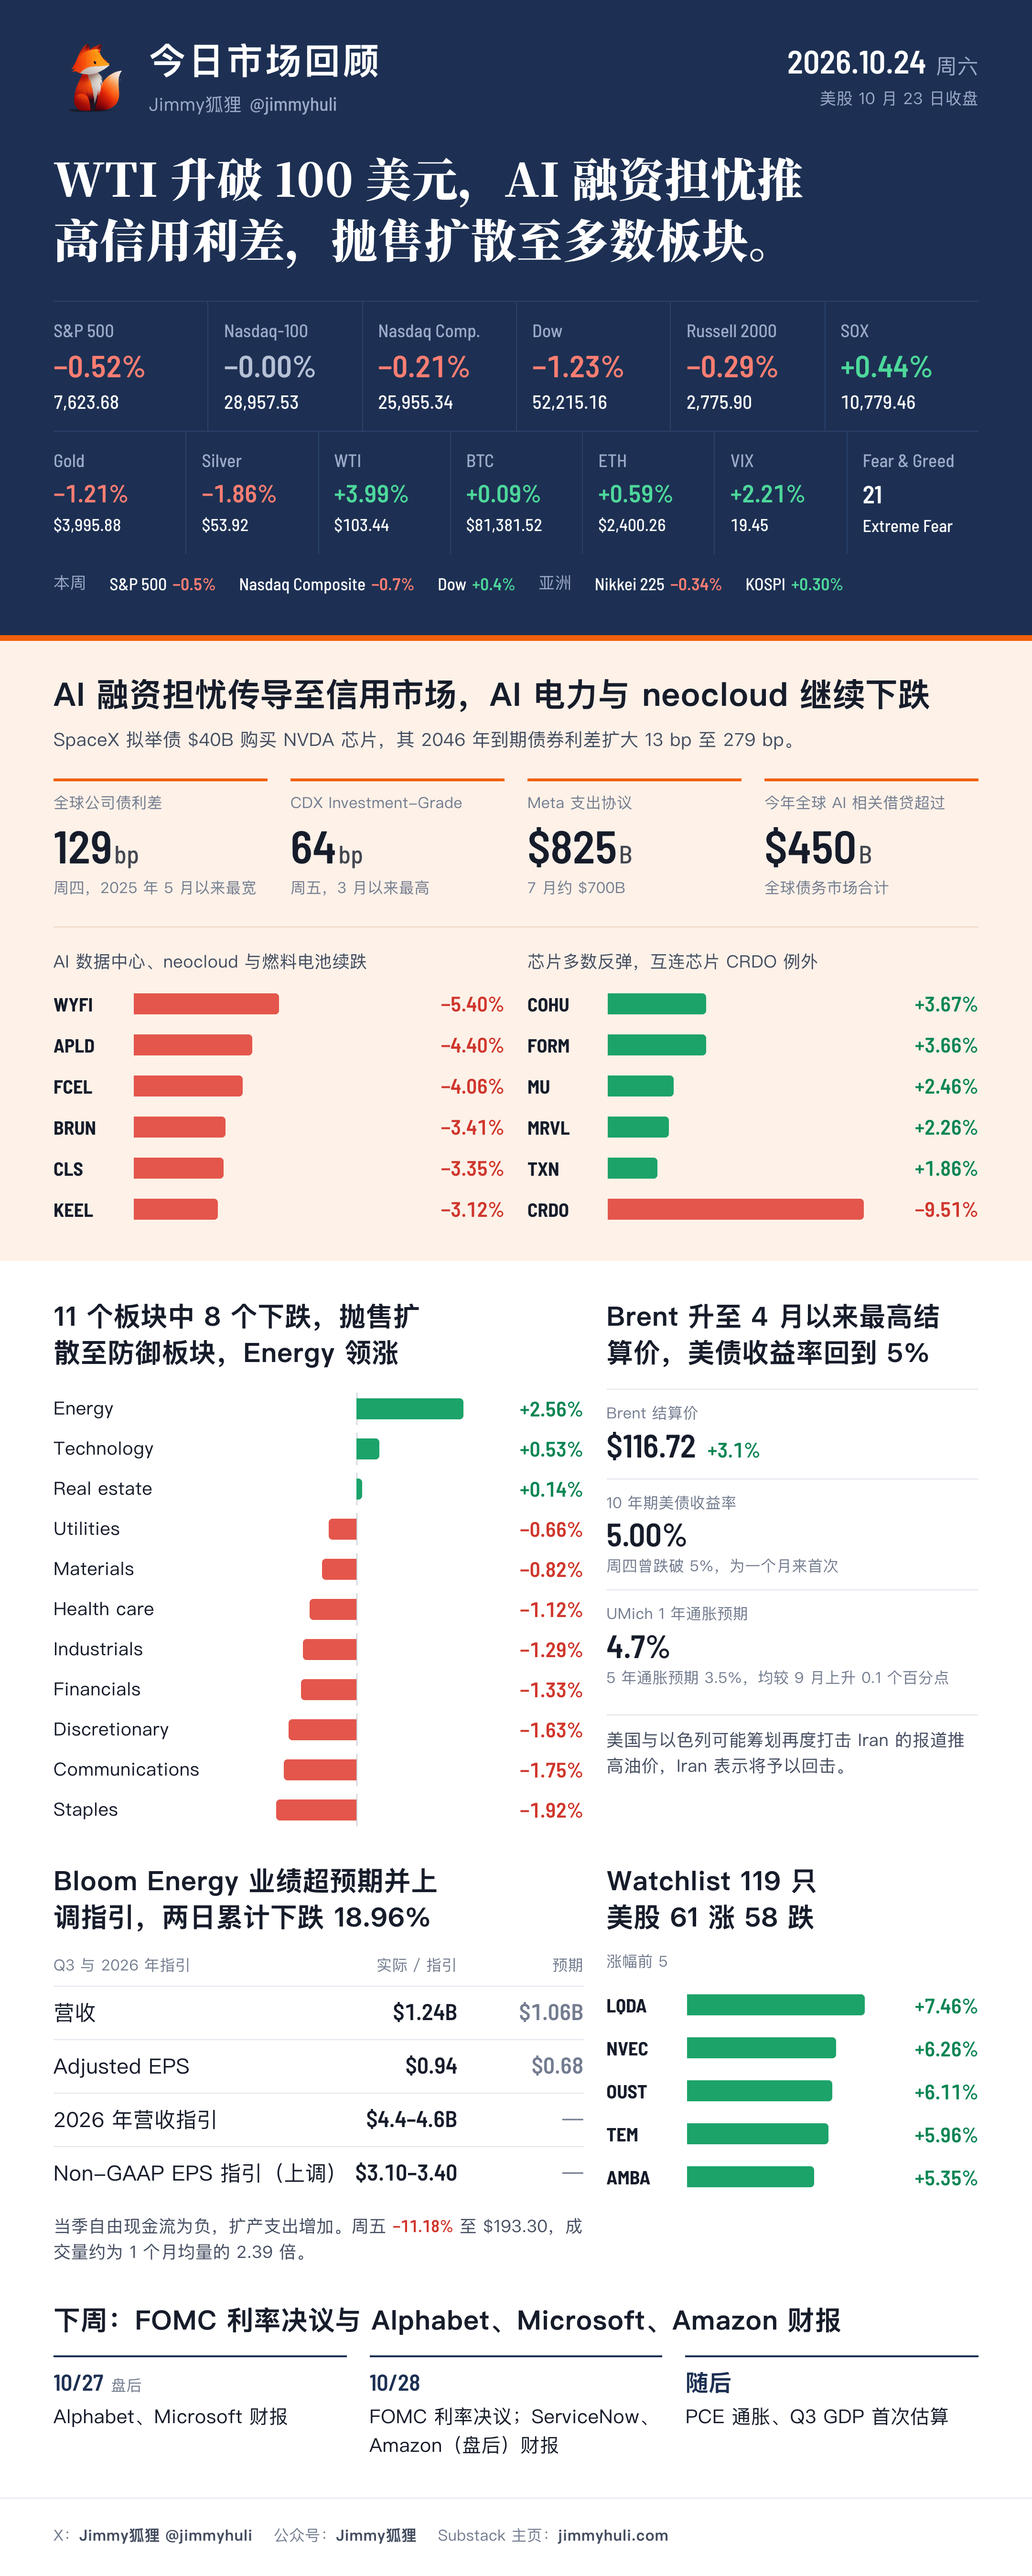
Dow -652.82 点(-1.23%)收于 52,215.16,领跌主要指数;S&P 500 -0.52% 收于 7,623.68;Nasdaq Composite -0.21% 收于 25,955.34;Nasdaq-100 收于 28,957.53,基本持平;Russell 2000 -0.29% 收于 2,775.90。SOX +0.44% 收于 10,779.46,前一日 -6.72% 后小幅反弹。VIX +2.21% 至 19.45,盘中一度升至 20.24。CNN Fear & Greed 21,仍在 Extreme Fear 区间。本周 S&P 500 -0.5%,Nasdaq Composite -0.7%,Dow +0.4%。
11 个板块 3 涨 8 跌:Energy +2.56% 领涨,Technology +0.53%、Real estate +0.14% 小幅上涨;Staples -1.92% 垫底,Communications -1.75%、Discretionary -1.63%、Financials -1.33%、Industrials -1.29%、Health care -1.12% 随后。前一日领涨的 Staples、Utilities、Health care 转跌,抛售从科技扩散至防御板块;Energy 与 Staples 相差 4.48 个百分点。ExxonMobil、Chevron、ConocoPhillips 创历史新高;铀、核能与清洁能源 ETF 跌至 52 周低点。Watchlist 美股 119 只中 61 涨 58 跌。
亚洲:Nikkei 225 -0.34% 收于 62,693.16;KOSPI +0.30% 收于 5,550.30,盘初一度下跌 2.42%;CSI 300 +1.71%,但连续第 11 周下跌。欧洲:Stoxx 600 -0.31%,Kering 因 Gucci 可比销售额下降 6% 一度下跌 12%,L’Oréal +5.64%。
驱动因素
油价升破 100 美元。 有报道称美国与以色列可能在筹划再度打击 Iran,Iran 表示将予以回击;Trump 指责 Iran 在中期选举前推高油价。WTI 升破 $100;Brent 结算价 +3.1% 至 $116.72,为 4 月以来最高结算价。Wells Fargo 估计 Q3 柴油价格同比上涨约 60%,Dollar Tree、Dollar General 盘中下跌约 5%。
AI 融资担忧传导至信用市场。 全球公司债利差周四扩大至 129 bp,为 2025 年 5 月以来最宽;CDX Investment-Grade 指数升至约 64 bp,为 3 月以来最高。Meta 称其支出协议已升至约 $825B(7 月约 $700B),并计划在数年内筹集“数千亿美元”;今年全球 AI 相关借贷已超过 $450B。CoreWeave 的 CDS 利差扩大至通常被视为困境的水平。
长端利率回到 5%。 10 年期美债收益率回升至 5.00%,周四曾跌破 5%,为一个月来首次;2 年期 4.69%,30 年期 5.33%。下周 FOMC 利率决议前,油价上涨强化利率维持高位的预期。Gold -1.21% 至 $3,995.88,跌破 $4,000。
消费者信心持平,通胀预期上行。 UMich 10 月消费者信心终值 48,较 9 月 -0.1,高于预期的 46.3;1 年通胀预期 4.7%,5 年通胀预期 3.5%,均较 9 月上升 0.1 个百分点。S&P Global 10 月 Composite PMI 57.6,符合预期。
Dow 成分股拖累。 American Express 宣布全球裁员约 5%,称需要“为 AI 做准备”,股价跌逾 3%;Caterpillar 约 -2%,Goldman Sachs 跌逾 1%。
个股催化
Bloom Energy(BE)-11.18% 至 $193.30。 Q3 营收与 EPS 均高于预期并上调全年指引,但当季自由现金流为负;两日累计 -18.96%,较 52 周高点 $351.28 低约 45%。燃料电池同业 FCEL -4.06%。
Credo(CRDO)-9.51% 至 $147.29。 两日累计 -19.19%;同为互连芯片的 MRVL +2.26%、ALAB -0.26%。
芯片股多数反弹。 COHU +3.67%、FORM +3.66%、MU +2.46%、MRVL +2.26%、TXN +1.86%、INTC +1.72%,AMD 上涨近 2%;NVDA -0.59%。
SpaceX(SPCX)+1.89% 至 $147.49。 据报道 SpaceX 正洽谈接入至少 80,000 个美国基站,AT&T、T-Mobile 盘前下跌约 5%,Verizon 下跌约 4%;SpaceX 拟举债 $40B 购买 NVDA 芯片,其 2046 年到期 6.6% 债券利差扩大 13 bp 至 279 bp。
AI 数据中心与 neocloud 续跌。 WYFI -5.40%、APLD -4.40%、BRUN -3.41%、CLS -3.35%、KEEL -3.12%;CoreWeave 约 -2%。
其他。 Western Digital(WDC)-2.97%,FY27 Q1 Adjusted EPS $4.64、营收 $4.38B,均高于预期的 $4.09 与 $4.14B;Deckers 盘前 -6.7%,FQ2 营收 $1.43B,低于预期的 $1.51B。
今日关键事件 / 看点
AI 融资压力与信用利差
全球公司债利差周四升至 129 bp,为 2025 年 5 月以来最宽;美国蓝筹公司债违约保护成本(CDX Investment-Grade)周五升至约 64 bp,为 3 月以来最高。
欧元投资级公司债利差升至 2025 年 5 月以来最高;亚洲高评级美元债利差升至 2025 年 7 月以来最高。
美国高评级公司债利差 87 bp(周四收盘),仍低于近十年约 109 bp 的均值。
Meta:支出协议约 $825B(7 月约 $700B,增加约 17.9%),计划自今年秋季起在数年内筹集“数千亿美元”;季度文件称在“日益困难的融资环境”中需抢先锁定资金。
SpaceX:拟举债 $40B 购买 NVDA 芯片,利率明显高于上次发债;2046 年到期 6.6% 债券利差扩大 13 bp 至 279 bp。
今年全球 AI 相关借贷已超过 $450B。
股价分化:AI 电力与 neocloud(BE、FCEL、WYFI、APLD、BRUN、CLS、KEEL)继续下跌;芯片设备、存储与模拟芯片多数反弹。
Bloom Energy(BE)Q3 后两日下跌
营收 $1.24B,高于预期的 $1.06B;Adjusted EPS $0.94,高于预期的 $0.68。
2026 年营收指引 $4.4–4.6B,Non-GAAP EPS 指引上调至 $3.10–3.40;全年营收与 EPS 指引均高于预期。
当季自由现金流为负,扩产支出增加。
周四 -8.70% 至 $217.77,周五 -11.18% 至 $193.30,两日累计 -18.96%;周五成交 33.52 million 股,约为 1 个月均量的 2.39 倍。
油价与中东
美国与以色列可能筹划再度打击 Iran 的报道推高油价,Iran 表示将予以回击。
WTI 现价 $103.44(+3.99%);Brent 结算价 $116.72(+3.1%),为 4 月以来最高结算价。
Energy 板块 +2.56%,ExxonMobil、Chevron、ConocoPhillips 创历史新高。
本文仅为市场信息整理,不构成投资建议。